








Ключевая ставка Центрального банка (ЦБ) — это официальный процент, по которому регулятор определяет стоимость денег в экономике. В реальности это не просто число в сводке: ключевая ставка задаёт ориентир для банковских ставок по кредитам и вкладам, используется для контроля инфляции и управления ликвидностью. В этом тексте я объясню, что такое ключевая ставка ЦБ: что это и как влияет на кредиты и вклады, покажу практические примеры и дам понятную инструкцию для заемщиков и вкладчиков.
Польза для читателя очевидна: вы научитесь прогнозировать поведение банковских предложений, поймёте, когда выгодно брать кредит или размещать сбережения, и получите рабочие алгоритмы принятия решений для личных и корпоративных финансов.
Что такое ключевая ставка и зачем она нужна
Определение и роль
Ключевая ставка — инструмент денежно-кредитной политики ЦБ, задающий процентную опору для всей банковской системы. Она отражает стоимость краткосрочных ресурсов и служит ориентиром для процентных ставок по кредитам и депозитам.
Законодательная и институциональная основа
Решение о размере ставки принимается Советом директоров Центрального банка. При установлении ставки регулятор руководствуется задачами по инфляции, экономическому росту и финансовой стабильности.
Отличие от других процентных показателей
Ключевая ставка отличается от среднерыночных ставок и от ставок по конкретным продуктам банка. Это ориентир, а не прямое предложение клиенту.
Как работает механизм влияния ставки
Каналы передачи в экономике
Основные каналы — межбанковская ставка, стоимость заимствований банков и доходности государственных бумаг. Когда ЦБ повышает ставку, коммерческим банкам дороже привлекать ликвидность, и они повышают проценты по кредитам и депозитам.
Операции на открытом рынке и резервы
ЦБ использует операции на открытом рынке, кредитные аукционы и процент по резервам для управления ликвидностью. Эти инструменты позволяют сгладить краткосрочные колебания и удерживать ставку в заданном диапазоне.
Временной лаг и динамика реакции
Эффект изменения ставки не мгновенный: банки корректируют условия по продуктам в течение нескольких недель или месяцев, а экономика реагирует с задержкой в 3–12 месяцев.
Как ключевая ставка влияет на кредиты
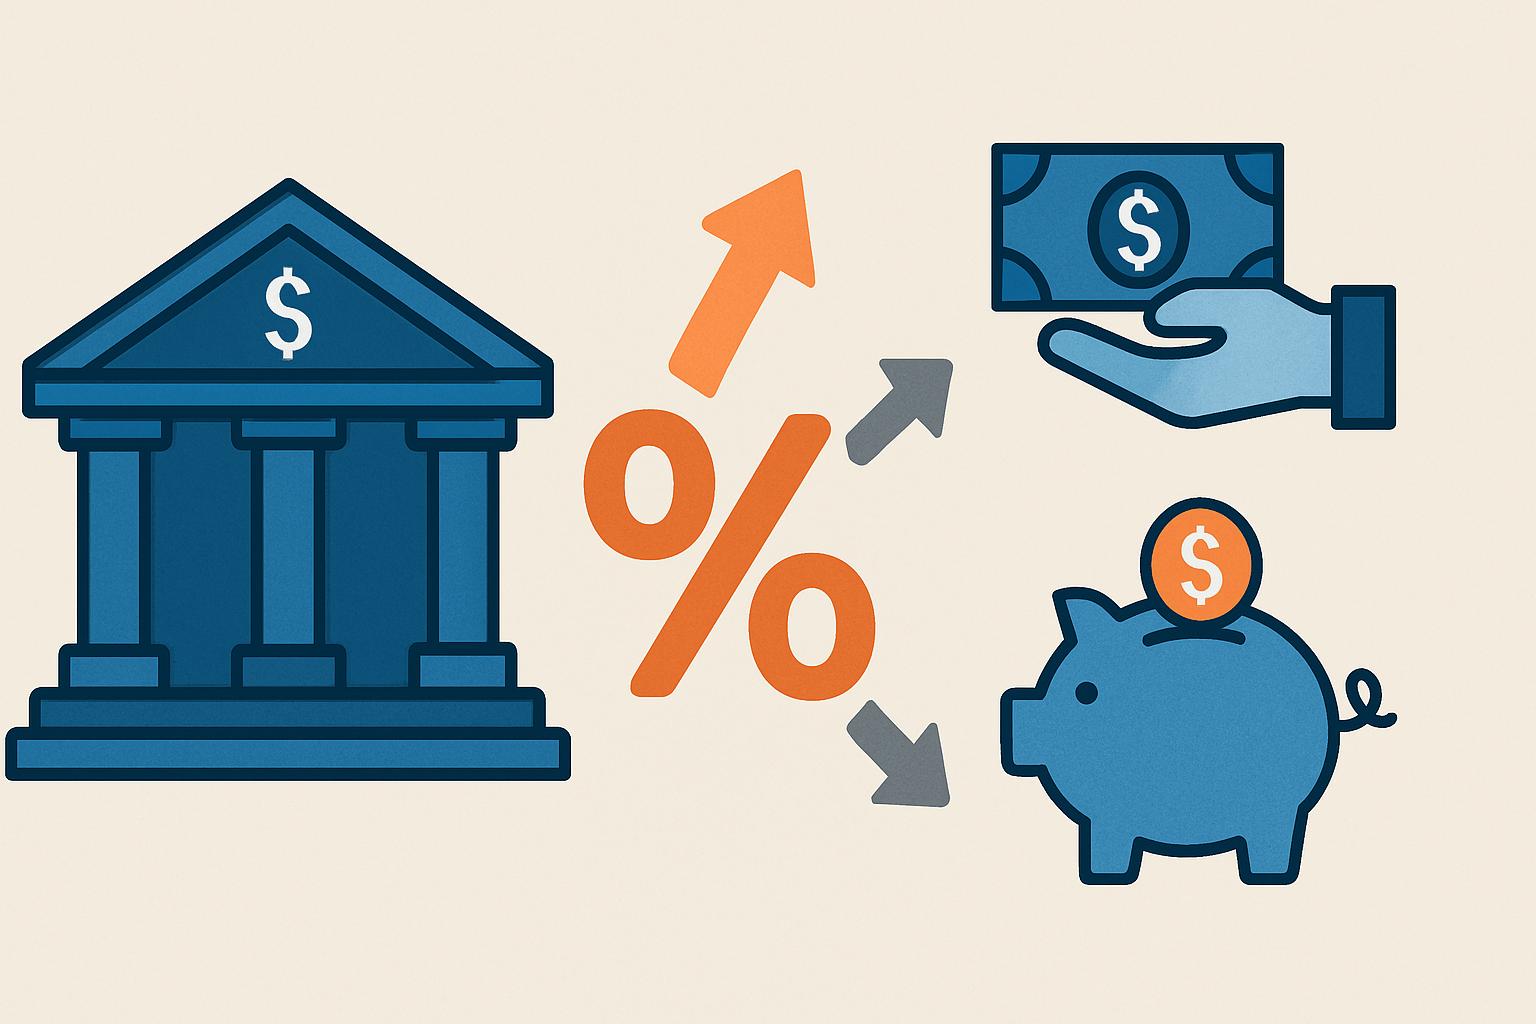
Механика формирования процентной ставки по кредитам
Коммерческий банк закладывает в свою ставку стоимость фондирования, маржу, риск и операционные расходы. Из этих компонентов стоимость фондирования наиболее чувствительна к решению ЦБ.
Ипотека: примеры и расчёты
При повышении ключевой ставки на 1 процентный пункт ставки по ипотеке чаще всего растут на 0,5–1,0 п.п. В зависимости от конкуренции и источников фондирования изменения могут быть мягче или резче.
| Ключевая ставка ЦБ | Средняя ставка по ипотеке, % | Ежемесячный платёж при сумме 3 000 000 ₽, 20 лет |
|---|---|---|
| 6.0% | 7.5% | 23 533 ₽ |
| 7.0% | 8.5% | 25 568 ₽ |
| 8.0% | 9.5% | 27 761 ₽ |
Потребительские кредиты и кредитные карты
Для необеспеченного потребительского кредитования банка требует более высокую маржу из-за риска. Изменение ключевой ставки влияет в первую очередь на минимальную планку ставок, а кредитные карты остаются значительно дороже даже при снижении ставки ЦБ.
Пример практического решения для заемщика
Если ожидается рост ключевой ставки, целесообразно ускорить оформление кредита с фиксированной ставкой или рассмотреть ипотеки с частичным страхованием риска, которое снижает ставку.
Как ключевая ставка влияет на вклады и сбережения
Формирование депозитных ставок
Депозитные ставки растут медленнее, чем кредитные. Банки управляют структурой пассивов, и при повышении ключевой ставки они сначала корректируют предложения для новых клиентов, затем повышают ставки по текущим вкладам.
Реальная доходность депозитов
Реальная доходность равна номинальной ставке минус инфляция. При высокой инфляции даже рост ставки ЦБ не гарантирует положительную реальную доходность по вкладам.
| Инструмент | Чувствительность к ставке | Преимущества | Риски |
|---|---|---|---|
| Банковский вклад | Средняя | Надёжность, прогнозируемый доход | Инфляция, налог на доход |
| Облигации (ОФЗ) | Высокая | Гибкость, доходность выше вкладов | Рыночная волатильность |
| Сбережения в валюте | Низкая | Хеджирование от девальвации | Курсовой риск |
Примеры расчётов для вкладчика
При ключевой ставке 7% банки часто предлагают вклады под 5–6% годовых. Если инфляция 4%, реальная доходность 1–2%. Для сохранения покупательной способности понадобятся инструменты с большей доходностью или комбинированная стратегия.
Стратегии размещения сбережений
Комбинация вкладов с коротким сроком, облигаций и валютной части портфеля позволяет управлять риском и реагировать на изменения ключевой ставки.
Практическая инструкция: что делать заемщику и вкладчику
Шаги для тех, кто планирует брать кредит
- Оценить необходимую сумму и срок кредита.
- Проанализировать доступные предложения с фиксированной и плавающей ставкой.
- Сравнить полный график выплат и общую переплату.
- При ожидании роста ставок выбирать фиксированные ставки или ускоренное погашение.
- Использовать рефинансирование при снижении рыночных ставок.
- Учесть сопутствующие расходы: страхование, комиссии, неустойки.
Шаги для вкладчика
- Определить горизонт инвестирования и ликвидность.
- Разделить средства по инструментам: вклады, облигации, часть — в валюте.
- Выбрать вклады с капитализацией и возможностью частичного пополнения.
- Следить за динамикой инфляции и ключевой ставки, корректировать портфель.
- Использовать ladder-структуру вкладов для повышения гибкости.
- Сравнивать предложения нескольких банков и учитывать надёжность финучреждения.
Список факторов, которые влияют на решение ЦБ
- Текущая и прогнозируемая инфляция.
- Темпы экономического роста (ВВП).
- Уровень и стабильность курса национальной валюты.
- Состояние банковской ликвидности.
- Давление на финансовую систему (кризисы, шоки).
- Фискальная политика и бюджетное положение государства.
Виды ставок, плюсы и минусы, сравнение с зарубежными практиками
Виды ключевых ставок и сопутствующие показатели
В разных странах регуляторы используют схожие индикаторы: основная процентная ставка (target rate), ставка по рефинансированию, ставка по депозитам. В России чаще говорят просто «ключевая ставка», объединяя функции ориентирования рынка.
Плюсы и минусы регулирования через ставку
Преимущества: простота ориентира, гибкость управления денежной массой, прозрачность для рынка. Ограничения: лаг эффекта, ограниченная эффективность при шоках предложения и проблемах финансовой стабильности.
Экономисты отмечают, что ключевая ставка остаётся наиболее оперативным инструментом управления инфляцией, но её эффективность зависит от качества передачи через банковский сектор и фискальной политики.
Сравнение с практикой ФРС (США) и ЕЦБ
Механика у Центробанков похожа, но отличия возникают в целевых показателях: ФРС ориентируется на безработицу и инфляцию, ЕЦБ — на ценовую стабильность в еврозоне. Российский регулятор адаптирует инструмент под особенности национальной экономики.
Риски, связанные с изменением ключевой ставки
- Усиление долговой нагрузки при росте ставок.
- Снижение инвестиционной активности бизнеса.
- Рост стоимости обслуживания федерального долга.
- Потенциальное смещение вкладчиков в рискованные активы в поисках дохода.
- Краткосрочная волатильность на финансовых рынках.
- Неполная передача решения ЦБ до конечных клиентов.
Практические кейсы: как менялась ситуация в реальности
Кейс 1 — повышение ставки и рынок ипотеки
Когда ключевая ставка поднималась на 1,5–2 п.п., банки ускоряли рост ипотечных ставок. Заёмщики с переменной ставкой заметили увеличение платежей, а те, кто успел зафиксировать ставку, сохранили выгодные условия.
Кейс 2 — снижение ставки и рефинансирование
При снижении ставки на рынке наблюдается всплеск рефинансирования: заемщики перекредитовывают ипотеку и потребкредиты, снижая ежемесячную нагрузку. Я лично участвовал в нескольких таких сделках, где клиенты экономили десятки тысяч рублей в месяц.
Кейс 3 — вкладчик в периоды высокой инфляции
В периоды высокого ценового давления рост депозитных ставок часто отстаёт от инфляции. Для сохранения покупательной способности часть средств переводили в короткие облигации с большей доходностью.
Часто задаваемые вопросы (FAQ)
Что такое ключевая ставка и почему она важна
Ключевая ставка — ориентир для стоимости денег в экономике. Она важна потому, что задаёт минимальную стоимость заимствований для банков, влияет на ставки по кредитам и вкладам, и служит инструментом контроля инфляции.
Как быстро изменения ключевой ставки отражаются на моём кредите
Реакция банка зависит от типа ставки по кредиту. Для плавающей ставки эффект может проявиться через 1–3 месяца. Для фиксированной ставки условия остаются прежними до окончания срока фиксации.
Стоит ли брать кредит сейчас, если ожидается рост ставки
Если вы ожидаете рост ставок и вам нужен долгосрочный кредит, предпочтительнее фиксированная ставка или ускоренное погашение. Альтернативно — сокращать потребности в займе и повышать собственные накопления.
Какую стратегию выбрать вкладчику при нестабильной ставке
Разделение портфеля по срокам и инструментам: короткие вклады, облигации, валютная часть. Ladder-структура вкладов даст гибкость реагирования на рост или падение ставок.
Можно ли предсказать движение ключевой ставки
Полного предсказания нет, но прогнозы строятся на данных по инфляции, экономическому росту и ликвидности банков. Отслеживание статистики и комментариев ЦБ помогает формировать ожидания.
Как изменение ключевой ставки влияет на ипотеку с плавающей ставкой
При плавающей форме процент по ипотеке привязан к ориентиру — когда ключевая ставка растёт, банк повышает ставку по кредиту, увеличивая ежемесячный платёж. При снижении — плательщик экономит.
Коротко о главном: ключевая ставка ЦБ — центральный ориентир для всех процентных условий в экономике; она влияет на стоимость кредитов, доходность вкладов и поведение инвестиций. Для грамотных финансовых решений важно наблюдать динамику ставки, оценивать личную ликвидность и выбирать подходящие инструменты: фиксированные или плавающие кредиты, диверсифицированный портфель вкладов и облигаций.

Когда ставку подняли я еле вовремя закрыл кредит, ставки выросли и платежи тоже, пришлось понапрягатся, но опыт важен теперь понимаю как всё работает, деньги надо считать всегда!