








Как распознать финансовую пирамиду — это навык выявлять схемы, где выплаты участникам идут не от реальной прибыли, а за счёт притока новых вкладчиков. Финансовая пирамида (Ponzi-схема, схема Понци) обещает высокую доходность при минимальном риске и живёт за счёт постоянного притока средств. Преимущества для организаторов — быстрый сбор денег и скрытая прибыль; для первой волны участников — иллюзия лёгкой прибыли. Сферы применения: инвестиционные платформы, маркетинговые сети, криптовалютные хайпы, краудфандинг с сомнительной структурой.
Понимание, как распознать финансовую пирамиду, экономит деньги и время. Я сталкивался с несколькими подобными случаями в консалтинге: в каждом из них общие признаки повторялись — обещания нереального дохода, непрозрачные расчёты и давление на вступление. В этой статье я систематизировал признаки, даю практические инструкции для проверки проекта и конкретный план действий при обнаружении схемы.
Как работает финансовая пирамида
Базовая модель
Модель проста: организаторы собирают средства от новых участников и используют их для выплат уже существующим. До тех пор, пока приток денег превышает отток, схема функционирует. При снижении притока выплаты прекращаются, и пирамида рушится.
Механизмы привлечения средств
Используются привлекательные обещания — фиксированная высокая доходность, бонусы за привлечение новых участников, «эксклюзивные» инвестиционные стратегии. Часто внедряют элементы соцдоказательств: успехи «первых инвесторов», отзывы, скриншоты выплат.
Роль структуры и вознаграждений
Маркетинг награждает за привлечение: процент от вложений рефералов, многоуровневые комиссии, продвижение по рангу за счёт новых вкладчиков. Это заставляет участников рекрутировать других, поддерживая приток средств — сама структура становится двигателем роста.
Основные признаки: как распознать мошенническую схему
Шесть ключевых сигналов
- Обещание высокой гарантированной доходности без обоснования.
- Непрозрачная модель дохода: отсутствие отчётности и расчётов.
- Сильное давление на вступление и срочность: «мест осталось мало».
- Вознаграждение за привлечение новых участников выше, чем за вклад.
- Отсутствие лицензий, регистрации или ссылки на проверяемые контролирующие органы.
- Сложные или утаённые условия вывода денег, постоянные отговорки при попытке забрать вклад.
Финансовые и юридические маркеры
Нет прозрачной отчётности и документов: бухгалтерской отчётности, аудита, описания реальных активов. Организация часто зарегистрирована в офшоре или использует несколько юрисдикций для сокрытия ответственности.
Поведенческие маркеры
Активная агитация внутри сообщества, поощрение агрессивного рекрутинга, публичное шоу «успешных» клиентов. Участников поощряют верить в модель больше, чем проверять документы.
Технические маркеры
У платформы могут отсутствовать реальные продукты или услуги; сервисы ограничены интерфейсом для вкладов и выплат. В крипто-проектах часто нет смарт-контракта с открытой верификацией, либо он специально запутан.
Виды пирамид и как отличить от легального бизнеса
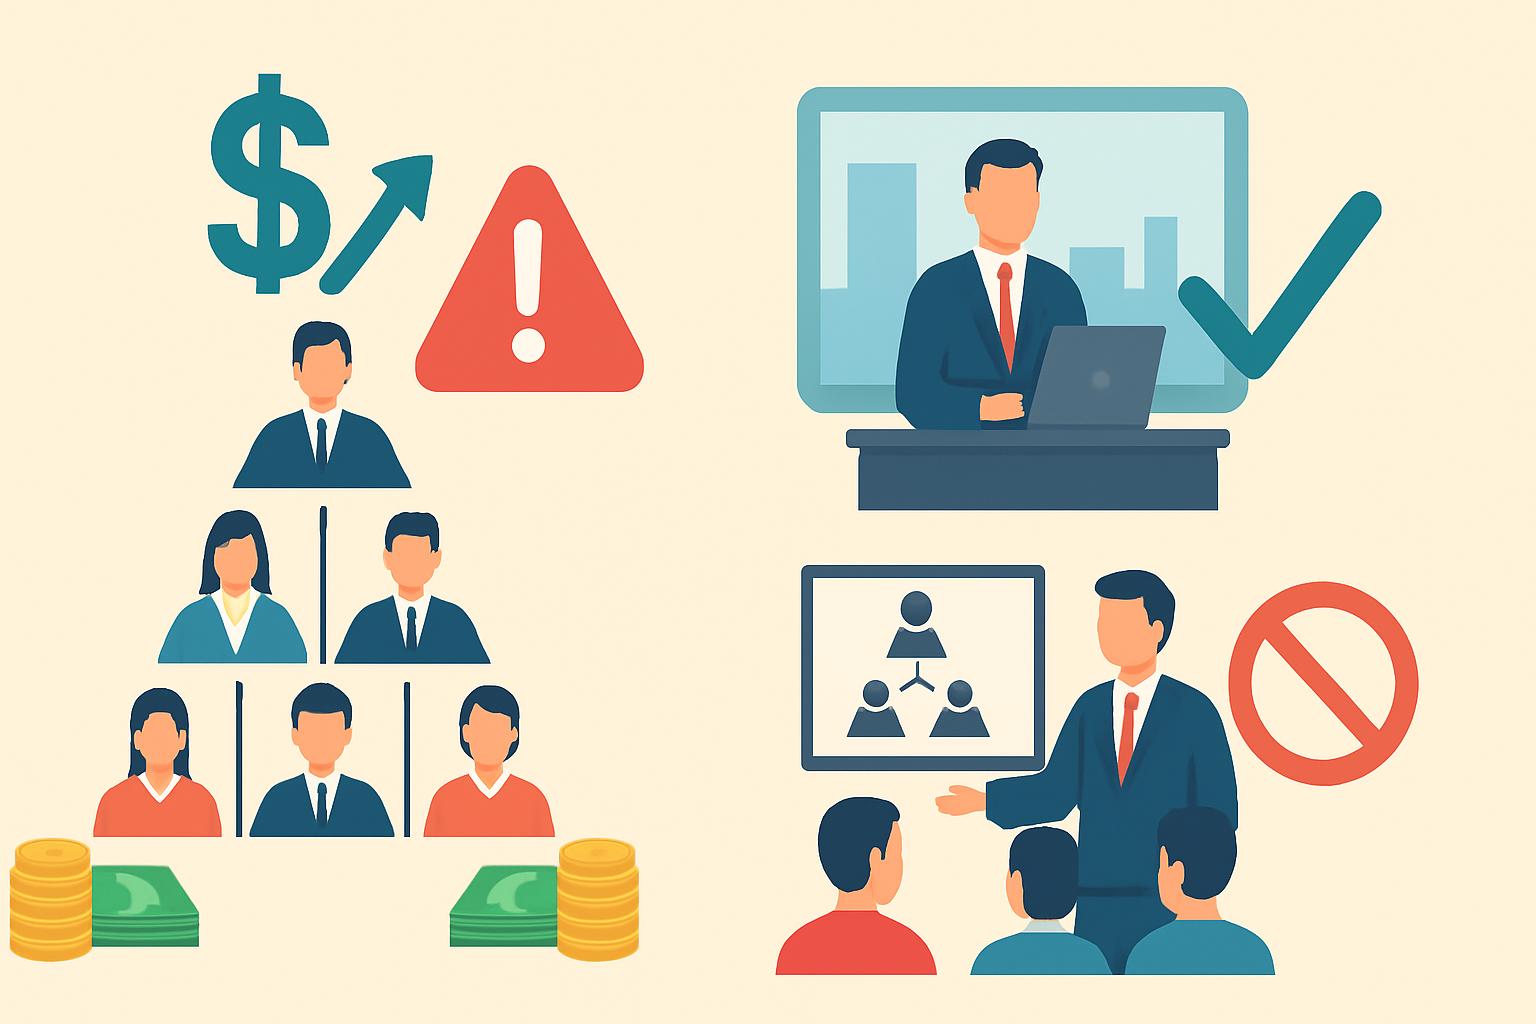
Типы схем
- Ponzi-схемы — обещают выплаты из вкладов новых участников.
- MLM-модули с преобладанием вознаграждений за рекрутинг, а не за продажи товара.
- Hype-проекты в криптовалютах — токены без экономического обоснования и lock-up для основателей.
- Псевдоинвестиционные фонды — скрывают источник прибыли, часто используют псевдоаудиторов.
- Псевдокраудфандинговые платформы — сбор денег под несуществующие проекты.
- «Финансовые пузыри» — проекты с реальными активами, но завышенной оценкой и непрозрачным управлением.
Отличия от легального бизнеса
Легальный бизнес генерирует отчётную прибыль от продажи товаров или услуг, обладает прозрачной структурой затрат, привлекает инвестиции через публичные документы или регистрированные договоры. Пирамиды же создают искусственный денежный поток за счёт новых вкладов.
Таблица: сравнение признаков
| Признак | Финансовая пирамида | Легальный инвестиционный продукт |
|---|---|---|
| Источник выплат | Вложения новых участников | Прибыль от операций, дивиденды, процентный доход |
| Прозрачность | Минимальная, часто скрытая | Отчётность, аудит, регулятор |
| Вознаграждение за привлечение | Высокое — основной стимул | Низкое или отсутствует |
| Ликвидность вкладов | Ограничена, задержки при выводе | Предсказуемая, прописана в договоре |
Практическая инструкция: пошагово как распознать и проверить проект
Шаг 1. Соберите базовую информацию
Проверьте сайт, учредительные документы, юрисдикцию. Найдите контакты, перечень руководства, ссылки на публичные отчёты и аудиторские заключения. Отсутствие базовой информации — уже тревожный знак.
Шаг 2. Проанализируйте модель дохода
Запросите описание, как именно генерируются прибыли. Если ответ — «за счёт притока новых участников» или «используются секретные алгоритмы», будьте осторожны. Легальный продукт даст расчёты доходности и рисков.
Шаг 3. Проверка юридической чистоты
Проверьте регистрацию компании через государственные реестры, наличие лицензий и судебных дел. В РФ это можно сделать через ЕГРЮЛ/ЕГРИП, на международном уровне — через офшорные реестры и провайдеры данных.
Шаг 4. Тест вывода средств
Если вложение невелико, попробуйте вывести часть денег в первые дни или недели. Пирамиды часто создают сложности с выводом: задержки, комиссии, требования дополнительной верификации.
Шаг 5. Оцените маркетинг и коммуникацию
Анализ социальных сетей и отзывов: много шаблонных похвал, одинаковые истории успеха, активное стимулирование рефералов. Если основной канал привлечения — личные рекомендации с обещаниями «быстро разбогатеть», это тревога.
Шаг 6. Проконсультируйтесь со специалистом
Юрист по финансовому праву или независимый аналитик даст профессиональную оценку. Я рекомендую сохранять переписку и скриншоты для возможных жалоб в регулятор.
Плюсы и минусы схем, почему люди всё же попадают
Почему схема работает на людях
- Эмоция быстрого обогащения — мощный мотиватор.
- Социальное доказательство — знакомые и лидеры мнений убеждают.
- Отсутствие финансовой грамотности: люди не проверяют документы и расчёты.
- Страх упустить выгоду заставляет принимать решения быстро.
- Игра на доверии к авторитетам и «экспертам» проекта.
- Доступность инвестирования через мобильные приложения снижает барьеры входа.
Плюсы и минусы для участников
Плюсы: первые участники могут получить выплаты, эффект «быстрой прибыли», ощущение сообщества. Минусы: высокие риски потери капитала, юридические последствия, моральный компромисс при привлечении других.
Таблица: преимущества и риски
| Аспект | Преимущества | Риски |
|---|---|---|
| Финансово | Краткосрочные выплаты | Полная потеря вклада |
| Юридически | Нет явных | Ответственность за привлечение участников |
| Социально | Чувство успеха в сообществе | Конфликты, потеря репутации |
Что делать, если вы обнаружили пирамиду: юридический и практический план действий
Немедленные шаги
- Прекратите привлечение новых людей и остановите реинвестирование.
- Соберите всю корреспонденцию, квитанции и скриншоты транзакций.
- Попытайтесь вывести небольшую сумму для теста — фиксируйте ответы сервиса.
- Сообщите о проекте в регулятор: Центробанк, Финансовая полиция, прокуратура.
- Предупредите знакомых и участников сообщества, опубликуйте факт в закрытых группах с доказательствами.
- Консультируйтесь с юристом по финансовым мошенничествам.
Юридические инструменты
В России можно направить обращение в Центробанк, в Федеральную службу финансового мониторинга и в органы МВД. Для международных проектов — жалобы в локальные регуляторы и платформы платежных систем. Регистрация заявления в полиции увеличивает шанс возврата средств через расследование.
Как взаимодействовать с платформой и платёжными системами
Обратитесь в банк или платёжную систему, через которую проводились переводы. Запросите отмену транзакций, chargeback или приостановку операций, подкрепив заявление документами. Чем быстрее это сделано, тем выше шанс частичного возврата.
«Быстрая и системная реакция — ключевой фактор в работе с финансовыми мошенниками. Сохранённые доказательства и обращения в регулятор дают шанс на расследование и возврат средств», — эксперт по финансовой безопасности.
Профилактика: как не попасться на уловки
Правила личной безопасности
- Проверяйте источник: у проекта должен быть рабочий юридический адрес и прозрачная команда.
- Анализируйте экономику модели: спросите, откуда берутся деньги.
- Не инвестируйте под давлением и в спешке.
- Делите инвестиции: не вкладывайте все средства в один проект.
- Учитесь задавать фактические вопросы — о доходах, аудитах, договорах.
- Используйте независимые отзывы и данные регуляторов в качестве фильтра.
Инструменты проверки
Проверьте домен через WHOIS, историю изменений сайта, репутацию команды в LinkedIn, наличие судебных споров. Для криптопроектов — анализ смарт-контракта, распределения токенов и lock-up для основателей.
Роль компаний и платёжных систем
Платёжные агрегаторы и банки обязаны проводить KYC и мониторинг подозрительных операций. При наличии фактов мошенничества эти организации могут заморозить счёт, что помогает правоохранительным органам. Я рекомендую сохранять квитанции и сразу обращаться в банк при подозрениях.
Сравнение: пирамида, хайп и легальный стартап
Критерии сравнения
- Наличие продукта/услуги
- Модель дохода и её проверяемость
- Регистрация и аудит
- Команда и её прозрачность
- Механизмы вывода средств
- Поведение в кризисных ситуациях
Таблица: пирамиды vs хайпы vs стартапы
| Критерий | Пирамида | Хайп | Легальный стартап |
|---|---|---|---|
| Продукт | Отсутствует или формальный | Может быть, но слабая монетизация | Реальный продукт/услуга |
| Доход | От вкладов новых участников | Краткосрочные инвестиции с высокой волатильностью | Продажи, контракты, инвестиции по правилам |
| Транспарентность | Низкая | Переменная | Высокая, при наличии аудиторов |
| Риски для инвестора | Крайне высокие | Высокие | Управляемые при диверсификации |
Реальные примеры и практические кейсы
Кейс 1: краудинвест-платформа с закрытой отчётностью
Я консультировал инвестора, который вложил сумму в платформу под высокую доходность. Документы были минимальны, обещания — агрессивные. После первого месяца появились задержки выплат, затем платформа перестала отвечать. Судебное разбирательство показало отсутствие реальных проектов в портфеле — типичная пирамида.
Кейс 2: крипто-проект с распределением токенов 70/30
В анализе токеномики оказалось, что основатели держат 70% токенов и могут в любой момент «снять ликвидность». Я рекомендую обращать внимание на распределение и наличие вестинга — его отсутствие повышает риск мошенничества.
Что можно извлечь из кейсов
Главный урок — всегда проверять документы и структуру выплат заранее. Быстрые тестовые выводы и обращение к регулятору могут минимизировать потери.
Часто задаваемые вопросы (FAQ)
1. Как быстро понять, что проект — пирамида?
Если проект обещает гарантированно высокий доход при минимальном риске и делает основной акцент на реферальной системе, это повод для серьёзной проверки. Попробуйте запросить экономическое обоснование прибыли и документы — отсутствие адекватного ответа — тревога.
2. Можно ли вернуть деньги, если вклад уже потерян?
Шансы зависят от скорости реакции. Чем раньше вы обращаетесь в банк, платёжную систему и правоохранительные органы, тем выше вероятность частичного возврата через chargeback или расследование. Всегда сохраняйте доказательства переводов и переписку.
3. Отличается ли пирамида от хайпа?
Да. Пирамида напрямую зависит от притока новых вкладов для выплат. Хайп — это чаще временная волна интереса к активу с высокой волатильностью; иногда хайп превращается в пирамиду, если доход создаётся за счёт новых инвестиций.
4. Какие документы нужно требовать у инвестиционного проекта?
Учредительные документы, лицензии, отчётность, аудиторские заключения, договоры с контрагентами, подробная модель доходности и распределения прибыли. Для крипто-проектов — смарт-контракт и его аудит.
5. Как оценивать отзывы и истории успеха?
Проверяйте их на подлинность: одинаковые формулировки, повторяющиеся профили и отсутствие независимых подтверждений — частые признаки фальсификации. Надёжный проект имеет отзывы из разных источников и проверки третьих сторон.
6. Что делать, если я уже привлёк знакомых?
Прекратите дальнейшее привлечение, предупредите знакомых об анализе и соберите доказательства. Помогите им при необходимости обратиться в банк или правоохранительные органы. Ответственность зависит от степени вовлечённости и информации, которую вы передавали.
Коротко: распознавать пирамиды можно по нескольким чётким признакам — обещаниям гарантированной высокой доходности, непрозрачной модели дохода, акценту на рекрутинг и сложностям с выводом средств. Проверяйте документы, тестируйте выводы, фиксируйте переписку и оперативно обращайтесь к регуляторам. Чем системнее подход к проверке, тем меньше рисков потерять деньги.

В своей практике я сталкивался с различными схемами, напоминающими финансовые пирамиды. Основной сигнал для меня — обещания высоких доходов без видимых рисков, а также сложная структура выплат. Важно тщательно анализировать документы и проверять легитимность компаний , чтобы избежать потерь и проблем с законом.