Как общаться с коллекторами: пошаговая инструкция для должника — это практическое руководство, которое объясняет, как вести себя при контактах с коллекторами, какие документы подготовить, какие фразы использовать и какие права отстаивать. Такой материал полезен тем, кто столкнулся с звонками, письмами или визитами и хочет минимизировать стресс и риски. В инструкции описаны реальные шаги — от первичной проверки личности коллектора до оформления письменных претензий и обращения в контролирующие органы, а также варианты переговоров о реструктуризации долга.
Кто такие коллекторы и какие виды адресатов контакта существуют
Понимание, с кем вы имеете дело, — ключ к спокойному диалогу. Коллекторами называют организации и лиц, которые занимаются взысканием задолженности по поручению кредитора или уже на основании прав требования.
Существует несколько форматов взаимодействия: банки и микрофинансовые организации, сторонние агентства по взысканию, коллекторские компании и частные агенты. Каждый формат накладывает свои особенности на стратегию общения должника.
Классификация коллекторов
Коллекторские структуры делятся на аутсорсеров, юридические компании и частных лиц. Аутсорсеры действуют по договору с банком и обычно ограничены регламентом. Юрфирмы имеют право вести дела в суде. Частные агенты часто работают менее формально и рискованнее для должника.
Законность действий и признаки формального коллектора
Легитимный коллектор действует в рамках договора и должен представиться, назвать организацию и контакт для письменной переписки. Если кто-то отказывается или ведёт себя агрессивно, это повод притормозить и проверить официальные данные.
Отличие контактных точек: телефон, почта, личный визит
Звонки — самый частый канал, но они легче всего фиксируются. Почтовая корреспонденция оставляет бумажный след. Личные визиты вызывают больше эмоций и имеют особые правовые ограничения.
Подготовка к разговору: документы, запись и сценарий действий
Подготовка уменьшает риск ошибок и паники. Чем лучше вы вооружены документами и планом, тем спокойнее пройдёт общение с коллекторами.
Перед разговором соберите базовый пакет документов: кредитный договор, график платежей, квитанции и письма от кредитора. Это позволит быстро проверить данные и не согласиться на сомнительные условия.
Список документов, который стоит иметь под рукой
- оригинал или копия кредитного договора;
- платёжные документы и выписки по счёту;
- квитанции об оплате или подтверждения переводов;
- письма и уведомления от банка или коллектора;
- паспорт и нотариальная доверенность (если действует представитель).
Как записывать разговор и зачем это нужно
Запись разговоров помогает документировать факты: угрозы, требования, обещания. В ряде юрисдикций запись телефонного разговора, в котором вы участвуете, допустима без согласия второй стороны.
Если запись невозможна, делайте краткие заметки: дату, время, имя собеседника, суть требования и обещанные действия.
Сценарий разговора: минимизировать риски
- попросите представиться и назвать основания контакта;
- потребуйте идентификации и адреса для переписки;
- не подтверждайте устно суммы без проверки документов;
- предложите вести переписку письменно, если чувствуете давление;
- фиксируйте обещания и сроки.
Пошаговая тактика общения: что делать с первого звонка
Когда звучит первый звонок или приходит уведомление, важно действовать по шагам и не поддаваться панике. Четкий план спасает и часто экономит деньги.
Ниже — практическая инструкция, которую я использовал в похожей ситуации: последовательность действий помогла избежать лишних списаний и дала время для проверки документов.
Шаг 1. Проверка личности и полномочий коллектора
Сначала спросите: как называется организация, кем она работает, на каком основании взыскивает долг и какой документ подтверждает право требования. Попросите письменное подтверждение.
Если сведения вызывают сомнения, запишите номер и перезвоните по официальному телефону банка или проверенному источнику.
Шаг 2. Фиксация звонка и перевод коммуникации в письменный формат
После представления попросите переводить общение в письма или электронную почту. В письменной форме проще доказать факты и отстоять права.
Запись звонка, а затем отправленное по почте письмо с вопросами к коллектору создаёт официальный след и уменьшает вероятность неправомерных действий.
Шаг 3. Анализ долга и подготовка ответа
Проверьте, совпадает ли сумма с вашими данными, нет ли сроков исковой давности и не передан ли долг некорректно. На этом этапе лучше проконсультироваться с юристом, если есть сомнения.
Если долг признаётся, предложите письменный план погашения или запросите реструктуризацию у кредитора.
Права должника: что можно требовать и какие методы запрещены
Знание прав — ваша главная защита. Коллекторы не имеют права угрожать, использовать физическое давление или публиковать персональные данные без согласия.
Если действия коллектора переходят границы закона, следует собирать доказательства для жалоб в контролирующие органы или суд.
Перечень основных прав должника
- право на уважительное обращение без угроз;
- право требовать документального подтверждения долга;
- право требовать письменной переписки;
- право на защиту персональных данных;
- право жаловаться в надзорные органы и суд.
Запрещённые приёмы и что с ними делать
Коллекторы не имеют права: приходить домой с утра или ночью, угрожать физической расправой, звонить коллегам и соседям с разглашением сведений, давить эмоционально.
Если вас преследуют незаконно, соберите доказательства и направьте жалобу — документированные факты важнее эмоций.
Фиксируйте номера, записи и сообщения. Это поможет при подаче жалобы или обращении в суд.
Куда жаловаться: контакты контролирующих органов
В России жалобы можно направлять в Роскомнадзор по вопросам персональных данных и в Роспотребнадзор при нарушении прав потребителя. Также существуют прокуратура и суды общей юрисдикции.
Если вы чувствуете, что действия коллектора содержат признаки преступления — угрозы, вымогательство — подаётся заявление в полицию.
Практические шаблоны: что сказать по телефону и как оформить документ
Я приведу несколько простых шаблонов фраз и писем, которые помогут сохранить контроль и не дать себя вывести из равновесия. Эти фразы гарантируют вежливость, но не уступчивость.
Шаблоны можно адаптировать под конкретную ситуацию — главное, сохранять фактологичность и требовать подтверждений.
Короткие фразы для первого контакта
- «Представьтесь, пожалуйста, полностью: имя, организация и основание требования»;
- «Направьте, пожалуйста, письменное уведомление на мой адрес или электронную почту»;
- «Я запрошю у кредитора подтверждающие документы и свяжусь с вами письменно»;
- «Не угрожайте и не используйте оскорбления — в противном случае я зафиксирую факты».
Образец краткого письма в ответ на требование
Ниже — структура письма, которое стоит отправить заказным письмом или на e-mail, если коллектор обратился к вам по телефону.
| Элемент письма | Что указать |
|---|---|
| Шапка | ФИО, адрес, контактный телефон |
| Кому | Название организации коллектора, адрес, контакт |
| Текст | Кратко: требую ссылку на документ, подтверждающий передачу права требования; прошу прислать расчёт суммы |
| Приложения | Копии имеющихся у вас документов |
Образец претензии при нарушении прав
- в шапке — ваши данные и данные коллектора;
- в тексте — описать факты, приложить доказательства (скриншоты, записи);
- потребовать прекращения незаконных действий и компенсировать возможный моральный вред;
- указать срок ответа и последствия невыполнения (жалоба в прокуратуру, полиция, суд).
Таблица: законные и незаконные действия коллекторских структур
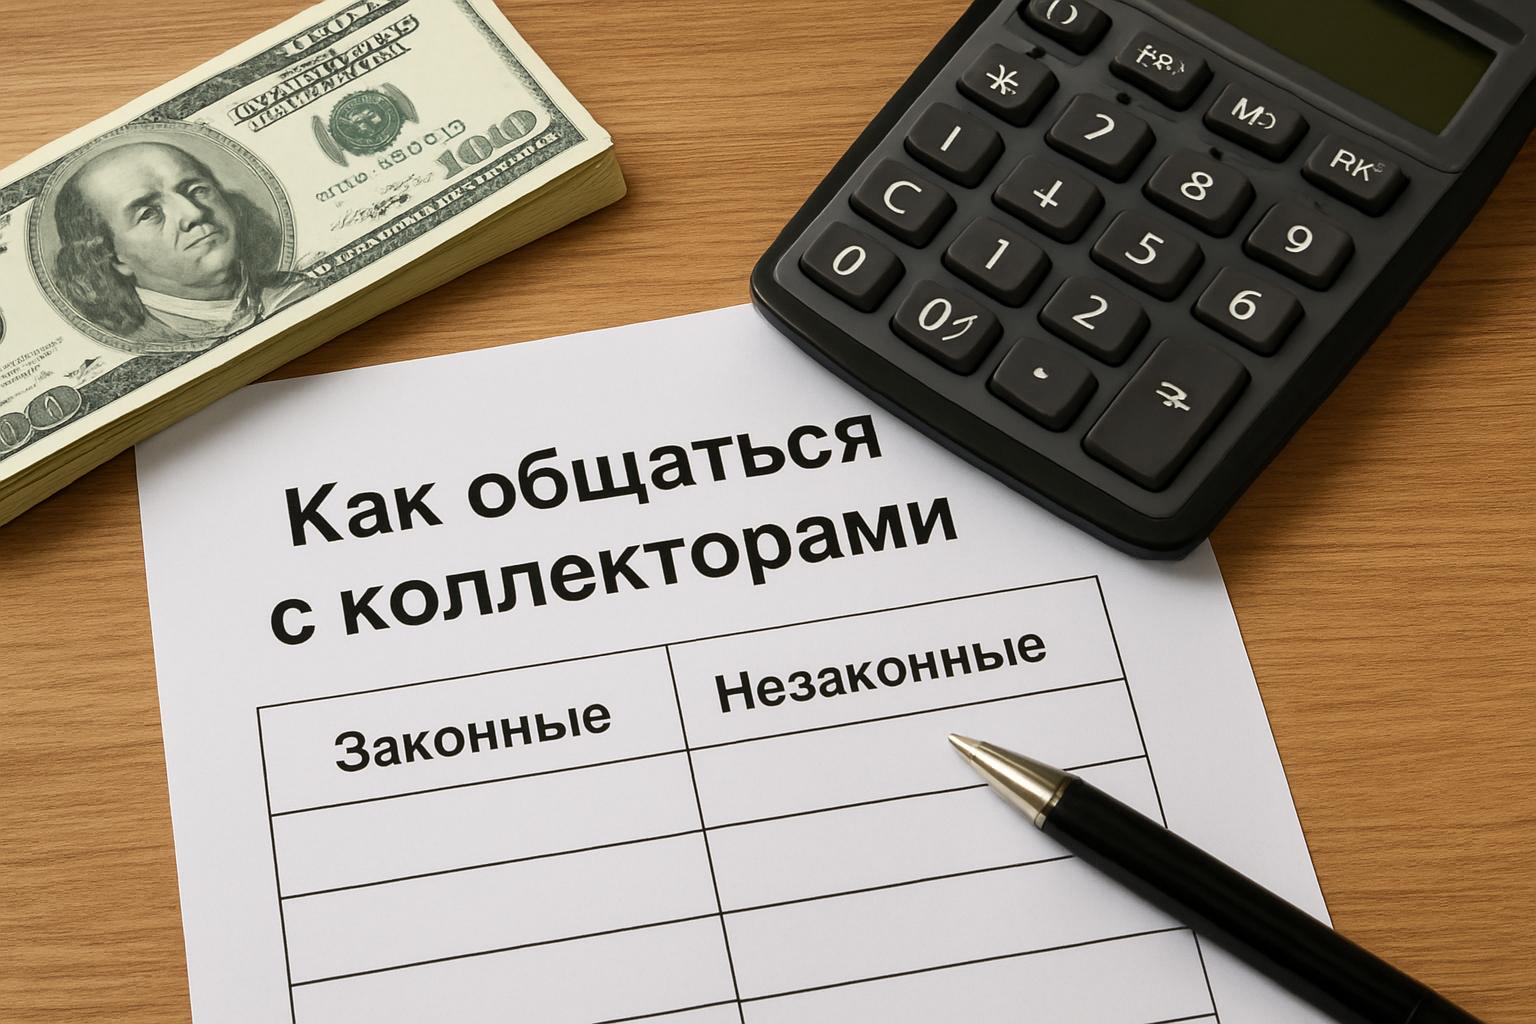
Эта таблица поможет быстро отличить допустимые приёмы от тех, которые запрещены и требуют реакции.
| Законные действия | Незаконные действия |
|---|---|
| Звонки с оповещением о задолженности в рабочее время | Угрозы, оскорбления, моральное давление |
| Письменные уведомления с расчётом задолженности | Публикация данных о задолженности в соцсетях или среди коллег |
| Предложение графика погашения | Личные визиты в ночное время и постоянные преследования |
| Передача дела в суд и приставам после соответствующей процедуры | Вымогательство, требование денег нелегальными способами |
Стратегии переговоров: как снижать сумму и добиваться реструктуризации
Если долг реальный, переговоры о реструктуризации или снижении штрафов часто приносят результат. Важно понимать, на что коллектор может пойти и что выгодно вам.
Мой опыт показывает: подготовленная и спокойная позиция чаще приводит к компромиссу, чем эмоциональные перепалки.
Что предложить: варианты погашения
- единовременная выплата с просьбой о списании процентов;
- помесячная рассрочка с конкретными датами и суммами;
- частичное погашение сейчас и рассрочка остатка;
- переговоры с банком о официальной реструктуризации через кредитора.
Как фиксировать договорённости
Любое устное соглашение требуйте в письменной форме. Письмо, где чётко указан график и подтверждение о прекращении звонков после оплаты — ваше главное доказательство.
Настаивайте на подписи ответственного лица и печати организации, если это применимо.
Если переговоры зашли в тупик
Если коллектор отказывается идти на контакт или предлагает незаконные схемы, прекращайте общение и переходите к жалобам и юридическому сопровождению.
Консультация юриста и обращение в суд по спорным моментам часто останавливают недобросовестных взыскателей.
Что делать при судебных и исполнительных процедурах
Если дело дошло до суда или приставов, важно действовать быстро и по правилам: подавать возражения, участвовать в заседаниях и использовать возможности отсрочки исполнения.
Не стоит игнорировать повестки — это усиливает позиции кредитора и усложняет защиту.
Подготовка к судебному процессу
- соберите все платежные документы и переписку;
- подготовьте возражение на иск с указанием ваших аргументов;
- при необходимости найдите адвоката или юриста по долгам;
- подумайте о контрпредложении (план погашения) до суда.
Взаимодействие с судебными приставами
С приставами общайтесь официально: получите решение суда, узнайте, какие меры уже применяются, и предложите график погашения. Иногда приставы дают небольшой срок для добровольного погашения.
Если приставы действуют в рамках закона, договоритесь о рассрочке и платите по графику — это убережёт вас от принудительных списаний.
Ошибки, которых стоит избегать
- игнорирование повесток и писем;
- устное признание долга без проверки документов;
- передача личных данных незарегистрированным лицам;
- подписывание документов без чтения и консультации.
Контроль и план действий: чек-лист для должника
Чек-лист помогает не забыть важные шаги и держать ситуацию под контролем. Ниже — сводный план действий при первом контакте и далее.
| Шаг | Действие | Срок |
|---|---|---|
| 1 | Попросить идентификацию и письменные подтверждения | Моментально |
| 2 | Собрать и проверить документы по долгу | 1–3 дня |
| 3 | Перевести общение в письменный формат | В течение недели |
| 4 | Предложить план погашения или попросить реструктуризацию | 14 дней |
| 5 | Если есть нарушения — подготовить жалобы | 30 дней |
Ещё один короткий список уточнений
- не платите по устному требованию без договора;
- фотографируйте и храните все документы;
- регулярно проверяйте кредитную историю;
- используйте официальные каналы коммуникации;
- при угрозах незамедлительно фиксируйте все факты.
Личный опыт и реальные примеры
Когда однажды ко мне пришло письмо от коллекторской компании с странным расчётом процентов, я сначала запросил официальные документы у кредитора. Это дало время и позволило выявить ошибку в сумме, которую списали в счёт невозвращённых процентов.
Письмо с просьбой пересчитать долг и требованием доказательств было отправлено заказным письмом. Через две недели мне пришёл исправленный расчёт и предложение реструктуризации.
Пример переписки — результат спокойствия
- четкая формулировка претензии;
- требование прислать расчёт задолженности;
- предложение плана погашения;
- фиксация сроков ответа.
Что помогло в моей ситуации
Фокус на документах, спокойный тон и готовность идти в защиту своих прав. Это уменьшило давление и привело к согласию, выгодному обеим сторонам.
Если бы я не подготовился, ситуация могла бы закончиться списанием средств без возможности оспорить ошибку.
Частые ошибки должников и как их избежать
Ошибки только усугубляют проблему и дают коллекторам преимущество. Их можно избежать простыми и проверенными шагами.
Ниже перечислены распространённые просчёты и конкретные рецепты, как не допустить их в общении с коллекторами.
Ошибка: паника и немедленная оплата
Оплата «чтобы отвязались» иногда воспринимается как быстрый выход, но она лишает возможности проверить данные и уменьшить сумму. Сначала требуйте документы и проанализируйте ситуацию.
Ошибка: передача данных посторонним лицам
- не сообщайте реквизиты карты и коды в SMS посторонним абонентам;
- проверяйте легальность запросов на личные данные;
- используйте официальный сайт и телефон банка для уточнений.
Ошибка: отсутствие письменных доказательств
Устные обещания ничем не подкреплены. Каждый важный договор и согласование — в письме с подписью и печатью или хотя бы в электронной переписке.
Сохраняйте холодную голову и крепко держите документы — это ваши главные активы в диалоге с коллекторами.
Заключительные практические советы и ресурсы
Подведу итог действиям, которые реально работают: подготовка, фиксация фактов, перевод общения в письменный формат и использование правовой защиты. Эти шаги помогают сохранить деньги и спокойствие.
Если вы сомневаетесь в своих силах, обратитесь за консультацией к юристу по вопросам долгов. Профессиональная поддержка стоит своих денег и часто экономит больше, чем кажется.
Короткий финальный чек-лист
- Попросите идентификацию у коллектора.
- Переведите общение в письменную форму.
- Проверьте документы и расчёт задолженности.
- Не соглашайтесь на устные выплаты без подтверждения.
- Если нарушают права — направьте жалобу и звоните в полицию при угрозах.
Полезные ресурсы
- официальные сайты банков для проверки реквизитов;
- юридические консультации при спорах;
- контактные данные контролирующих органов для подачи жалоб;
- онлайн‑сервисы для проверки кредитной истории.
Главное правило: общаться с коллекторами следует решительно, но в рамках закона, документируя каждый шаг и требуя письменных подтверждений.
Взаимодействие с коллекторами — это не битва, а переговоры, где выигрывает тот, кто лучше подготовлен и уверен в своих правах.