








DeFi расшифровывается как «децентрализованные финансы» и означает набор финансовых сервисов, работающих без посредников благодаря блокчейну и смарт‑контрактам. В основе лежат открытые протоколы, которые позволяют занимать, кредитовать, обменивать и зарабатывать на криптоактивах без банков и брокеров. Польза для инвестора видна в доступности, прозрачности и высокой автоматизации операций.
Применение DeFi охватывает обмены токенов, кредитование, обеспечение ликвидности, страхование, платежи и создание новых финансовых инструментов. Ключевые преимущества — открытый доступ 24/7, программируемость активов и потенциал доходности, которая часто превосходит традиционные инструменты. Вместе с тем в системе присутствуют технологические, экономические и регуляторные риски, требующие аккуратного подхода.
Как работает DeFi
Блокчейн и смарт‑контракты
DeFi строится на блокчейне, чаще всего на платформе Ethereum, где выполняются смарт‑контракты — программы, автоматически исполняющие условия соглашений. Смарт‑контракт заменяет посредника и записывает сделки в публичный реестр, что обеспечивает проверяемость и неизменяемость транзакций.
Смарт‑контракты позволяют создавать сложные финансовые логики: пулы ликвидности, автоматизированные маркет‑мейкеры, кредитные позиции с залогом. Ошибка в коде или уязвимость приводят к потере средств, поэтому аудит и проверка протоколов остаются критически важными.
AMM и пулы ликвидности
Автоматизированные маркет‑мейкеры (AMM) заменяют книгу ордеров формулами управления ценой на основе соотношения активов в пуле. Провайдеры ликвидности вносят пары токенов и получают комиссию от торгов, пропорционально своей доле.
Механика AMM делает возможными постоянные обмены без контрагента, но подвержена таким эффектам, как непостоянные потери при сильной волатильности. Управление рисками требует понимания формулы пула и корреляции активов.
Оракулы и внешние данные
Для корректной работы многих протоколов требуются текущие цены и внешние данные, которые поставляют оракулы. Надёжность оракулов напрямую влияет на безопасность кредитования и расчётов.
Централизованные оракулы создают точку слабости, поэтому развиваются децентрализованные решения, агрегирующие данные и проверяющие источники. В любом случае я проверяю, каким оракулом пользуется протокол перед вложением средств.
Как использовать DeFi: пошаговая инструкция
Подготовка кошелька и базовые настройки
Первый шаг — завести совместимый кошелёк, например MetaMask или аппаратный кошелёк Ledger. Кошелёк хранит приватные ключи и служит интерфейсом для взаимодействия с протоколами.
Обязательная практика — создать резервную копию seed‑фразы и хранить её оффлайн. Я всегда держу основные средства на аппаратном кошельке, а для активной работы использую отдельный программный кошелёк с минимальным балансом.
Выбор протокола и проверка безопасности
При выборе платформы оцениваю аудит кода, историю уязвимостей, сумму заблокированных средств (TVL) и активность разработчиков. Популярность не отменяет необходимости проверки: даже известные проекты падали из‑за багов.
Пользуюсь чек‑листом: аудит, мультисиг‑управление, прозрачность резервов, репутация команды и наличие баг‑баунти. Эти факторы снижают операционные риски, но не устраняют полностью технологические уязвимости.
Внесение средств и базовые операции
- Перевод криптовалюты на кошелёк.
- Своп на нужный токен через DEX.
- Вклад в пул ликвидности или размещение в кредитной платформе.
- Мониторинг позиции и своевременное закрытие при неблагоприятных движениях.
- Вывод прибыли и учёт налогов.
Я рекомендую начинать с небольших сумм и тренировать операции в тестовой сети или с минимальными средствами, чтобы понять интерфейс и комиссии.
Виды DeFi‑продуктов
Децентрализованные биржи (DEX)
DEX позволяют обменивать токены без биржевого посредника через AMM или книгу ордеров на блокчейне. Известные примеры — Uniswap, SushiSwap, Curve.
DEX подходят для торговли токенами и получения комиссии провайдерам ликвидности. Я использую DEX для получения ликвидности по редким парам, где централизованные биржи имеют ограничения.
Кредитование и займы
Протоколы кредитования, такие как Aave и Compound, позволяют давать и брать займы под залог криптоактивов. Доход провайдера формируется из процентной ставки заемщика.
Важно учитывать параметры залога, фактор ликвидации и волатильность актива. Я распределяю залоги между стейблкоинами и менее волатильными токенами, чтобы снизить риск принудительной ликвидации.
Стейкинг и доходное фермерство
Стейкинг обеспечивает доход за поддержание сети или участие в пуле. Доходное фермерство (yield farming) сочетает множество операций: поставка ликвидности, заимствование, использование бонусных токенов.
Я рассматриваю доходное фермерство как более сложную стратегию, требующую активного мониторинга и понимания механизмов распределения наград.
Стейблкоины и платежные решения
Стейблкоины поддерживают стабильность цены и используются для расчетов внутри екосистемы. Различают централизованные (USDT, USDC) и алгоритмические стейблкоины.
Выбор стейблкоина влияет на контрагентский риск и ликвидность. В практике я отдаю предпочтение резервным моделям с прозрачной отчётностью.
Плюсы и минусы DeFi
Преимущества
- Доступность 24/7 без необходимости банковских выходных.
- Открытость кода и прозрачность транзакций.
- Высокая автоматизация и программируемость продуктов.
- Возможность получить доход выше традиционных инструментов.
- Новые финансовые услуги для необслуживаемых рынков.
- Композиционность протоколов — возможность строить сложные стратегии.
Эти преимущества делают DeFi привлекательным для тех, кто готов изучать технологию и управлять рисками.
Риски и ограничения
- Технические уязвимости смарт‑контрактов и баги.
- Риск ликвидации при падении стоимости залога.
- Комиссии сети, которые могут съесть доход при малых суммах.
- Рыночный риск и высокая волатильность криптоактивов.
- Регуляторные неопределённости и вероятные ограничения.
- Социальная инженерия и риск потери ключей.
В моей практике главные потери происходили не от падения цены, а из‑за неверных действий пользователя и незначительных комиссий, которые не учли заранее.
Сравнение DeFi и традиционных финансов
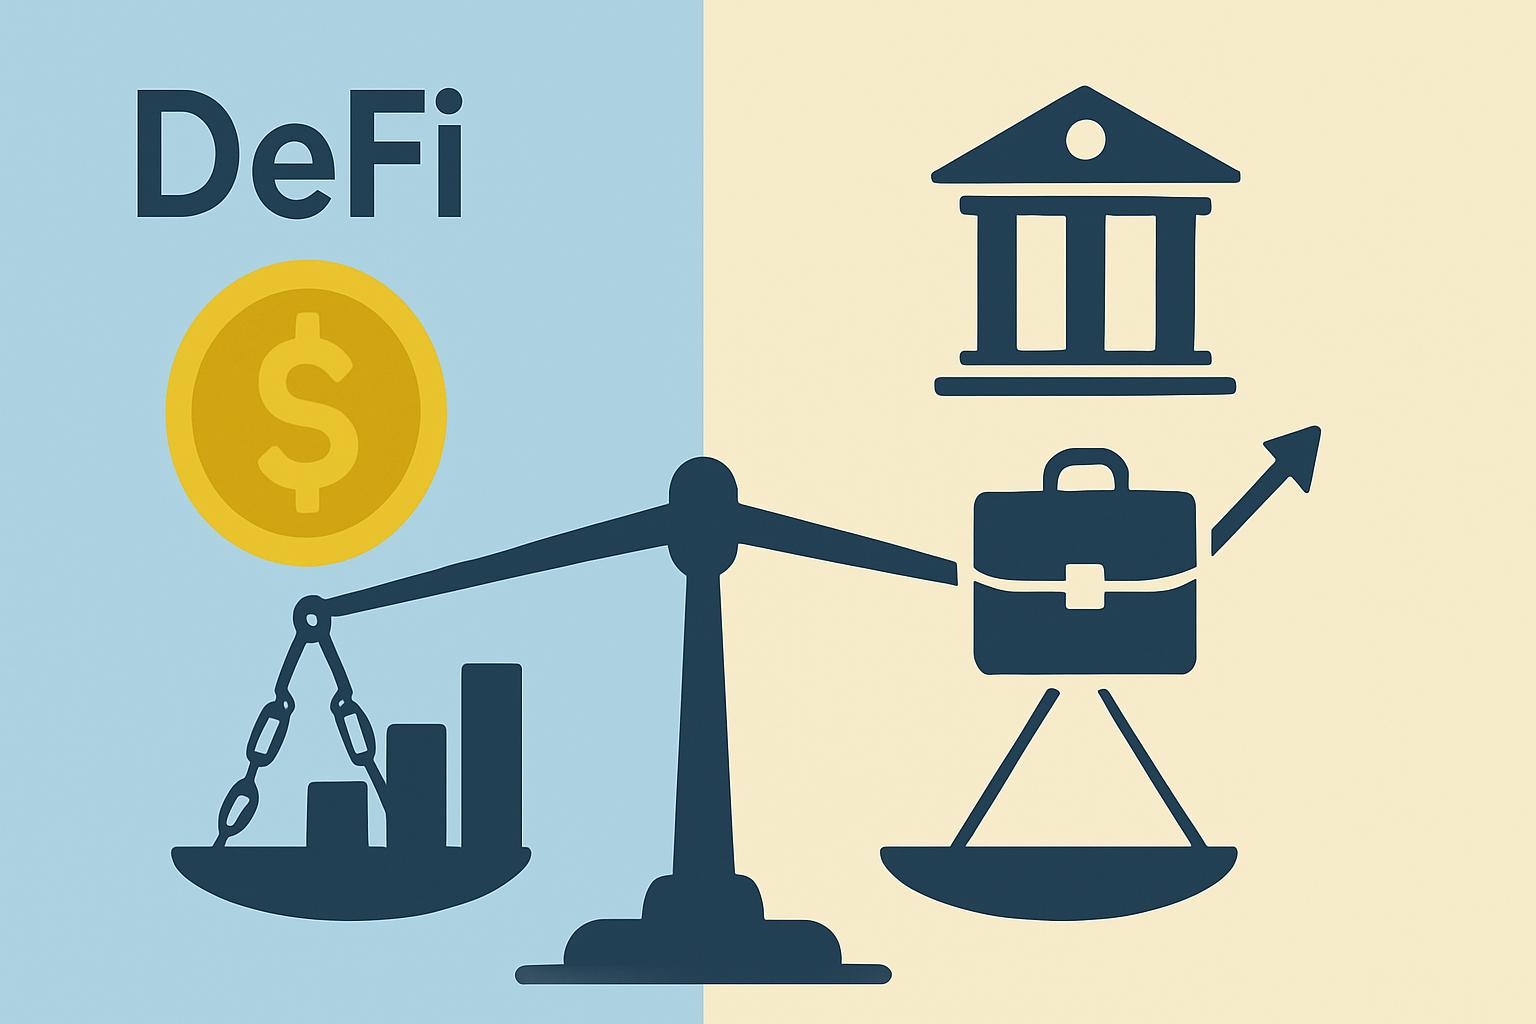
| Параметр | DeFi | Традиционные финансы |
|---|---|---|
| Доступ | Открытый, 24/7, без KYC в большинстве случаев | Ограниченный рабочими часами, требует верификации |
| Прозрачность | Высокая, транзакции публичны | Ограниченная, закрытые реестры |
| Контроль | Пользователь контролирует ключи | Банк/брокер контролирует активы |
| Риски | Технологические и волатильность | Кредитный, операционный, регуляторный |
| Доходность | Может быть высокой, но нестабильная | Стабильная, но чаще ниже |
| Протокол | Основная функция | TVL (прибл.) | Особенности |
|---|---|---|---|
| Uniswap | DEX (AMM) | Несколько млрд USD | Простота свопа, широкая ликвидность |
| Aave | Кредитование | Несколько млрд USD | Много активов, гибкие ставки |
| Compound | Кредитование | Сотни млн — млрд USD | Простой интерфейс, автоматические ставки |
| Maker | Создание DAI | Сотни млн USD | Децентрализованный стейблкоин с залогом |
Стоит ли вкладываться в DeFi: прагматичный подход
Определение целей и горизонтов
Решение о вложении завязано на целях: спекуляция, долгосрочное накопление или получение дохода. Для краткосрочной спекуляции DeFi предлагает инструменты с высокой доходностью, но и с высоким риском.
Если цель — сохранение капитала, часть портфеля лучше держать в менее волатильных инструментах и стейблкоинах. Я делю капитал на трёхуровневую структуру: рискованный, сбалансированный и защитный пул.
Стратегии и управление рисками
Рекомендую несколько стратегий: HODL топовых токенов, стейкинг стабильных активов, доходное фермерство с ограниченным капиталом, а также диверсификация по протоколам и сетям.
Ключевые правила управления риском: не держать все средства в одном протоколе, использовать аппаратные кошельки для крупных сумм, устанавливать стоп‑уровни и регулярно ребалансировать портфель.
Налоги и регуляция
Налоговый режим зависит от юрисдикции, но в большинстве стран операции с криптовалютой подлежат налогообложению. Это влияет на реальную доходность и требует учёта при планировании инвестиций.
Я веду учёт транзакций по каждому активу и сохраняю подтверждения операций. Консультация с налоговым специалистом помогает избежать ошибок и штрафов.
«DeFi переворачивает логику финансов, но инвестору важно понимать, что это сочетание технологий и экономики: без знаний потери неизбежны» — практикующий инженер блокчейн‑проектов.
Практические примеры и расчёты
Пример: вклад в пул ликвидности
Вложение 1 000 USD в пул ETH/USDC на Uniswap дает часть комиссий и подвержено непостоянной потере при изменении цены ETH. При умеренной волатильности годовая доходность может составлять от 5% до 50% в зависимости от объёма торгов и комиссий.
Практически я моделирую три сценария: консервативный (малые обороты), реальный (средние обороты) и агрессивный (высокая волатильность и комиссии). Это показывает разброс возможной доходности и вероятность убытка от непостоянной потери.
Пример: кредитование под залог
При размещении 5 000 USD в виде залога под заем в Aave с LTV 50% можно получить заём 2 500 USD. Доход от предоставления ликвидности компенсирует часть кредитной ставки заемщика. Главное — следить за уровнем обеспечения, чтобы избежать ликвидации при падении цены залогового актива.
В реальных условиях я оставляю запас ликвидности для докапитализации позиции и устанавливаю мониторинг цен для автоматического реагирования.
Типичные ошибки новичков и как их избежать
Первоочередные ошибки
- Игнорирование комиссий сети и их влияния на рентабельность.
- Использование одних ключей для всех операций и хранение seed‑фразы в облаке.
- Вложение больших сумм без тестирования протокола.
- Поддаваться хайпу и вкладываться в неизвестные проекты без аудита.
- Отсутствие стратегий выхода и управления ликвидностью.
- Недооценка налоговых обязательств.
Избежать этих ошибок помогает планирование, тестирование и соблюдение базовых правил безопасности.
Практические советы
Я рекомендую открывать сделки с малыми суммами, читать документацию протокола, следить за сообщениями разработчиков и подключать аппаратные кошельки для крупных позиций. Регулярный аудит портфеля снижает вероятность крупных потерь.
FAQ
-
Что такое DeFi и чем он отличается от криптовалюты
DeFi — это экосистема финансовых приложений на блокчейне, использующая смарт‑контракты. Криптовалюта — это цифровой актив, тогда как DeFi представляет собой набор сервисов для работы с этими активами.
-
Как начать вкладываться в DeFi безопасно
Начинать с малого, изучить кошелёк и протокол, проверить аудит и историю проекта, использовать аппаратный кошелёк для больших сумм и вести учёт транзакций для налогов.
-
Какие основные риски и как их минимизировать
Риски: баги в смарт‑контрактах, ликвидация залога, комиссии сети, регуляторные изменения. Минимизация через диверсификацию, аудит, мультисиг и аппаратные кошельки.
-
Какие доходности ожидать
Доходности варьируются сильно: от нескольких процентов годовых при стейкинге до десятков или сотен процентов при агрессивном фермерстве. Реальная доходность зависит от волатильности, комиссий и условий протокола.
-
Нужно ли платить налоги с доходов в DeFi
В большинстве юрисдикций да. Доходы от продажи токенов, процентов и операций с деривативами подлежат налогообложению. Рекомендую консультироваться с локальным специалистом и вести подробный учёт.
-
Стоит ли переходить полностью на DeFi
Полный переход — это стратегический выбор с повышенными рисками. Более разумно рассматривать DeFi как часть диверсифицированного портфеля, распределяя капитал между традиционными и децентрализованными инструментами.
Я использую DeFi как инструмент для получения дополнительной доходности и тестирования новых финансовых моделей. Подход должен быть прагматичным и взвешенным: технологии дают возможности, но ответственность за средства остаётся на инвесторе.

Имею опыт разработки смарт-контрактов в DeFi проектах, участвовал в оценке рисков безопасности, что помогло минимизировать потери, рекомендую тщательно анализировать протоколы.