








В этой статье подробно объясняется, что отличает срочный вклад от вклада до востребования, какие у каждого продукта преимущества и особенности, и как выбрать между ними в зависимости от финансовой цели. Я разберу основные параметры: ликвидность, доходность, риски, налогообложение и удобство использования, а также приведу реальные примеры и расчеты. Читатель узнает, почему термин «срочный вклад» означает фиксированный срок, а «вклад до востребования» — гибкость снятия, и какие последствия это имеет для дохода и поведения сбережений.
Краткие определения и ключевые различия
Что такое срочный вклад
Срочный вклад — это банковский продукт, при котором вкладчик размещает деньги на заранее оговоренный период. Банк выплачивает проценты по установленной ставке, обычно выше, чем по вкладам до востребования, но доступ к сумме ограничен до окончания срока.
Что такое вклад до востребования
Вклад до востребования предполагает возможность свободно снимать и пополнять средства в любое время. Процентная ставка по таким вкладам ниже, но сохранена полная ликвидность — деньги доступны на случай непредвиденных расходов.
Аббревиатуры и расшифровки
Если удобно сокращать, можно использовать аббревиатуры: СВ — «срочный вклад», ВДВ — «вклад до востребования». Такие сокращения помогут экономить место в таблицах и формулах.
Ликвидность и доступ к средствам
Поведение денег в срочном вкладе
Главная особенность срочного вклада — ограниченная ликвидность. Средства обычно блокируются на срок, и преждевременное снятие приводит к потере процентов или к штрафу. Это важно учитывать при планировании крупных покупок.
Как работает вклад до востребования
Вклад до востребования обеспечивает мгновенный доступ к деньгам. Нужна срочная сумма — вы снимаете ее без санкций. Это делает такие вклады удобной «подушкой безопасности» для семьи или бизнеса.
Последствия выбора
Выбор между ликвидностью и доходностью — главный компромисс. Если важна доступность средств, вклад до востребования выигрывает. Если приоритет — максимальный доход при относительно стабильных сбережениях, рассматривайте срочный вклад.
- Срочный вклад: ограниченный доступ, более высокая ставка.
- Вклад до востребования: полный доступ, низкая ставка.
- Комбинация: часть денег на срочный вклад, часть — до востребования.
Процентные ставки и реальная доходность
Почему ставки по срочным вкладам выше
Банки платят больше за срочные вклады, потому что получают гарантированный источник средств на определённый срок. Это позволяет им планировать кредитный портфель и выдавать кредиты под более предсказуемую ставку.
Механика начисления процентов
Проценты могут начисляться раз в месяц, раз в квартал или в конце срока. Важно учитывать условия: капитализация процентов увеличивает эффективную доходность срочного вклада. Вклад до востребования чаще всего имеет простое начисление без мощной капитализации.
Инфляция и реальная доходность
Реальная доходность — это номинальная ставка минус инфляция. Даже высокий процент по срочному вкладу может «съедаться» ростом цен. Поэтому при сравнении продуктов учитывайте ожидания инфляции.
- Номинальная ставка — то, что объявляет банк.
- Эффективная ставка — с учётом капитализации.
- Реальная ставка — с учётом инфляции и налогов.
Риски, гарантии и страхование вкладов
Гарантии государства
В большинстве стран депозиты физических лиц защищены системой страхования вкладов. Это означает, что и срочный вклад, и вклад до востребования подпадают под компенсацию в случае банкротства банка, в пределах установленных лимитов.
Риски, связанные со срочным вкладом
Риск здесь — прежде всего потеря дохода при досрочном расторжении. Также существует риск реинвестирования: по истечении срока следующая ставка может оказаться ниже. Это повлияет на долгосрочную доходность.
Риски вклада до востребования
У вклада до востребования риск снижения дохода выше из-за низкой ставки. Однако сам по себе риск потери средств минимален при наличии страхования. Основная уязвимость — влияние инфляции и ненакопление капитала.
Важно: страхование вкладов защищает сумму, но не гарантирует доходность. Сохранность как таковая и рост покупательной способности — разные вещи.
Налогообложение и отчетность
Как облагаются проценты по вкладам
Проценты по банковским вкладам обычно облагаются налогом на доходы физических лиц. Банк может автоматически исчислить и удержать налог при выплате процентов или при закрытии вклада.
Различия между типами вкладов в налоговой практике
С точки зрения налогообложения нет принципиальной разницы: и по срочному вкладу, и по вкладу до востребования налог начисляется на сумму начисленных процентов. Разница проявляется в том, как и когда эти проценты выплачиваются.
Документы и учет
Банковские выписки, справка 2-НДФЛ (или её аналог) — стандартный набор документов для декларации. Если вы ведёте учёт инвестиций, удобно иметь отдельную папку с договорами и графиком выплат по каждому вкладу.
- Храните договоры и графики начисления процентов.
- Сохраняйте банковские выписки для подтверждения доходов.
- Учитывайте налоги при планировании реальной доходности.
Практические примеры и расчёты
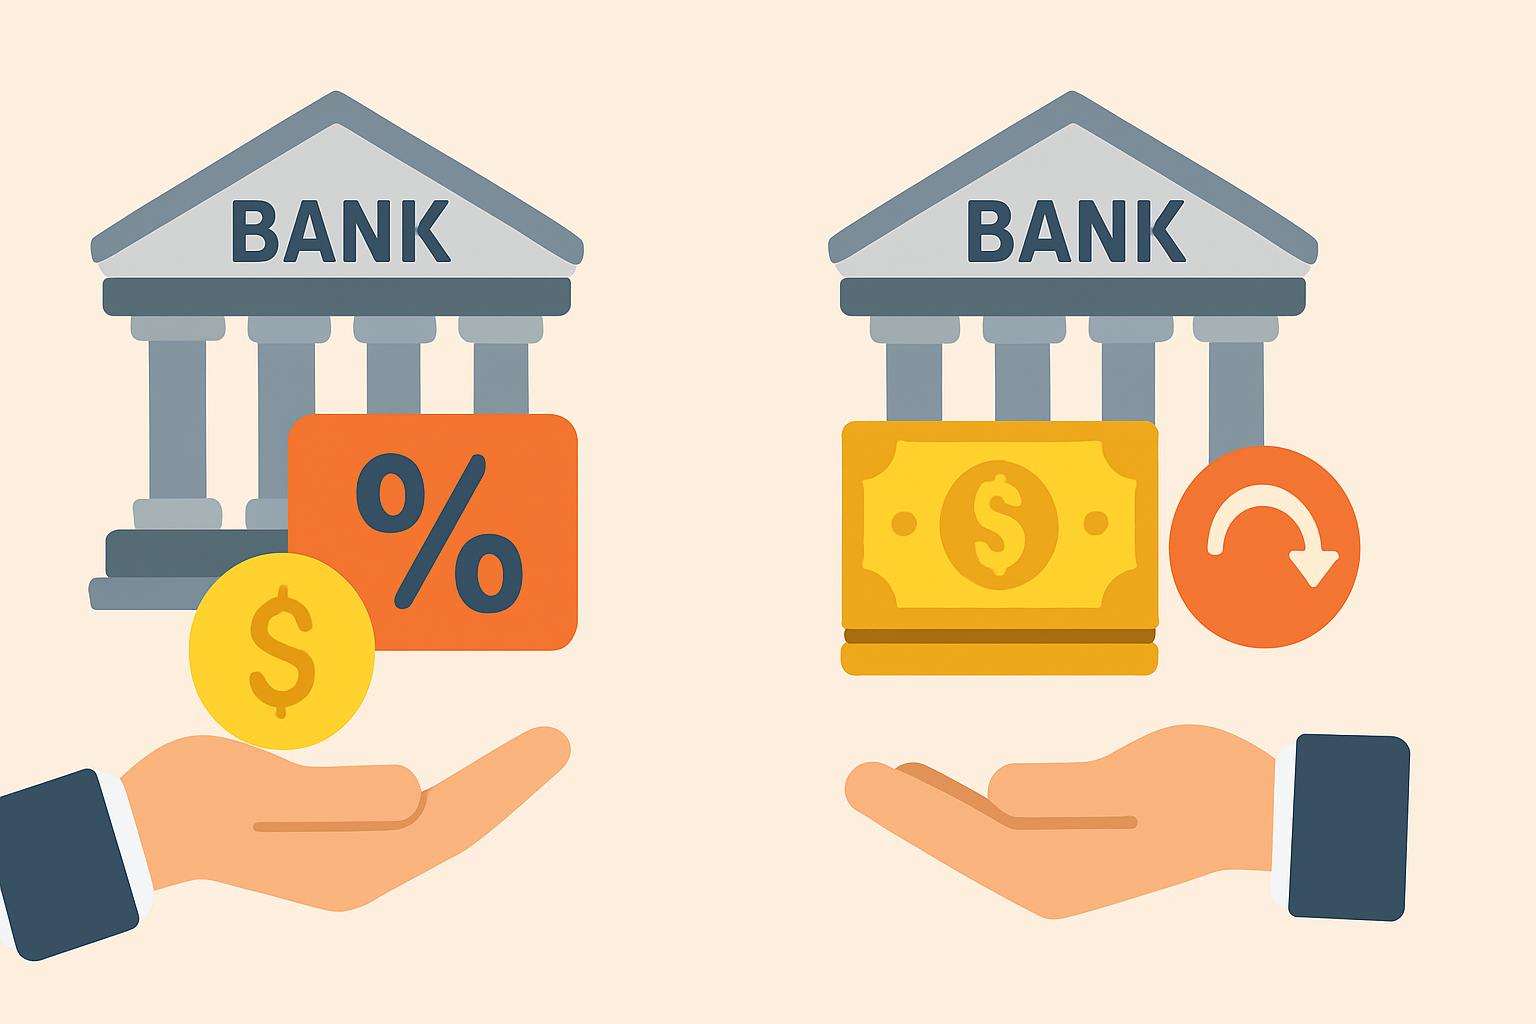
Таблица сравнения характеристик
| Параметр | Срочный вклад | Вклад до востребования |
|---|---|---|
| Ликвидность | Низкая — средства заморожены до срока | Высокая — свободное снятие и пополнение |
| Ставка | Выше среднерыночной | Ниже среднерыночной |
| Штрафы при снятии | Часто есть | Нет |
| Капитализация | Возможна | Редко |
| Подходит для | Накоплений на цель со сроком | Резервного фонда и расходов |
Пример расчета: 100 000 рублей на год
Для наглядности приведу два сценария. В первом случае вы кладёте 100 000 рублей на срочный вклад под 6% годовых с ежеквартальной капитализацией.
Во втором случае те же 100 000 рублей лежат на вкладе до востребования под 1% годовых с ежемесячным начислением процентов.
| Параметр | Срочный вклад (6%) | Вклад до востребования (1%) |
|---|---|---|
| Начальная сумма | 100 000 | 100 000 |
| Процентная ставка | 6% годовых, квартальная капитализация | 1% годовых, ежемесячное начисление |
| Итог через 12 мес | ≈ 106 136 рублей | ≈ 101 005 рублей |
| Разница в доходе | ≈ 5 131 рублей в пользу срочного вклада | |
Что показывает пример
Пример иллюстрирует принцип: при прочих равных условиях срочный вклад приносит заметно больше дохода за счёт более высокой ставки и капитализации. Однако если деньги понадобятся досрочно, фактическая выгода может исчезнуть из-за штрафов и потери процентов.
Как выбрать: рекомендации и шаблон решения
Определите финансовую цель
Первое, что нужно понять — для чего вам нужны деньги. Накопление на крупную покупку через два года логично держать в срочном вкладе. Если же это «подушка» на случай непредвиденных ситуаций, вклад до востребования подходит больше.
Комбинированный подход
Часто оптимальное решение — сочетать оба типа. Разделите сумму: основную часть положите на срочный вклад, небольшую сумму оставьте во вкладах до востребования для оперативных расходов.
- Определите срок, на который вы готовы «заморозить» деньги.
- Оцените размер подушки ликвидности (обычно 3–6 месячных расходов).
- Разделите средства между срочным вкладом и вкладом до востребования.
Личный опыт автора
Как человек, который несколько лет аккумулировал средства на ремонт квартиры, я использовал комбинацию. Основную сумму разместил на срочном вкладе на год, а 20 % держал во вкладе до востребования. Это позволило получить более высокий доход и при этом спокойно реагировать на неожиданные расходы.
Условия банков: на что смотреть в договоре
Штрафы и комиссии
Внимательно читайте разделы о досрочном расторжении договора. Там прописаны коэффициенты пересчёта процентов и возможные комиссии. Эти условия могут съесть существенную часть дохода при снятии средств раньше срока.
Процедуры пополнения и снятия
Узнайте, разрешено ли пополнение срочного вклада и как часто это можно делать. Некоторые предложения позволяют пополнять вклад без изменения условий, другие — нет. Для вклада до востребования важна простота операций через мобильный банк.
Промо-условия и акции
Банки часто предлагают повышенные ставки по акциям или новым клиентам. Такие предложения привлекательны, но их условия могут быть ограниченными по срокам или суммам. Читайте условия внимательно.
- Сроки и порядок выплаты процентов.
- Возможность частичного снятия.
- Условия пополнения вклада.
- Особые промо-условия для новых средств.
Частые ошибки и как их избежать
Ошибка: опираться только на рекламную ставку
Реклама показывает максимальную ставку, но реальные условия обычно сложнее. Сравнивайте эффективную доходность и смотрите на условия капитализации.
Ошибка: игнорировать инфляцию
Независимо от типа вклада, учитывайте ожидания инфляции. Если процент ниже инфляции, покупательная способность сбережений падает, несмотря на видимый рост счета.
Ошибка: отсутствие резервного фонда
Размещение всех средств в срочный вклад без наличия подушки безопасности — типичная ошибка. Она приводит к вынужденным досрочным снятиям и потере дохода.
- Не пренебрегайте графиком капитализации.
- Делайте резервы для непредвиденных ситуаций.
- Читать договор полностью перед подписанием.
- Сравнивать итоговую сумму, а не только процент.
Итоговые практические схемы
Схема для консервативного вкладчика
Если вы ставите на безопасность и стабильность, большая часть портфеля идёт в срочные вклады с разными сроками. Это позволяет застраховать себя от риска реинвестирования и получить более высокий средний доход.
- 60–70 % в срочные вклады разного срока.
- 30–40 % в вклады до востребования для ликвидности.
- Реинвестировать по мере окончания сроков.
Схема для человека с непредсказуемыми расходами
Если доходы переменчивы, логично держать большую часть средств во вкладах до востребования и небольшую часть в срочных вкладах для более высокого дохода на ненужные краткосрочные накопления.
- 70–80 % в вкладах до востребования.
- 20–30 % в краткосрочных срочных вкладах.
Схема для накопления на цель
Для целей с определённым сроком используйте срочный вклад под срок цели. Так вы получите максимальную доходность и дисциплину — средства будут защищены от импульсивных трат.
- 100 % на срочный вклад при уверенности в сроке.
- Частичное пополнение при возможности.
Практический совет: разбивайте крупную сумму на несколько вкладов с разными сроками и условиями — это уменьшает риск и повышает гибкость.
Дополнительные моменты при сравнении
Онлайн-банкинг и удобство
Современные вклады удобно управлять через мобильные приложения. Для вклада до востребования это особенно важно: быстрый перевод на карту может решить срочную задачу без лишних сложностей.
Валютные вклады
Если рассматриваете вклады в валюте, учитывайте валютные риски. Ставки по срочным валютным вкладам часто ниже, и курс валюты может значительно влиять на реальную доходность.
Альтернативы банковским вкладам
В ряде случаев стоит рассмотреть облигации, фондовые инструменты или смарт-сбережения в банковских приложениях. Они могут предложить другую комбинацию доходности и ликвидности, но обычно сопряжены с большим уровнем риска.
- Онлайн-управление — удобство для вкладов до востребования.
- Валютные вклады — дополнительный риск курса.
- Инвестиционные инструменты — альтернатива с иными рисками.
Разобравшись, что отличает срочный вклад от вклада до востребования, можно принять взвешенное решение. Сопоставьте свои цели, срок и готовность к риску, изучите условия банков и используйте комбинированный подход, если нужно одновременно и доход, и доступ к средствам. Я рекомендую заранее прописывать финансовый план: какие суммы вы готовы «заморозить», какой размер подушки ликвидности вам нужен и какие альтернативы вы рассматриваете. Это убережёт от импульсивных решений и поможет сохранить покупательную способность сбережений.




Имею опыт работы с различными видами вкладов, включая срочные и вклады до востребования. Важно учитывать цели и уровень ликвидности, что помогает управлять рисками и максимизировать доходность.
Полностью согласен — когда-то вкладывал деньги на пять лет, потом срочно понадобились. Учился выбирать правильную стратегию.
В своей практической деятельности я неоднократно сталкивался с выбором между срочным вкладом и вкладом до востребования. Основное отличие состоит в сроках и условиях изъятия средств, что влияет на процентную ставку и ликвидность. Опыт работы показал, что срочные вклады более выгодны для долгосрочных накоплений, тогда как вклады до востребования обеспечивают гибкость но с меньшим доходом. Рекомендую тщательно анализировать финансовые цели перед выбором подходящего инструмента.