








Риски в инвестициях: как их оценить и управлять ими — это системный подход к выявлению, количественной и качественной оценке вероятных потерь и выбору инструментов для их снижения. Риск в инвестициях означает вероятность отклонения реальной доходности от ожидаемой с негативным для инвестора исходом; управление риском включает прогноз, ограничение потерь, хеджирование и мониторинг. Преимущества грамотного подхода — сохранение капитала, более предсказуемая доходность и возможность целевого принятия решения; сферы применения охватывают портфельное управление, корпоративные инвестиции, венчур и личные накопления.
Я опираюсь на практику портфельных менеджеров и риск-менеджеров: комбинация количественных метрик и простых процедур даёт высокую вероятность сохранения капитала при разумном росте. Далее приведу рабочие методы оценки рисков, конкретные инструменты, примеры расчётов и пошаговую инструкцию по внедрению процесса управления риском.
Что такое инвестиционный риск и почему он важен
Определение и суть
Инвестиционный риск — совокупность факторов, приводящих к отклонению фактической доходности от ожидаемой. Важно отличать волатильность как меру разброса доходностей и реальный риск убытка. Я разделяю риск на вероятностный компонент и воздействие на капитал.
Зачем нужен учет рисков
Учёт рисков позволяет планировать допустимые потери, соотносить риск и ожидания по доходности, выбирать подходящие инструменты и размер позиций. Практический эффект — уменьшение количества вынужденных продаж в убыточные периоды и улучшение соотношения риск/доходность.
Области применения
Применяют оценку и управление рисками в управлении инвестиционными портфелями, при совершении крупных вложений в недвижимость, при сделках M&A, в стартап-инвестициях и на фондовом рынке. В корпоративном финансировании это часть процесса стратегического планирования.
Виды рисков: классификация и конкретные примеры
Рыночные риски
Рыночный риск связан с движением цен и процентных ставок. Пример: падение фондового индекса на 30% в кризис приведёт к пропорциональному снижению стоимости портфеля акций.
Кредитные и контрагентские риски
Кредитный риск возникает, когда эмитент или дебитор не выполняет обязательства. Реальный случай: дефолт корпоративных облигаций приводит к потере номинала и процентов.
Операционные и юридические риски
Операционные риски связаны с внутренними процессами и ИТ-инфраструктурой; юридические — с правовыми аспектами контрактов и регуляций. Утрата данных и штрафы могут нанести прямой финансовый урон.
Системный и несистемный риск
Системный риск затрагивает весь рынок (экономический кризис, пандемия). Несистемный — специфичен для отдельного актива (банкротство компании). Диверсификация снижает несистемный риск, но не системный.
Методы оценки риска: от простых до продвинутых
Качественные методы
Качественная оценка включает проверку контрагента, анализ бизнес-модели, макроэкономические сценарии. Это база для понимания возможных источников потерь, особенно в частных инвестициях и венчуре.
Количественные метрики
Стандартные метрики — волатильность, бета, коэффициент Шарпа, Value at Risk (VaR) и Conditional VaR (CVaR). Я часто использую несколько метрик одновременно: VaR показывает потенциальную потерю при заданной вероятности; CVaR — среднюю потерю в худших сценариях.
Стресс-тестирование и сценарии
Стресс-тесты моделируют экстремальные, но правдоподобные события: резкий рост ставок, девальвация валюты, внезапная потеря выручки. Эти тесты выявляют уязвимые места, которые не видны при стандартных расчетах.
Применение моделей в практике
Мы в компании сочетали исторические симуляции VaR с аналитикой бизнес-рисков, что позволило корректировать лимиты и уменьшить просадку портфеля на 40% в период повышенной волатильности.
Инструменты управления риском
Диверсификация
Диверсификация снижает воздействие отдельного актива. Практическое правило: сочетать разные классы активов, географии и сектора. Пример: портфель с 60% акций и 40% облигаций исторически показывает меньшую волатильность, чем 100% акции.
Хеджирование
Хеджирование использует деривативы — фьючерсы, опционы, свопы — для снижения риска. В управлении валютным риском целесообразно фиксировать курсы при планируемых крупных платежах.
Ограничение потерь (лимиты и стоп-ордера)
Лимиты позиции, стоп-лоссы и маржинальные требования дисциплинируют исполнение стратегии. Я рекомендую устанавливать стоп-ордера исходя из риска на сделку в процентах от капитала.
Реинжиниринг процессов
Снижение операционных рисков достигается стандартизацией операций, резервным копированием данных и регулярными аудитами. Это простые действия, экономически эффективные при условии реализации.
Пошаговая инструкция: как внедрить систему управления риском
1. Сформировать риск-политику
Опишите цели, допустимый уровень риска, методики оценки и ответственность. Я рекомендую документ на 4–6 страниц с четкими лимитами по классам активов и размеру риска на сделку.
2. Оценить риск-профиль инвестора
Определите горизонт инвестирования, допустимую просадку, цели доходности и требуемый уровень ликвидности. Профиль — основа для параметров портфеля.
3. Ввести метрики и мониторинг
Выберите набор метрик: волатильность, VaR, CVaR, бета. Настройте ежедневную/еженедельную отчётность и оповещения при превышении лимитов.
4. Разработать и протестировать сценарии
Проведите стресс-тесты на исторических и гипотетических шоках. Пропишите действия на случай выхода показателей за пороги.
5. Внедрить механизмы ограничения потерь
Установите лимиты на позиции, стоп-ордера, правила маржинального управления. Контролируйте исполнение через систему учёта.
6. Регулярно пересматривать политику
Пересмотрите политику минимум раз в год и при значимых событиях. Рынок меняется: регуляции, ставки и корреляции активов — всё это влияет на модель риска.
Таблицы: сравнение рисков и инструментов
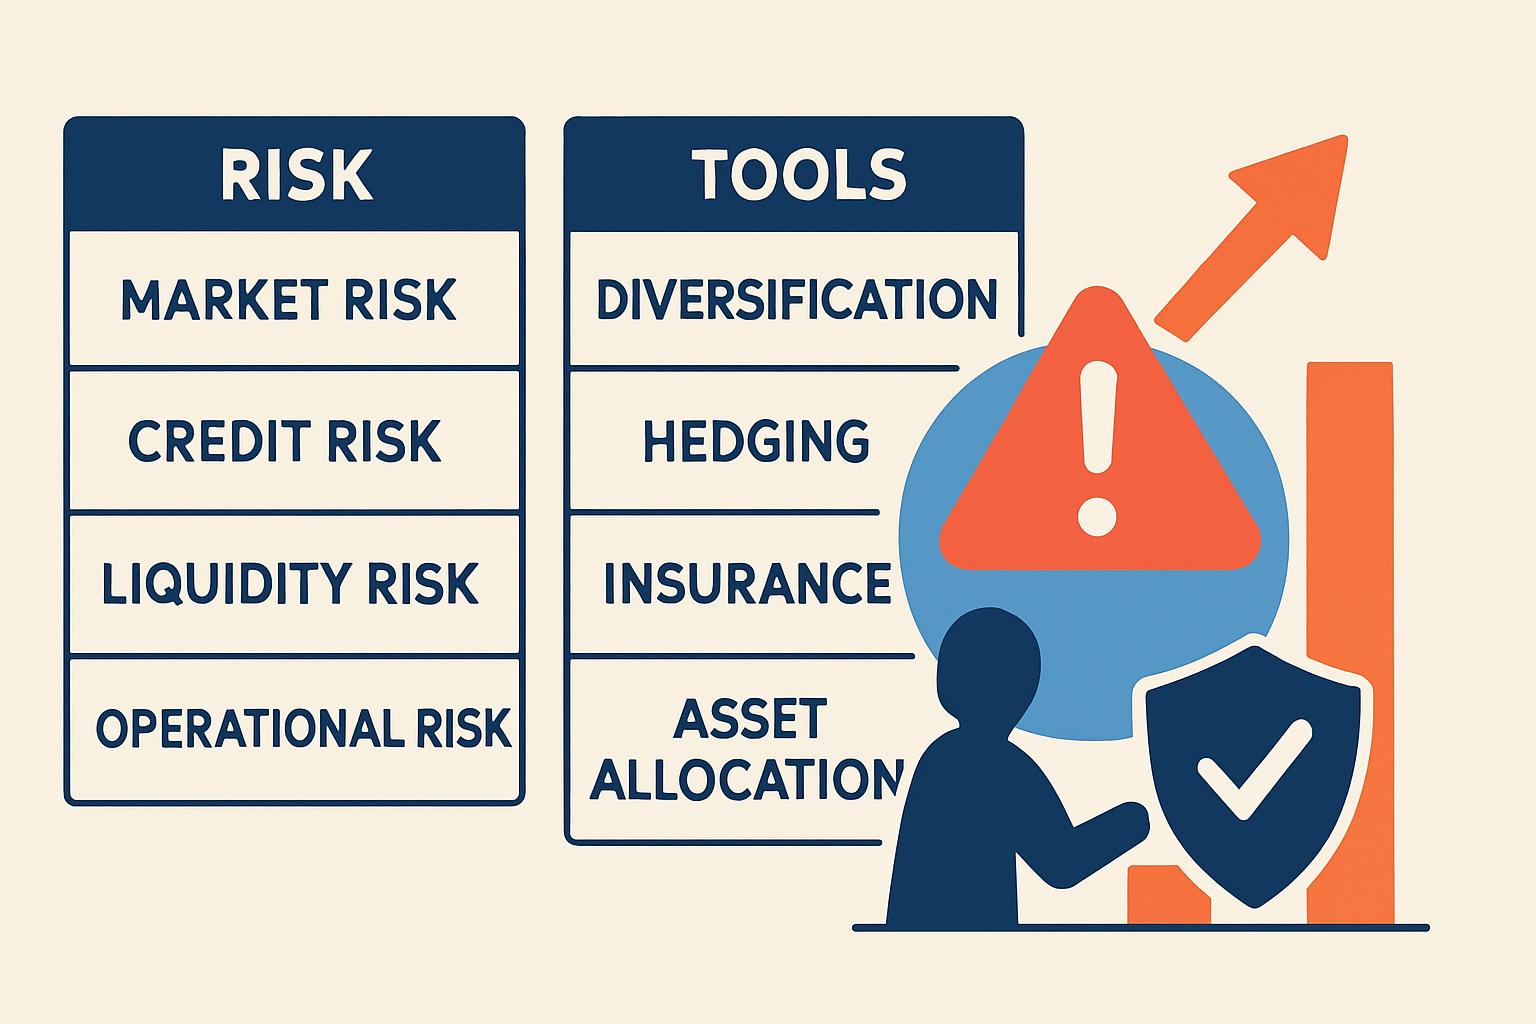
| Тип риска | Проявление | Ключевые метрики | Инструменты управления |
|---|---|---|---|
| Рыночный | Колебания цен активов | Волатильность, бета, VaR | Диверсификация, хеджирование |
| Кредитный | Невыполнение обязательств эмитента | Кредитные спреды, рейтинги | Ограничение экспозиции, диверсификация |
| Ликвидности | Невозможность быстро продать активы | Bid-ask spread, оборот | Доля ликвидных активов, буфер наличности |
| Операционный | Сбои процессов, ИТ, ошибки | Число инцидентов, время восстановления | Контроль, резервирование, аудит |
| Метрика | Как считать | Интерпретация |
|---|---|---|
| VaR (Value at Risk) | Потеря при уровне доверия 95%/99% | Показывает максимум потерь при заданной вероятности |
| CVaR (Conditional VaR) | Средняя потеря за пределом VaR | Оценивает размер потерь в худших сценариях |
| Бета | Ковариация доходности актива и рынка / дисперсия рынка | Чувствительность актива к рыночным движениям |
| Коэффициент Шарпа | (Средн. доходность − безрисковая ставка) / волатильность | Доходность за единицу риска |
Сравнение подходов к управлению риском
Пассивный vs активный риск-менеджмент
Пассивный подход опирается на заранее заданные правила и реже реагирует на рынок. Активный требует постоянного мониторинга и возможно частого ребалансирования. Пассивный дешевле в исполнении; активный позволяет быстрее реагировать на риски, но требует ресурсов и дисциплины.
Кейс-расчёт: портфель 1000 000 руб.
Предположим портфель 60/40 (акции/облигации). Историческая годовая волатильность акции 18%, облигации 6%, корреляция 0,2. С помощью ковариационной матрицы рассчитываем волатильность портфеля около 12%. VaR при 95% горизонте 1 месяц примерно 2,2% портфеля (22 000 руб.). Эти расчёты помогают установить лимиты и величину буфера наличности.
Практическая инструкция по минимизации ошибок
Контроль эмоций и дисциплина
Рынок часто провоцирует эмоциональные решения. Автоматизация правил выхода и размера позиции существенно снижает вероятность ошибки.
Документирование и регламенты
Фиксируйте решения: почему купили актив, при каких условиях продать, какие лимиты. Мы вели журнал трейдов и обнаружили системные ошибки принятия решений, что позволило улучшить процесс.
Технологии и отчётность
Используйте системы учёта, подключённые к биржам, для автоматического расчёта VaR и оповещений. Еженедельные сводки по рискам и оперативные уведомления при превышении порогов обязательны.
- Определите допустимую просадку в процентах от капитала.
- Установите лимит риска на одну сделку.
- Проводите стресс-тесты минимум раз в квартал.
- Держите буфер ликвидности для маржинальных требований.
- Ограничьте концентрацию по эмитентам и секторам.
- Формализуйте сценарии реакции на экстремальные события.
- Ведите учёт всех сделок и причин для них.
- Регулярно пересматривайте модель оценки риска.
«Риск исходит не из знания того, чего вы не знаете, а из того, что вы думаете, что знаете.» — Уоррен Баффет. Этот принцип объясняет, почему формальные модели важны, но без контроля предпосылок они обманчивы.
Частые ошибки и как их избегать
Переоценка диверсификации
Ошибочное мнение, что большое число активов всегда снижает риск. Корреляции растут в кризис, поэтому важно диверсифицировать по классам и факторам, а не только по количеству бумаг.
Недооценка ликвидности
Активы с низким оборотом требуют премии за риск и буфера наличности. Во время стрессов ликвидность может исчезнуть, что приводит к заметным потерям.
Слепая вера в исторические данные
История не гарантирует будущее. Модели, основанные на исторических корреляциях, подвержены ошибкам при смене рыночной структуры.
Чек-лист внедрения для инвестора
- Определить инвестиционные цели и горизонт.
- Оценить толерантность к просадке и безрисковую ставку.
- Сформировать стратегию распределения активов.
- Выбрать метрики риска и установить пороги.
- Внедрить мониторинг и сигналы оповещения.
- Провести первоначальные стресс-тесты.
- Определить процедуры реакции при превышении порогов.
- Регулярно пересматривать стратегию и отчётность.
FAQ
Вопрос: Что такое риск портфеля и как его измерить
Ответ: Риск портфеля — ожидаемый разброс доходности и вероятность потерь. Измеряют волатильностью, VaR, CVaR, бета и корреляциями между активами. Для практики достаточно сочетания волатильности и VaR с регулярными стресс-тестами.
Вопрос: Как рассчитать допустимую просадку
Ответ: Просадку определяют из личного риск-профиля и целей. Формула простая: допустимая просадка в процентах = (максимальная приемлемая потеря / капитал) × 100. Практика показывает, что частные инвесторы выбирают 10–25% как предел, при котором сохраняется дисциплина и план инвестирования.
Вопрос: Какие метрики приоритетны для частного инвестора
Ответ: Для частного инвестора приоритетны волатильность, коэффициент Шарпа и VaR при горизонте, близком к инвестиционному. Это сочетание показывает стабильность дохода и размер возможных потерь.
Вопрос: Как хеджировать валютный риск
Ответ: Хеджирование валютного риска делают через форвардные контракты, валютные фьючерсы или опционы. Альтернативный подход — балансировка валютной структуры активов и наличие валютного буфера для покрытия обязательств.
Вопрос: Как часто пересматривать риск-политику
Ответ: Минимум раз в год и при значимых изменениях рынка или деловой стратегии. При резких изменениях в макроэкономике пересмотр проводят немедленно.
Вопрос: Чего опасаться при использовании VaR
Ответ: VaR даёт оценку при заданной вероятности, но не показывает размер потерь в экстремальных сценариях; для этого нужен CVaR и стресс-тестирование. Также важно понимать, что VaR чувствителен к предположениям о распределении доходностей.
Краткая сводка
Риски в инвестициях требуют системного подхода: точное понимание типов рисков, сочетание качественной аналитики и количественных метрик, внедрение процедур ограничения потерь и регулярный мониторинг. Простые шаги — определение риск-профиля, выбор метрик, настройка лимитов и стресс-тестов — дают реальное снижение просадки и делают результаты инвестирования более предсказуемыми. Я рекомендую начать с чёткого документа политики риска и постепенного внедрения инструментов, оценивая эффект на практике.

Когда начал вкладывать бабки, сразу влетел в просадки, думал щас всё пропадёт, но научился чаять рынок и теперь риски больше под контролем, главное не паниковать и брать паузы иногда.