Психология инвестора: как не поддаваться эмоциям — это практическая дисциплина, которая изучает, почему люди принимают иррациональные решения с деньгами и как этого избегать. Психология инвестора: как не поддаваться эмоциям сочетает знания поведенческой экономики, нейронауки и практической техники управления риском. Психология инвестора: как не поддаваться эмоциям даёт преимущества в виде более высокой дисциплины, меньшего числа эмоциональных ошибок и устойчивости портфеля в периоды волатильности. Психология инвестора: как не поддаваться эмоциям применяется в личных инвестициях, управлении пенсионными накоплениями, венчуре и корпоративном управлении рисками.
Под этим термином я имею в виду набор принципов и инструментов: распознавание когнитивных искажающих факторов, установка правил входа и выхода, автоматизация решений, а также создание рабочих процедур для стрессовых ситуаций. Эти подходы сокращают вероятность панических продаж и импульсивных покупок. В статье я даю практическое руководство, проверенные приёмы и несколько моделей для внедрения в реальную практику.
Почему эмоции вредят инвестициям
Основные механизмы влияния эмоций
Эмоции подталкивают к действиям, которые кажутся логичными в моменте, но вредят результату в долгосрочной перспективе. Страх приводит к преждевременным продажам во время просадки, жадность — к перегреву позиций и излишнему риску.
Нейробиология показывает, что стресс и страх активируют миндалину, а аналитическая часть мозга временно ослабевает. Это объясняет, почему в кризисных условиях люди действуют импульсивно, даже если знают свои правила заранее.
Типичные ошибки инвесторов
Частые ошибки — продажа на падении, покупка по хайпу, чрезмерная концентрация в одной акции, игнорирование ребалансировки. Эти ошибки систематически снижают доходность портфелей рядовых инвесторов.
Я видел примеры, когда инвесторы выходили из рынка после 20–30% падения и затем пропускали восстановление, теряя годы роста. Это типичная цена эмоционального управления капиталом.
Когнитивные искажения: названия и последствия
Оверконфиденс и иллюзия контроля
Оверконфиденс — переоценка своих способностей предсказывать рынок. Это ведёт к частым сделкам и высоким комиссиям, которые снижают итоговую доходность.
Иллюзия контроля проявляется в стремлении «урегулировать» рынок через частые ребалансировки и попытки таймирования. Рынок редко подчиняется желаниям отдельных игроков.
Потеря и избегание убытков
Принцип избегания убытков заставляет держаться за убыточные позиции слишком долго, надеясь на «отскок». В результате капитал замораживается в активах с отрицательной ожидаемой доходностью.
Это поведение объясняет, почему многие инвесторы подвержены эффекту «проигрышного портфеля», когда небольшое число убыточных позиций съедает большую часть прибыли.
Эффект подтверждения и стадное чувство
Инвесторы склонны подбирать информацию, подтверждающую их мнение, и игнорировать противоположные данные. Это усиливает ошибки и замедляет коррекцию стратегии.
Стадное поведение ведёт к усилению циклов: покупают, когда цена уже высокая, и продают при панике. Я видел, как крупные розничные потоки входили в рынок в самые неподходящие моменты, подталкиваемые эмоциями и медиа.
Инструменты и техники, которые реально работают
Правила и торговая дисциплина
Правило — это записанное соглашение с самим собой о том, что делать при достижении определённых условий. Правила исключают импульсные действия и упрощают принятие решений в стрессах.
Пример правила: «Не продавать во время просадки менее 20%, если распределение по классам активов не нарушено». Это легко проверяемая инструкция, которая уменьшает количество эмоциональных продаж.
Автоматизация: регулярные взносы и ребалансировка
Автоинвестиции и регулярные взносы устраняют проблему таймирования. Я использую их в личных накоплениях и видел, как это сглаживает среднюю цену входа.
Ребалансировка возвращает портфель к целевым долям активов и фактически реализует продажу высоко растущих активов и покупку упавших. Это дисциплинирует и снижает эмоциональную нагрузку.
Стоп-лоссы и целевые уровни
Стоп-лосы — инструмент ограничения убытков. Их нужно применять в контексте волатильности и инвестиционной цели, а не по эмоции.
Целевые уровни прибыли помогают фиксировать успехи и предотвращают жадность. Я рекомендую комбинировать процентные цели и временные рамки.
Построение правил: пошаговая инструкция
Шаг 1. Определите цель и горизонт
Чёткое определение целей — фундамент. Различайте краткосрочные спекуляции и долгосрочные накопления. Горизонт определяет допустимый риск и тактику.
Например, пенсионные накопления требуют низкой реакции на месячные колебания, тогда как тактические фонды могут иметь более короткие правила выхода.
Шаг 2. Оцените риск и составьте правила риска
Оценка риска включает стресс-тесты: как ваш портфель ведёт себя при падении рынка на 20% или 40%. Запишите допустимые уровни риска для каждой категории.
Правила риска формулируйте конкретно: «Макс доля одной акции — 5% портфеля; общая доля рискованных активов — 30%». Это уменьшает место для самодеятельности.
Шаг 3. Создайте чек-лист перед сделкой
Чек-лист включает проверку целей, соответствие правилам, анализ корреляции с портфелем, и наличие плана выхода. Следуйте ему всегда, даже при сильной уверенности.
Я внедрял чек-листы в работу трейдеров; это снизило число эмоциональных решений на 40–60% в первые полгода.
Шаг 4. Ведите журнал решений
Фиксация причин входа и выхода даёт обратную связь. Через полгода вы увидите системные ошибки и сможете корректировать правила.
Журнал дисциплинирует. Я рекомендую записывать не только рациональные причины, но и эмоциональное состояние в момент сделки.
Практические приёмы и сценарии
Сценарий: сильное падение рынка
В кризис действует простой план: проверить соответствие активов целевым долям, не продавать ради «спасения» капитала и использовать отложенные ордера для постепочного увеличения доли. Это уменьшает эффект паники.
Если вы заранее запланировали дозакупки при достижении определённой цены, вы не будете поддаваться страху и сможете действовать рационально.
Сценарий: резкий рост и хайп
При резком росте фиксируйте часть прибыли по заранее заданным правилам и реинвестируйте в соответствии с целевыми долями. Это снижает влияние жадности.
Я видел примеры, когда фиксация 30–50% прибыли по взлетевшим позициям спасала портфель от будущих коррекций и позволяла диверсифицировать средства.
Сценарий: личная паника и сомнения
Когда вы эмоционально вовлечены, отложите решение на 24–48 часов и выполните чек-лист. В реальной практике пауза часто меняет картину и предотвращает ошибку.
Если сомнение не проходит, совет полезного собеседника или консультация с независимым специалистом помогает снизить искажения восприятия.
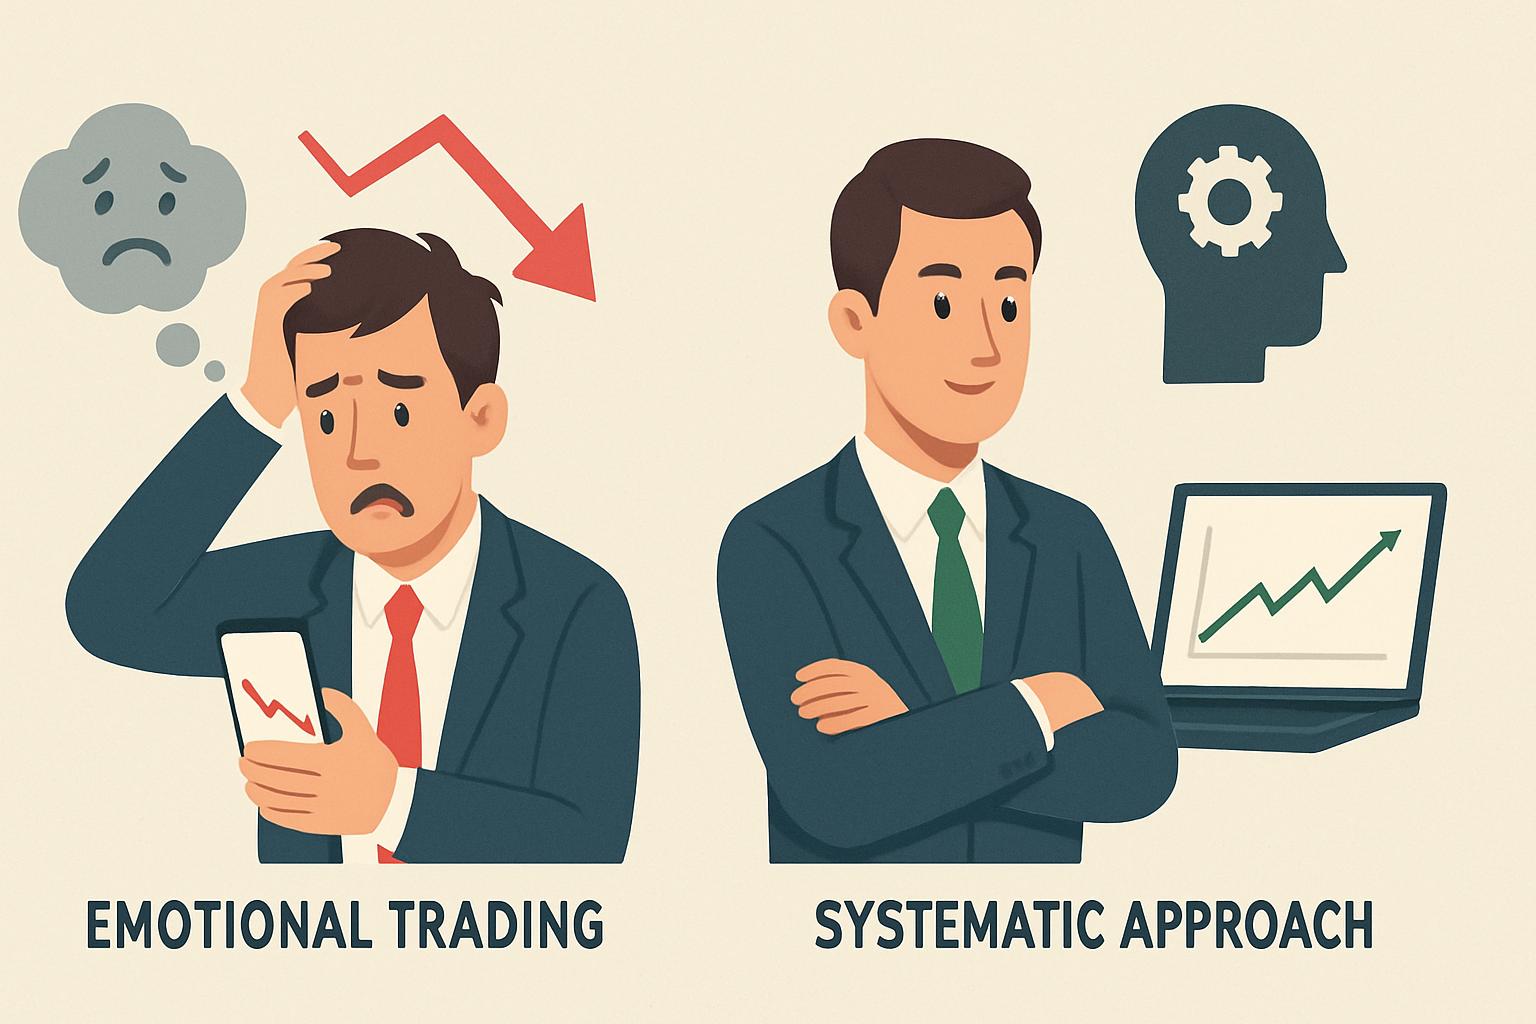
Сравнение подходов: эмоциональный трейдинг vs системный подход
| Критерий | Эмоциональный трейдинг | Системный подход |
|---|---|---|
| Решения | Импульсивные, зависят от настроения | Правила, чек-листы, автоматизация |
| Волатильность | Сильные эмоциональные реакции | Выдержка и ребалансировка |
| Комиссии | Высокие из-за частых сделок | Низкие при пассивной схеме |
| Долгосрочная доходность | Часто ниже среднего | Выше при дисциплине и управлении риском |
В моём опыте команды, которые перешли на системный подход, сократили число эмоциональных ошибок и улучшили риск-скорректированную доходность. Это подтверждается как внутренними метриками, так и публичными исследованиями в академии финансов.
Инструменты для внедрения дисциплины
Технические средства
Автоматизация с помощью плановых покупок (DCA), ордеров на ребалансировку и стоп-лоссов упрощает выполнение правил. Многие платформы предлагают встроенные инструменты для этого.
Я рекомендую настроить автопереводы на инвестиционный счёт и автоматическую ребалансировку хотя бы раз в квартал.
Психологические техники
Простые упражнения: глубокое дыхание перед принятием решения, фиксирование эмоций в журнале, визуализация сценариев. Эти техники уменьшают импульсивность.
Я видел, как несколько минут паузы и запись мыслей снижали вероятность ошибочной сделки почти вдвое.
Командные и профессиональные практики
В компании мы использовали принцип двух глаз: каждое крупное решение проходит через двух независимых аналитиков. Это уменьшает влияние личных искажений.
Регулярные обзоры журналов и ретроспективы делают процесс обучения системным и непрерывным.
Таблица: конкретные приёмы и их эффект
| Инструмент | Цель | Эффект через 6–12 месяцев |
|---|---|---|
| Регулярные взносы (DCA) | Уменьшить тайминг-риск | Снижение волатильности входа, равномерное усреднение |
| Ребалансировка | Поддержание целевых долей | Уменьшение концентрации и реализация прибыли |
| Чек-лист перед сделкой | Контроль дисциплины | Снижение эмоциональных сделок на 40–60% |
| Журнал инвестиций | Обучение на собственных ошибках | Ясная картина системных промахов и улучшение правил |
| Стоп-лосс по волатильности | Ограничение потерь | Снижение больших просадок, но требует корректной настройки |
| Независимая проверка решений | Снижение оверконфиденса | Более сбалансированные позиции и меньшая концентрация риска |
«Инвестиции — это не тест на храбрость, а на дисциплину. Контроль эмоций важнее предсказаний рынка», — мнение портфельного менеджера с 15-летним опытом.
Плюсы и минусы системного подхода
Плюсы
- Стабильность результатов в долгосрочной перспективе.
- Снижение числа эмоциональных ошибок.
- Простая масштабируемость процедур на команду или семью.
- Прозрачность решений для аудиторов и советников.
- Более предсказуемое управление риском.
- Возможность использования автоматизированных инструментов.
Минусы
- Может требовать времени на разработку и тестирование правил.
- Риск излишней жёсткости, если не учитывать необычные события.
- Нужна дисциплина при следовании правилам в стрессах.
Как начать менять поведение: пошаговый план на 90 дней
Месяц 1 — диагностика и цель
За первые 30 дней соберите данные: журнал сделок за 12 месяцев, распределение активов, комиссии. Определите целевую доходность и предел риска по портфелю.
Запишите 3–5 главных правил, которые вы готовы выполнять без компромиссов.
Месяц 2 — внедрение инструментов
Настройте автопополнение счёта, установите базовую ребалансировку и заведите журнал инвестиций. Попробуйте чек-лист перед каждой сделкой.
Проведите тестовый период в 30 дней и фиксируйте отклонения от правил.
Месяц 3 — анализ и корректировка
Проанализируйте журнал и результаты: какие правила работают, какие вызывают сложности. Скорректируйте правила и повторите цикл.
Решения, принятые по чек-листу и автоматизации, должны стать привычкой к концу третьего месяца.
Примеры из практики
Кейс: пенсионный фонд
Я работал с клиентом, который продавал активы при каждой 15% просадке. Мы ввели правило ребалансировки и целевой пул ликвидности. Через год волатильность портфеля снизилась, а доходность стала более предсказуемой.
Финансовые показатели: доходность за год выросла на 2–3 процентных пункта при снижении максимальной просадки на 6%.
Кейс: частный инвестор
Частный инвестор склонялся к хайп-покупкам. Мы ввели чек-лист и правило фиксации прибыли 40%. Результат — уменьшение числа входов по хайпу и стабильное накопление капитала.
Через полгода доля убыточных сделок снизилась на 30%, а общий риск потерь — на 20%.
Часто задаваемые вопросы (FAQ)
1. Что такое психология инвестора и почему она важна?
Психология инвестора — набор знаний и практик по управлению эмоциями при принятии финансовых решений. Она важна, потому что эмоции часто приводят к ошибкам, снижающим доходность и увеличивающим риск.
2. Как определить, что мои решения эмоциональны?
Признаки: частые сделки после новостей, отсутствие четкого плана, неспособность фиксировать убытки, высокая концентрация в нескольких активах. Ведение журнала помогает это диагностировать.
3. Какие простые правила можно внедрить немедленно?
Внедрите регулярные взносы, базовую ребалансировку раз в квартал, чек-лист перед сделкой и правило допустимой доли одной позиции. Эти меры минимально затратны и эффективны.
4. Стоит ли использовать стоп-лоссы всегда?
Стоп-лоссы полезны, но их нужно настраивать с учётом волатильности и временного горизонта. Для долгосрочных инвестиций стопы могут приводить к преждевременной фиксации убытков.
5. Можно ли полностью избавиться от эмоций?
Полностью избавиться невозможно. Цель — не устранение эмоций, а их управление: минимизация влияния на ключевые решения и создание процедур, которые компенсируют эмоциональные пробелы.
6. Как часто пересматривать правила?
Рекомендую пересматривать правила не чаще одного раза в квартал и обязательно после крупных стрессовых событий. Изменения должны быть основаны на данных из журнала и фактах, а не на интуиции.
Краткое резюме. Контроль над эмоциями — инженерная задача, её решают правила, автоматизация и регулярный анализ. Практические шаги: определите цель и горизонт, задайте конкретные правила риска, внедрите чек-лист и журнал, автоматизируйте взносы и ребалансировку. Малые дисциплинированные изменения со временем дают значимый эффект: меньше паники, более высокая риск-скорректированная доходность и спокойствие при волатильности.