Как выбрать брокера: сравнение тарифов и условий — понятный путь к осознанному выбору посредника для торговли активами и инвестирования. Это не только разбор комиссий и тарифных планов, но и оценка качества исполнения ордеров, надежности хранения средств и удобства отчетности. Правильно выбранный брокер экономит деньги, время и снижает операционные риски.
В этой статье я пошагово рассмотрю, что такое тарифы и условия у брокеров, как они работают и чем отличаются, какие скрытые расходы стоит учитывать, и как практически протестировать предложения на своем портфеле. Материал опирается на реальные ситуации из моей практики и индустриальные стандарты.
Если вы хотите понять, как сравнить конкретные сетки комиссий и выбрать подходящий тариф, то здесь найдете чек-листы, таблицы сравнения и инструкцию для безопасного перехода между брокерами. Как выбрать брокера: сравнение тарифов и условий будет понятным и полезным даже для тех, кто раньше не вёл активной торговли.
Что такое брокер и зачем нужен посредник
Определение роли брокера
Брокер — компания или индивидуальный предприниматель, который обеспечивает доступ к торговым площадкам: фондовым биржам, валютным рынкам, криптовалютным биржам. Брокер принимает распоряжения клиента, передает их на биржу и хранит активы на счетах клиента. Для частного инвестора брокер — это связующее звено между идеей инвестиции и реальным исполнением сделки.
Как работает схема взаимодействия
Клиент открывает счет, переводит деньги, выбирает тариф и совершает сделки через торговый терминал или приложение. Брокер взимает комиссии и/или спреды, обеспечивает клиринг и хранение ценных бумаг. Важно различать брокера-дилера и брокера-агента: первый может выступать контрагентом сделки, второй передает приказы на рынок.
Зачем нужен брокер в разных сценариях
Для долгосрочного инвестора важны низкие комиссии за хранение и удобная отчетность. Активному трейдеру критично быстрое исполнение ордеров и низкие комиссионные. Компаниям и управляющим нужны кастомные отчеты и возможность работы с крупными лимитами.
Виды брокеров и специализация
Классические фондовые брокеры
Работают с акциями, облигациями, ETF и деривативами на биржах. Как правило, предлагают регуляторную защиту (например, лицензия ЦБ, SEC, FCA) и отчётность для налоговой. Подходят инвесторам, ориентированным на локальные и международные рынки капитала.
Форекс-брокеры и маркет-мейкеры
Специализируются на валютных парах и CFD. Могут предлагать плавающие спреды и кредитное плечо. Для трейдера важна прозрачность исполнения и минимизация реквот.
Криптоброкеры и биржи
Обеспечивают торговлю криптоактивами и часто предлагают стейкинг, лендинг и деривативы на базе блокчейн-протоколов. В этом сегменте особое внимание нужно уделять безопасности кошельков и процедурам вывода.
Робо-адвайзоры и автоматизированные платформы
Предлагают готовые инвестиционные стратегии и автоматическое ребалансирование. Комиссия зачастую выражается в процентах от активов под управлением (AUM). Подходят тем, кто предпочитает пассивное управление.
Критерии выбора: тарифы, комиссии и операционные условия
Типы комиссий и как они начисляются
Среди базовых комиссий встречаются: комиссия за сделку (фиксированная или процент от оборота), спред, комиссия за вывод средств, плата за ведение счета, конверсионные сборы и плата за маржинальное обслуживание. Важно учитывать все пункты тарифной сетки, а не только базовую ставку за сделку.
Комиссия за сделку: примеры и влияние на доходность
Представим, что вы покупаете акций на 100 000 руб. Комиссия 0,05% даст затрату 50 руб., комиссия 0,5% — уже 500 руб. Для частых операций разница сильно влияет на итоговую доходность. Сравнивайте комиссии в привязке к вашему объёму и частоте торгов.
Спреды и исполнение ордеров
Спред — разница между ценой покупки и продажи. У маркет-мейкеров спреды могут быть шире, но исполнение быстрее. У ECN/STP-брокеров спреды уже, но возможны реквоты. Для скальпинга важна минимальная задержка и стабильный спред.
Дополнительные сборы: скрытые и периодические
К ним относятся: плата за неактивность, комиссия за реорганизацию портфеля, плата за доступ к премиальным данным, комиссия за конвертацию валют. Часто их можно пропустить при беглом сравнении, поэтому нужно читать тарифный регистр внимательно.
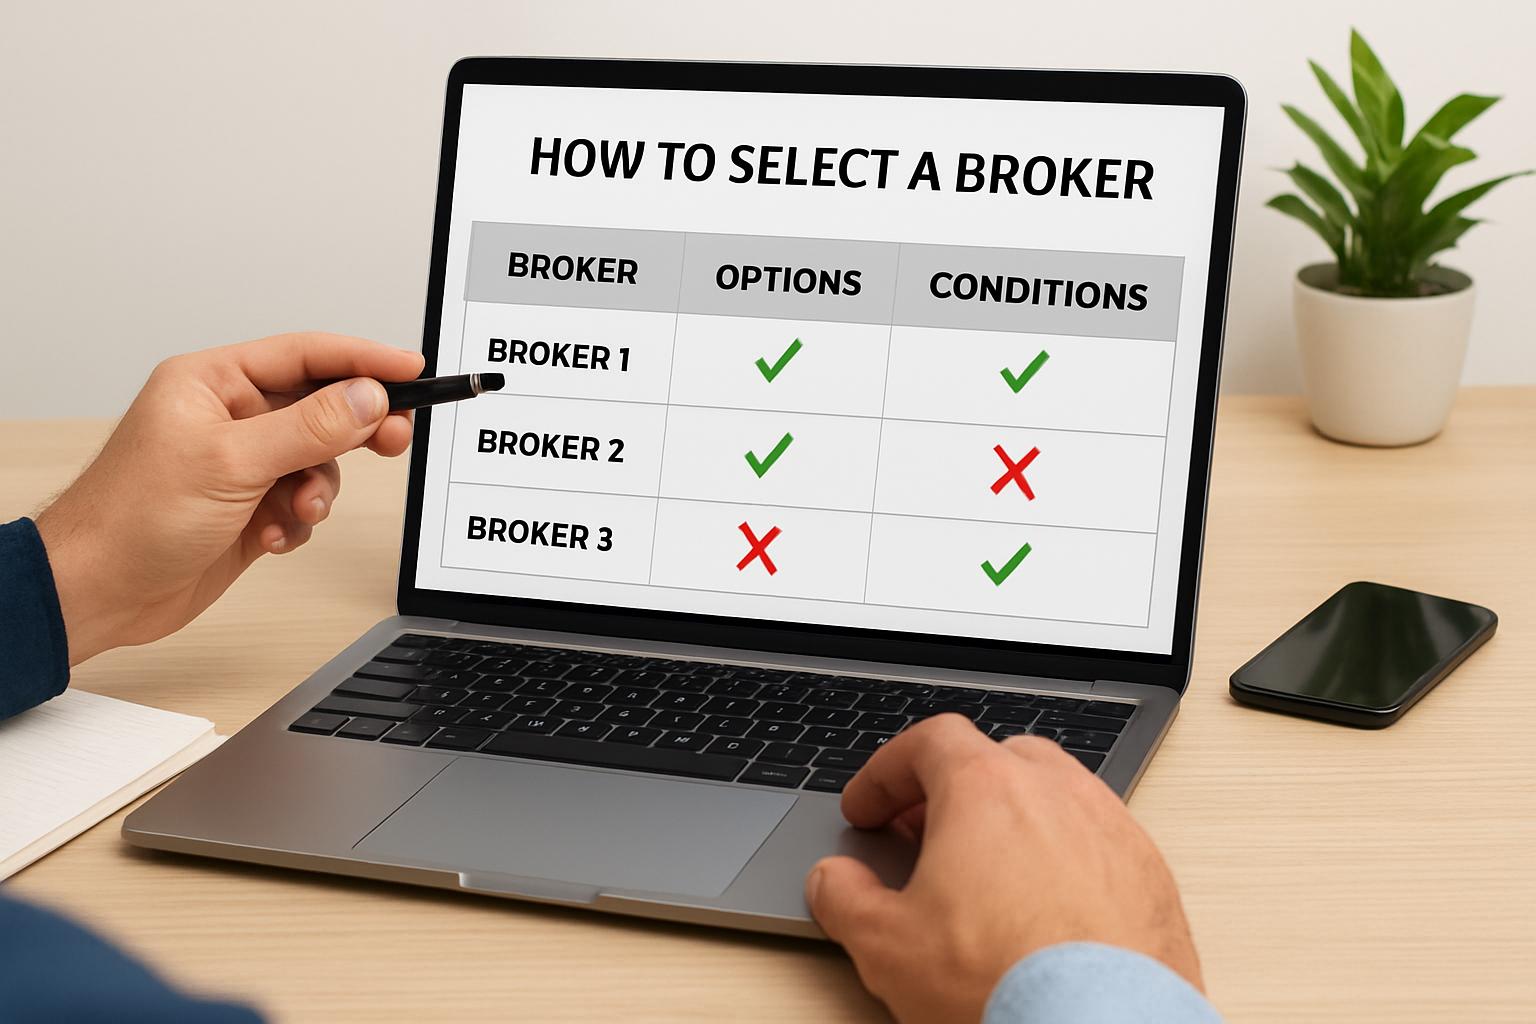
Сравнение тарифных планов: таблицы и практический разбор
Таблица — базовое сравнение трёх условных брокеров
| Параметр | Брокер A (фондовый) | Брокер B (трейдерский) | Брокер C (робо) |
|---|---|---|---|
| Комиссия за сделку | 0,03% (мин 50 руб.) | 0,1% (фикс 100 руб.) | включено в AUM 0,6%/год |
| Спред | буфер по заявкам | низкий / ECN | не релевантно |
| Плата за аккаунт | 0 руб. | 0 руб. (при активе > 50 000 руб.) | нет, оплачивается процент от AUM |
| Вывод средств | бесплатно 1 раз в месяц | 30 руб./операция | без комиссий, но 2-3 рабочих дня |
| Регуляция | Лицензия ЦБ | FCA / local | регистрация как P2P платформа |
Таблица — сравнение типов счётов
| Тип счёта | Целевая аудитория | Комиссия | Особенности |
|---|---|---|---|
| Стандартный | Долгосрочные инвесторы | низкие комиссии за сделки | удобная отчётность, налоговые формы |
| Премьер/Профи | Активные трейдеры | снижение комиссий при объёме | доступ к липкой ликвидности, API |
| Маржинальный | Трейдеры с плечом | плата за заемные средства | риск маржин-колла |
| Робо-счёт | Пассивные инвесторы | процент от AUM | автоматическое ребалансирование |
Практическое сравнение на примере портфеля
Берём портфель из 10 сделок в месяц на сумму 200 000 руб. и считаем расходы за год. Если у брокера комиссия 0,03% (мин 50 руб.), а у другого — фикс 100 руб., при таком объёме фиксированная ставка даёт большую нагрузку. В реальности я пересчитываю расходы по формуле: годовые расходы = (средняя комиссия за сделку * количество сделок * средний оборот) + периодические сборы.
Условия обслуживания и сервис: что важно помимо тарифов
Качество исполнения ордеров и ликвидность
Скорость исполнения и проскальзывание напрямую влияют на результат, особенно у краткосрочных стратегий. Я видел случаи, когда экономия по комиссии оборачивалась потерями из-за плохого исполнения. Поэтому важно смотреть не только на тариф, но и на отзывы по исполнению и данные о среднем проскальзывании.
Технологическая стабильность и доступ к API
Для стратегий с автоматизацией требуется стабильный API и низкая латентность. Если вы используете робота, проверьте исторические данные о работоспособности платформы и частоте технических сбоев.
Клиентская поддержка и отчётность
Для налоговой отчётности необходимо, чтобы брокер выдавал документы в удобном формате. При корпоративном обслуживании важны кастомные отчёты и возможность выделенного менеджера. Я предпочитаю брокеров с оперативной поддержкой и возможностью получить выписку онлайн за любой период.
Безопасность и регуляция
Регуляция — ключевой критерий. Наличие лицензии национального регулятора, членство в системах страхования вкладов (для некоторых типов брокеров) и наличие процедур KYC/AML свидетельствуют о базовой надежности. Для криптоплатформ критична холодная кастодиальная инфраструктура.
Из моего опыта, потеря доступа к бирже на час может стоить активному трейдеру существенно больше, чем годовая экономия по комиссии. Поэтому выбор брокера должен учитывать и операционные риски, а не только тарифную сетку.
Скрытые комиссии и как их выявить
Скрытые комиссии, которые чаще всего пропускают
- Плата за неактивность счёта;
- Комиссия за внутрисистемные переводы между валютами;
- Комиссия за конвертацию при покупке иностранных акций;
- Плата за подтверждение отчетов в бумажном виде;
- Комиссия за участие в корпоративных действиях;
- Стоимость реорганизации портфеля/пересчёта дивидендов.
Как читать тарифы и где искать «подводные камни»
Читать нужно документ «Тарифы и комиссии» полностью, включая разделы про «иные услуги». Часто пункты про плату за вывод или конвертацию спрятаны в разделе «Дополнительные услуги». Я всегда отмечаю потенциальные сборы в чек-листе перед открытием счёта.
Примеры неожиданных расходов
Один из клиентов столкнулся с регулярной платой за «поддержание маржинального лимита» — 0,02% в месяц, что при больших позициях съедало значимую часть прибыли. Другой случай: комиссия за получение бумажной справки из архива — 5000 руб. за документ.
Практическая инструкция: как протестировать брокера и перейти
Чек-лист перед открытием счёта
- Убедиться в наличии лицензии и регуляторной информации;
- Посчитать реальные расходы на основе вашего сценария торговли;
- Оценить скорость исполнения и наличие реквот;
- Проверить доступные рынки и инструменты;
- Ознакомиться с условиями вывода средств;
- Прочитать отзывы, но не полагаться только на них.
Тестирование на демо и малых объёмах
Начинайте с демо-счёта или маленьких реальных сделок, чтобы проверить исполнение, спреды и работу поддержки. В моей практике 2–4 недели реальных микро-операций дают лучшее понимание платформы, чем месяцы чтения документов.
Процесс миграции активов к новому брокеру
Перевод ценных бумаг между брокерами происходит через депозитарий и может занимать от 3 до 30 рабочих дней. Для наличности и крипто — сроки зависят от процедур конкретной платформы. Рекомендую сначала открыть счёт у нового брокера, затем перевести небольшую часть активов и только после проверки — основной пакет.
Снятие средств и закрытие счёта
При закрытии счёта удостоверьтесь, что все корпоративные действия завершены и что брокер не удержит плату за ликвидацию позиции. Оставляйте подтверждающие документы о переводе и выводе в архиве.
Плюсы и минусы разных тарифных моделей
Процент от оборота (комиссия за сделку)
Плюсы: простой расчёт и прозрачность. Минусы: невыгодно при частых малых сделках, возможны минимальные комиссии.
Фиксированная плата за сделку
Плюсы: выгодна при крупных операциях. Минусы: дорого для мелких трейдов и долгосрочных инвесторов с частыми перестановками.
Процент от активов (AUM)
Плюсы: удобен для пассивного инвестора, брокер заинтересован в росте капитала. Минусы: с ростом портфеля затраты растут, невыгодно для трейдеров.
Комбинированные тарифы
Часто брокеры предлагают гибриды: низкая комиссия за сделку + плата за продвижённые сервисы. Нужно моделировать сценарии на год вперёд, чтобы понять, выгодна ли такая модель вам.
Психология и поведение при выборе брокера
Не поддаваться на рекламные обещания
Рекламные баннеры фокусируются на низкой комиссии или бонусе за открытие счёта. Я рекомендую смотреть на долговременные параметры: стабильность платформы и качество исполнения. Приманка «нулевая комиссия» часто сопровождается высокими спредами или платой за вывод.
Как сравнивать честно: личный профиль vs массовые рейтинги
Рейтинги дают ориентир, но не учитывают вашу стратегию и объёмы. Создайте модель расходов под свои сценарии и сравнивайте именно по ней. Это самый точный способ понять, какой тариф выгоден лично вам.
Когда имеет смысл менять брокера
Смена оправдана при систематическом ухудшении исполнения, появлении скрытых комиссий или когда другой брокер предлагает существенно лучшие условия, покрывающие затраты на перенос активов.
Примеры расчётов: сколько вы платите реально
Пример для инвестора (пассивный портфель)
Портфель 1 000 000 руб., 12 сделок в год, комиссия за сделку средняя 0,04% (мин 40 руб.). Расходы по сделкам ~480 руб./год. Если брокер взымает 0,5% годовых за ведение — это 5 000 руб./год. Итоговые годовые расходы — 5 480 руб., или 0,548% от капитала.
Пример для активного трейдера
Объём месячных операций 5 000 000 руб., комиссия 0,02% за сделку. Месячные расходы ~1 000 руб., годовые — 12 000 руб. При непредсказуемом проскальзывании 0,01% возможны дополнительные потери при больших объёмах.
Как сравнивать при разной структуре тарифов
При сравнениях учитывайте: комиссии, спреды, плата за вывод, плата за неактивность, налоги и возможные конверсионные расходы. Составляйте сводный бюджет и смотрите итоговую нагрузку на ваш профиль.
Часто задаваемые вопросы (FAQ)
1. Как понять, что тарифный план выгоден именно мне
Смоделируйте ваши реальные операции на год и просчитайте итоговые расходы по каждому предложению. Включите все виды комиссий и частоту торгов. Это даст точное сравнение, а не ориентиры из рекламных материалов.
2. Можно ли доверять рейтингам брокеров в интернете
Рейтинги полезны для первичного отбора, но они не учитывают ваш рабочий объём и стратегию. Используйте рейтинги как фильтр, а окончательный выбор делайте на основе собственных расчётов и тестирования.
3. Как быстро перевести ценные бумаги между брокерами
Перевод проходит через депозитарий и обычно занимает от 3 до 30 рабочих дней. Рекомендуется сначала перевести часть активов и проверить корректность, затем — основной портфель.
4. Что важнее: низкая комиссия или качество исполнения
Для долгосрочных инвесторов комиссия важнее, но для активных трейдеров качество исполнения критично. В моём опыте экономия на комиссии при плохом исполнении оборачивается большими убытками.
5. Какие документы нужно хранить для налоговой
Храните электронные и бумажные выписки о сделках, справки о дивидендах и подтверждения комиссий. Убедитесь, что брокер предоставляет форматы, совместимые с вашей налоговой отчётностью.
6. Как проверить надежность брокера
Проверьте наличие лицензии у регулятора, историю компании, отчёты о финансовой устойчивости и процедуры хранения активов. Обратите внимание на отзывы, связанные со случаями задержек вывода или блокировок.
Короткое резюме: при выборе брокера важен баланс между стоимостью услуг и качеством исполнения. Тщательно читайте тарифы, моделируйте расходы под свою стратегию, тестируйте платформу на практике и учитывайте регуляторную защиту. При переходе действуйте по чек-листу: откройте счёт, протестируйте, переведите активы частями и только после проверки завершайте миграцию.