Пут-опцион — это договор, дающий покупателю право, но не обязанность, продать базовый актив по заранее оговоренной цене в течение определённого времени или на дату экспирации. По сути это инструмент страхования и спекуляции: покупая опцион на продажу, инвестор защищает портфель от снижения стоимости или ставит на падение рынка. Преимущества включают ограниченный риск для покупателя (утраченный премиум), возможность хеджирования и создание доходных стратегий; сферы применения — фондовый рынок, сырьевые товары, валюты и корпоративные облигации.
В тексте я подробно разберу, как работает пут-опцион, какие бывают виды, как его использовать в практике, какие выгоды и подводные камни присутствуют, а также приведу понятные примеры и расчёты, которые можно применить сразу.
Что такое пут-опцион и основные понятия
Определение и логика инструмента
Пут-опцион даёт право продать базовый актив по фиксированной цене, называемой страйком. Покупатель платит премию продавцу, после чего получает защиту от снижения стоимости актива. Если рыночная цена упала ниже страйка, опцион становится выгодным — покупатель реализует право и получает разницу за вычетом премии.
Кто участвует в сделке
В сделке участвуют две стороны: покупатель пут-опциона, который хочет застраховаться или заработать на падении, и продавец (писатель), который принимает риск в обмен на премию. Писатель обязуется купить актив по страйку при исполнении права.
Ключевые термины
- Базовый актив — акция, индекс, валюта, товар или облигация
- Страйк — цена исполнения опциона
- Премия — стоимость опциона, уплачиваемая покупателем
- Дата экспирации — срок действия опциона
- Европейский опцион — исполнение только на дату экспирации
- Американский опцион — исполнение в любой момент до даты экспирации
Как работает пут-опцион: механика и примеры
Механика расчёта выплат
Если на дату исполнения цена базового актива S ниже страйка K, прибыль покупателя равна K − S минус уплаченная премия. Если S ≥ K, опцион истекает бесполезным, покупатель теряет премию. Для продавца ситуация зеркальна: его убыток неограничен до уровня K − S, а прибыль ограничена полученной премией.
Пример расчёта
Допустим, акция торгуется по 1000 рублей, вы покупаете пут с K = 950 за премию 30 рублей. Если в экспирации акция стоит 880 рублей, внутренняя стоимость опциона 70 рублей, чистая прибыль покупателя 40 рублей (70 − 30). Если акция выше 950, опцион теряет премию.
Американский и европейский варианты
У американского пут-опциона право можно реализовать до экспирации, что важно для дивидендных акций или при резких рыночных движениях. Европейский тип проще в оценке и чаще применяется для индексов и некоторых опционов на биржах.
Практическое использование: хеджирование, спекуляция и стратегии
Хеджирование портфеля
Я использовал пут-опционы для защиты крупного портфеля акций во время волатильности. При покупке путов на индекс можно ограничить убыток всего портфеля, сохранив горизонт инвестирования и избежав принудительных продаж активов.
Спекулятивные стратегии
Спекулянты покупают пут, рассчитывая на падение цены. Риск ограничен премией, доходность теоретически значительна при сильном обвале базового актива. Часто используют кредитное плечо через опционы вместо коротких позиций.
Комбинации и сложные стратегии
- Protective put — держите актив и покупаете пут для защиты
- Bear put spread — покупка пут с более высоким страйком и продажа пут с более низким
- Long put — чистая ставка на падение
- Married put — покупка актива и пут-опциона одновременно
- Collar — продажа колла и покупка пута для ограничения убытка и прибыли
- Cash-secured put — продажа пута при готовности купить актив по страйку
Виды пут-опционов и специфика рынков
Биржевые и внебиржевые (OTC)
Биржевые опционы стандартизированы по объёму и датам экспирации. Внебиржевые сделки гибки в параметрах, что удобно корпоративным клиентам, но увеличивает контрагентский риск.
Европейский, американский, бермудский
Европейский удобен для расчёта модели ценообразования. Американский даёт гибкость в управлении позицией. Bermudan — промежуточный тип с несколькими датами исполнения.
Физическая поставка и денежное урегулирование
Опцион может требовать физической передачи актива при исполнении или денежной компенсации разницы. Для индексов чаще встречается денежное урегулирование, для акций — физическая поставка.
| Критерий | Биржевой | OTC |
|---|---|---|
| Стандартизация | Высокая | Гибкая |
| Контрагентский риск | Низкий (клиринг) | Высокий |
| Ликвидность | Часто высокая | Зависит от контрагента |
Плюсы и минусы использования пут-опционов
Преимущества для покупателя
- Ограниченный риск — максимум потеря премии
- Эффективное хеджирование падения
- Возможность высокой доходности при сильном движении вниз
- Гибкость стратегий — можно комбинировать с коллами
- Можно использовать при нехватке средств для короткой продажи
- Налоговые особенности в некоторых юрисдикциях
Недостатки и риски
- Премия может съесть потенциальную прибыль
- Время против покупателя — опцион обесценивается по мере приближения экспирации
- Для продавца риск значителен при резком падении
- Комиссии и спреды уменьшают эффективность
- Сложность оценки волатильности и временной стоимости
- Контрагентский риск в OTC-сделках
Мнение эксперта: «Пут-опцион — надежный инструмент для защиты портфеля, но требует дисциплины в управлении позицией и понимания временной стоимости. Я рекомендую использовать его как часть риск-менеджмента, а не как главный источник дохода».
Сравнение с другими инструментами
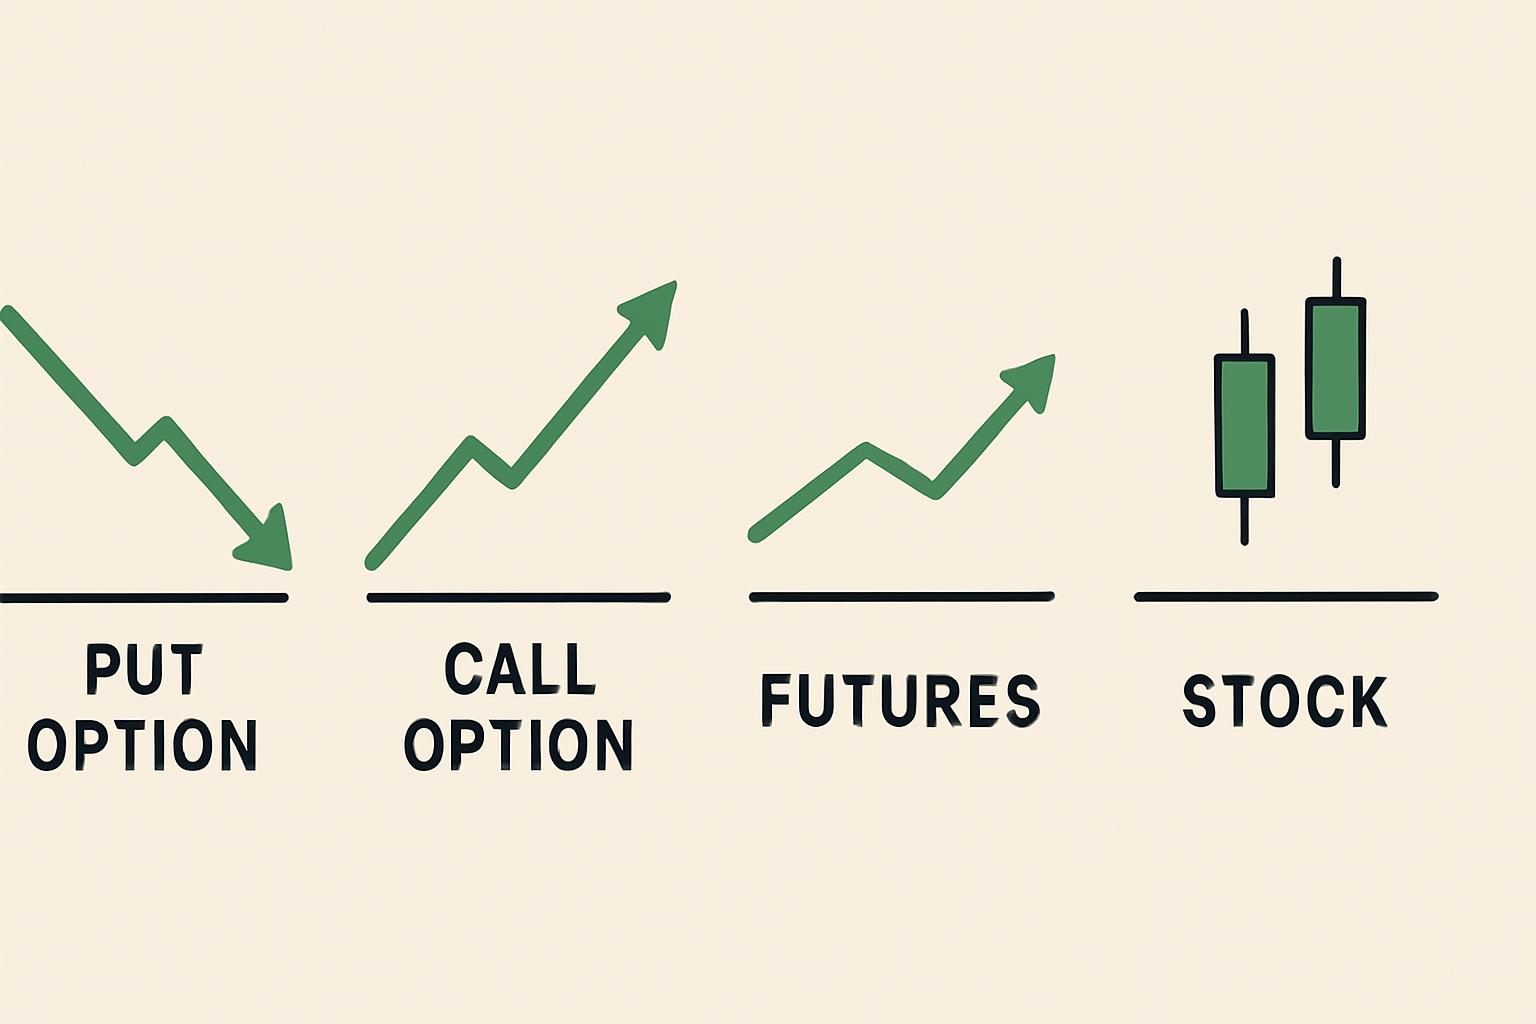
Пут против колл-опциона
Колл даёт право купить, пут — продать. Колл выигрывает на росте, пут — на падении. Премии и поведение при изменении волатильности отличаются: рост IV повышает стоимость обоих типов, но чувствительность зависит от мертвого времени и страйка.
Пут против короткой продажи акций
Преимущество опциона — ограниченный риск для покупателя и меньшая потребность в капитале. Короткая продажа требует маржинального обеспечения и несёт потенциально неограниченный риск для продавца акции.
| Инструмент | Направление | Риск для покупателя | Требование капитала |
|---|---|---|---|
| Пут-опцион | Падение | Ограничен премией | Низкое |
| Колл-опцион | Рост | Ограничен премией | Низкое |
| Фьючерс | Рост/падение (двусторонний) | Зависит от позиции, маржа | Высокое (маржа) |
| Короткая продажа | Падение | Неограничен | Высокое (маржа) |
Инструкция: как купить или продать пут-опцион — пошагово
Подготовка и выбор параметров
Определите цель: хедж или спекуляция. Выберите базовый актив, срок экспирации и страйк. Оцените волатильность и текущую премию. Рассчитайте максимальные потери и возможную прибыль для сценариев движения цены.
Покупка через брокера
- Откройте доступ к торгам опционами у брокера и пройдите верификацию
- Выберите серию опционов по нужной дате и страйку
- Разместите заказ на покупку пут-опциона, укажите количество контрактов
- Убедитесь в исполнении ордера и контролируйте премию и комиссии
- Установите правила управления позицией: стоп, тейк-профит, точки исполнения
Продажа (писательство) путов
Продавая пут, подготовьте резерв наличности или базового актива, в зависимости от типа сделки. Продавец получает премию, но должен быть готов купить актив по страйку при исполнении. Для снижения риска продают покрытые путы, обеспеченные наличием акций или готовностью их приобрести.
Риск-менеджмент и налоговые аспекты
- Ограничивайте долю позиций в портфеле
- Используйте календарные и волатильностные спреды
- Анализируйте налоговый режим на операции с опционами
- Держите резерв для возможного исполнения обязательств
- Планируйте выходы заранее
- Учитывайте комиссионные и влияние спреда на результат
Примеры из практики: реальные сценарии и расчёты
Хеджирование портфеля акций
В период повышенной неопределённости я покупал пут-опционы на индекс, покрывающие 50% стоимости портфеля. Это позволило переждать краткосрочные просадки без продажи акций и сохранить инвестиционную стратегию.
Спекуляция с ограниченным капиталом
В одном случае при высокой волатильности акции я купил пут с коротким сроком и небольшим страйком. При падении цены за неделю прибыль составила 300% от вложенной премии. Риск был ограничен суммой, которую я готов был потерять.
Продажа покрытых путов для покупки актива под дисконт
Я продавал покрытые опционы на акции, которые хотел приобрести при снижении. Полученная премия снижала цену входа в позицию, а при отсутствии исполнения премия стала дополнительным доходом.
| Цена актива (S) | Платёж покупателю (K − S, если >0) | Чистая прибыль покупателя (платёж − премия) | Чистая прибыль продавца |
|---|---|---|---|
| 1200 | 0 | −40 | +40 |
| 1000 | 0 | −40 | +40 |
| 900 | 100 | 60 | −60 |
| 800 | 200 | 160 | −160 |
Практические советы и общие рекомендации
Как выбирать страйк и срок
Для защиты используйте страйк чуть ниже текущей цены, балансируя стоимость премии и степень защиты. Для спекуляции выбирайте более низкие страйки при ожидании сильного падения или ближние страйки при умеренных движениях.
Управление позицией
- Фиксируйте уровень максимальной потери на премии
- Рассчитывайте точки безубыточности (страйк − премия)
- Не держите экспирации одновременно на многие крупные позиции
- Используйте частичные закрытия для фиксации прибыли
- Следите за волатильностью — она сильно влияет на цену пута
- Приписывайте опционы только после оценки комиссий и налогов
Оценка волатильности и модели ценообразования
Часто используют Black–Scholes для европейских опционов и биномиальные деревья для американских. Реальная волатильность и ожидаемая будущая волатильность определяют премию. Чем выше IV, тем дороже опцион.
FAQ — часто задаваемые вопросы
-
Что происходит, когда пут-опцион истекает без исполнения
Если цена базового актива выше или равна страйку, опцион истекает бесполезным. Покупатель теряет уплаченную премию, продавец сохраняет премию как прибыль.
-
Можно ли продать пут-опцион без обеспечения
Некоторые брокеры допускают незащищённое писательство, но это связано с высоким маржинальным требованием и потенциально неограниченными обязательствами. Я предпочитаю покрытые стратегии.
-
Как определить оптимальный страйк для хеджирования
Оптимальный страйк определяется потерями, которые вы готовы принять, и стоимостью премии. Часто выбирают страйк немного ниже текущей цены для компенсации затрат на хедж.
-
Чем пут-опцион отличается от страхования портфеля
Пут-опцион является финансовым инструментом, который выполняет роль страхования ценового риска при падении. В отличие от страхового полиса, опцион обладает рыночной стоимостью и может дать доход при сильных движениях.
-
Какие налоги применяются к операциям с опционами
Налоговый режим зависит от юрисдикции и характера сделки (спекуляция или инвестиция). В некоторых странах прибыль от опционов облагается как капитальная прибыль. Рекомендую консультироваться с налоговым специалистом.
-
Стоит ли использовать пут-опционы начинающему инвестору
Пут-опцион может быть полезен, но требует понимания временной стоимости и волатильности. Начинающему инвестору лучше начать с простых стратегий и небольших сумм, изучив механики на демо-счете.
Пут-опцион — инструмент с чёткой ролью в портфеле: защита от падения и возможность заработать на негативном движении цены. Я рекомендую подходить к нему системно: выбирать подходящие страйки и сроки, учитывать премию и волатильность, контролировать риски и документировать правила управления позицией. Благодаря этому опцион на продажу станет мощным элементом риск-менеджмента и стратегии, а не источником неожиданных убытков.