Банковская система России: как устроена — это совокупность институтов, правил и механизмов, обеспечивающих движение денег, кредитование, расчёты и сохранность сбережений на территории Российской Федерации. В её центре стоит Центральный банк Российской Федерации, сокращённо ЦБ РФ, который формирует денежно-кредитную политику, контролирует лицензирование, поддерживает платёжную систему и служит кредитором последней инстанции. Система обеспечивает важные преимущества: стабильность расчётов, доступ к кредитам, хранение средств и инструменты для управления ликвидностью бизнеса и государства.
Практическое применение включает расчёты физических лиц, финансирование малого и среднего бизнеса, обслуживание крупных корпоративных проектов, а также механизм поддержки финансовой стабильности при шоках. Я объясню структуру, функции, продукты и риски системы, дам полезные инструкции для бизнеса и граждан и сравню российскую модель с зарубежными практиками.
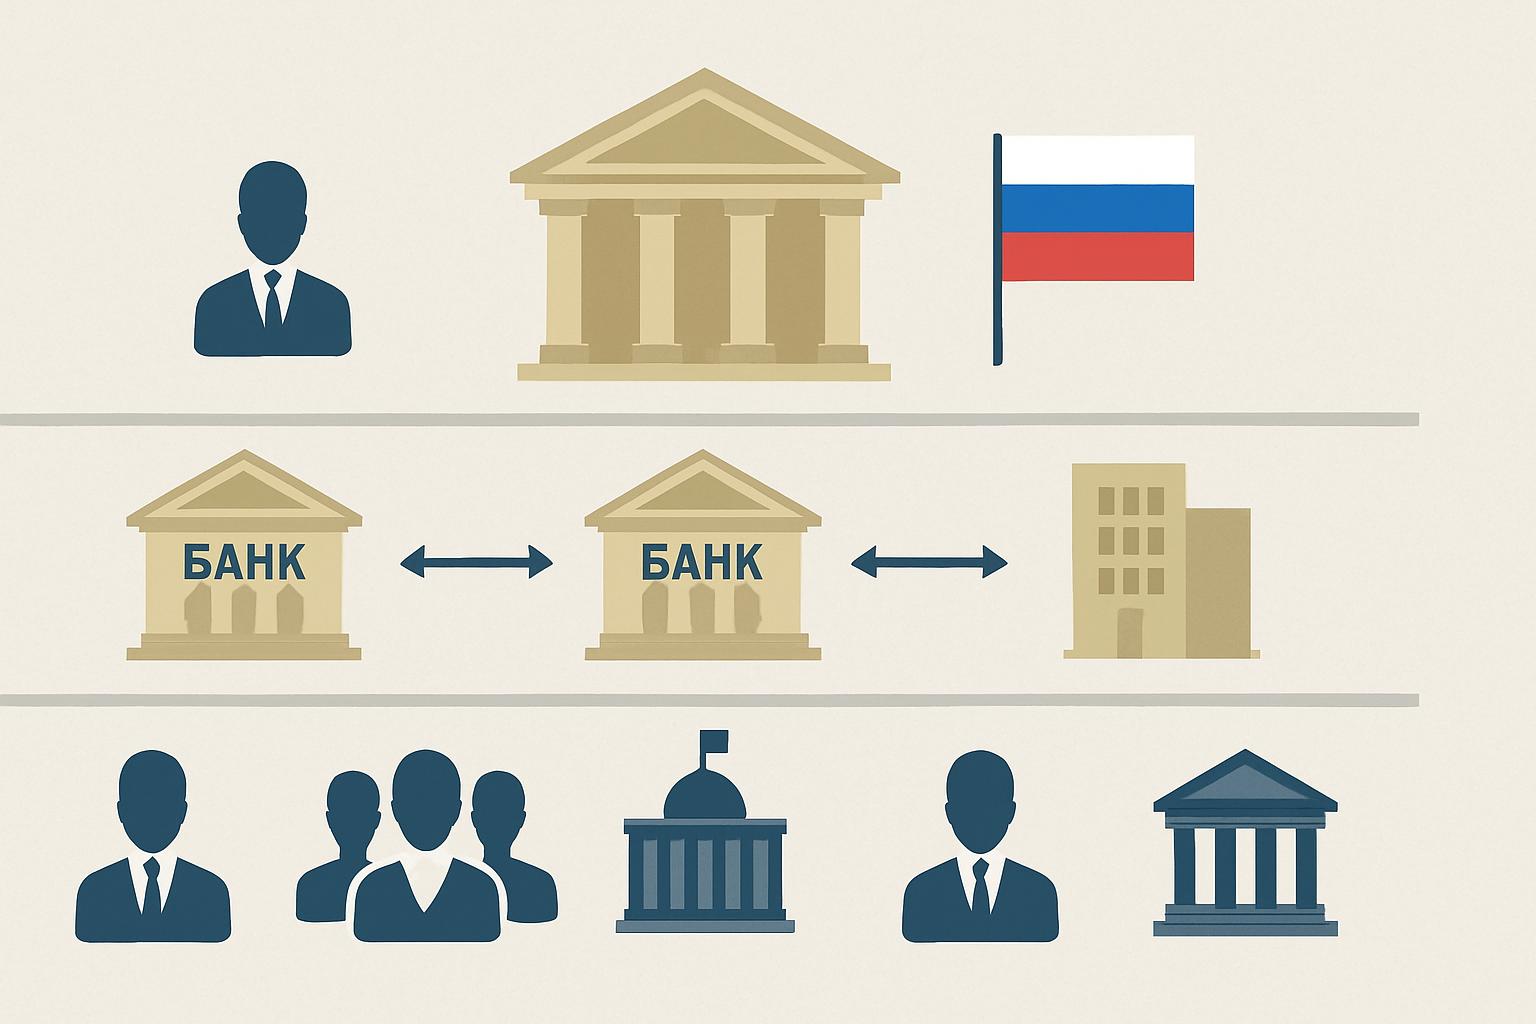
Основные уровни и участники
Центральный банк — регулятор и банкир банков
Центральный банк Российской Федерации (ЦБ РФ) задаёт правила игры: выпускает наличные, устанавливает ключевую процентную ставку, управляет международными резервами и осуществляет банковский надзор. Он обслуживает расчёты между коммерческими банками и проводит операции рефинансирования для поддержки ликвидности.
Коммерческие банки — ядро финансовой сети
Коммерческие банки принимают депозиты, выдают кредиты, проводят платежи и предлагают инвестиционные продукты. Они делятся на универсальные, розничные и специализированные, работают с частными лицами и компаниями, формируя кредитный портфель и ликвидность на рынке.
Специализированные кредитные организации
В эту категорию входят ипотечные агентства, лизинговые компании, факторинговые структуры и сберегательные учреждения. Они предоставляют узкоспециализированные услуги, дополняя возможности банков и снижая нагрузку на универсальные финансовые институты.
Небанковские финансовые институты
Платёжные системы, брокеры, страховые компании, пенсионные фонды и микрофинансовые организации взаимодействуют с банковской системой через расчёты, клиринги и кредитование. Их роль усиливается с ростом цифровых сервисов и нестандартных финансовых продуктов.
Как работает банковская система
Движение денежных средств и расчёты
Основной поток денег проходит через расчётно-клиринговые центры и межбанковские расчёты. Большая часть операций проходит безналично, через межбанковские платёжные системы и клиринги, которые обеспечивают быструю передачу средств.
Кредитование и депозиты
Коммерческие банки аккумулируют средства клиентов и направляют их в кредиты. Процентные ставки зависят от рыночной конъюнктуры и ключевой ставки ЦБ РФ. Депозиты служат источником фондирования, кредиты — источником прибыли, а разница между ними формирует маржу банка.
Монетарная политика и инструменты
ЦБ РФ использует ключевую процентную ставку, операции на открытом рынке и нормативы резервирования для управления денежной массой. Эти инструменты влияют на стоимость заимствований, доступность кредитов и инфляционные ожидания.
Ликвидность и межбанковский рынок
Банки регулярно балансируют ликвидность через депозитные операции, межбанковские кредиты и рефинансирование у ЦБ РФ. В кризисных ситуациях Центробанк выступает кредитором последней инстанции, предоставляя срочное финансирование.
Роль регуляторов и надзора
Функции Центрального банка
ЦБ РФ лицензирует банки, устанавливает нормативы капитала и ликвидности, контролирует соблюдение финансовых стандартов и предотвращает системные риски. Его действия направлены на поддержание платёжеспособности и доверия к финансовой системе.
Банковский надзор и меры влияния
Надзор включает регулярные проверки, стресс-тестирование и мониторинг ключевых показателей. При нарушениях регулятор применяет штрафы, временные администрации и в крайних случаях отзывает лицензию.
Защита вкладчиков
Система страхования вкладов гарантирует возврат средств физическим лицам в пределах установленных лимитов. Эта мера укрепляет доверие населения к банкам и снижает риск массовых изъятий депозитов.
Виды банковских услуг и продуктов
Розничные услуги
Сюда входят текущие счета, карты, потребительские кредиты, ипотека, депозиты и мобильные приложения. Розничные продукты ориентированы на удобство и скорость, поэтому цифровизация заметно меняет клиентский опыт.
Корпоративные услуги
Корпоративное обслуживание включает расчётно-кассовое обслуживание, кредитные линии, гарантийные и казначейские услуги. Банки предлагают решения для оптимизации оборотного капитала, валютных операций и управления рисками.
Инвестиционные и брокерские услуги
Банки и брокеры помогают компаниям и частным инвесторам выходить на рынок ценных бумаг, размещать облигации и управлять портфелем. Эти продукты связаны с более высоким уровнем риска и требуют квалифицированной консультации.
Платёжные решения и карты
Пластиковые и виртуальные карты, эквайринг, межбанковские переводы и системы быстрых платежей обеспечивают повседневные расчёты. Интеграция с мобильными кошельками и онлайн-банками делает операции доступными 24/7.
- Открытие счёта
- Депозиты и сбережения
- Потребительские кредиты
- Ипотечные программы
- Кредитные линии для бизнеса
- Инвестиционные сервисы
- Платёжные и расчетные решения
Плюсы и минусы современной системы
Сильные стороны
Система в России обладает развитой инфраструктурой расчётов, крупной сетью универсальных банков и инструментами стабилизации от регулятора. Доступность цифровых услуг растёт, что улучшает удобство клиентов и расширяет финансовую инклюзию.
Риски и уязвимости
Основные риски связаны с кредитным качеством, валютной волатильностью, санкционными ограничениями и киберугрозами. Концентрация активов в крупных банках увеличивает системные риски при их ухудшении финансового положения.
Что можно улучшить
Повышение прозрачности, усиление корпоративного управления, диверсификация источников фондирования и развитие механизмов управления рисками повысили бы устойчивость. Также важна постоянная модернизация платежной инфраструктуры.
| Тип банка | Клиенты | Основные услуги | Риск-профиль |
|---|---|---|---|
| Универсальный | Физические лица и корпорации | Депозиты, кредиты, инвестиции | Средний |
| Розничный | Физические лица | Карты, кредиты, ипотека | Низкий-средний |
| Инвестиционный | Корпорации, инвесторы | Андеррайтинг, брокеридж | Высокий |
| Специализированный | Ниши: лизинг, ипотека | Узкие финансовые продукты | Зависит от ниши |
Лицензирование, санация и банкротство банков
Процесс лицензирования
Чтобы работать как банк, организация должна получить лицензию у ЦБ РФ и соответствовать требованиям по капиталу, управлению и процедурам внутреннего контроля. Процесс включает проверку учредительных документов, соответствие стандартам и тесты на платежеспособность.
Санация и временные администрации
При ухудшении финансового состояния регулятор может применять меры санации: вводить временную администрацию, реструктурировать долги и привлекать инвесторов. Цель — минимизировать утечку вкладов и сохранить платежеспособность системы.
Процедуры банкротства
Если восстановление невозможно, начинается процедура банкротства с выводом активов, возвратом средств вкладчикам в рамках страхования и расчётом с кредиторами. Это сложный юридический процесс под контролем регулятора и судов.
| Ситуация | Меры регулятора | Цель |
|---|---|---|
| Нехватка ликвидности | Рефинансирование, лимитированные кредиты | Поддержать расчёты |
| Капитальные нарушения | Временная администрация, санация | Восстановить капитальную базу |
| Системный риск | Мобилизация ресурсов, координация с правительством | Предотвратить кризис |
| Необратимые убытки | Отзыв лицензии, банкротство | Защитить вкладчиков |
Цифровизация, финтех и цифровой рубль
Развитие цифровых банков и приложений
Цифровые каналы меняют модель взаимодействия клиента и банка: мобильные приложения, удалённая идентификация, мгновенные переводы и API-интеграции. Я сталкивался с кейсами, где переход на цифровые платформы уменьшал операционные расходы и ускорял обслуживание.
Финтех и партнёрства
Финтех-компании предлагают решения для скоринга клиентов, автоматизации расчётов, аналитики и блокчейн-интеграции. Банки используют эти технологии в партнёрских проектах, увеличивая гибкость и скорость запуска новых продуктов.
Цифровой рубль и новые платежные инструменты
Исследования и пилоты по цифровому рублю идут параллельно с развитием национальной платёжной инфраструктуры. Цифровая валюта может снизить транзакционные издержки, повысить прозрачность расчётов и упростить трансграничные операции по регламенту регулятора.
Аналитики рынка отмечают: цифровизация улучшает доступ к финансовым услугам, но требует строгого подхода к кибербезопасности и защите персональных данных.
Сравнение с зарубежными системами и практическое использование
Отличия от банковской модели ЕС и США
В ЕС и США структура банковского сектора в целом более диверсифицирована и международна. Там сильна роль инвестиционных банков и частных фондов, а регулирование ориентировано на многоуровневую координацию между национальными и наднациональными органами.
Сравнение с моделью Китая
Китайская модель характеризуется высокой долей государственных банков и тесной координацией между правительством и финансовым сектором. В России наличие крупного государственного сектора также заметно, но рынок более открыт для частных игроков и иностранных технологий в отдельных сегментах.
Практические инструкции для бизнеса
Для компаний важно выбирать банки по критериям надёжности, тарифов и качества сервиса. Рекомендую диверсифицировать расчётные счета между несколькими банками, устанавливать кредитные линии и контролировать валютные риски через хеджирование.
Как физическому лицу пользоваться системой
Для частного человека стоит ориентироваться на удобство мобильных сервисов, стоимость обслуживания и страхование вкладов. Я советую распределять сбережения между депозитами и инструментами с разной ликвидностью в зависимости от целей.
- Проверять рейтинг и надёжность банка перед открытием счёта
- Делать резервные накопления на отдельном счёте
- Использовать двухфакторную аутентификацию в интернет-банке
- Диверсифицировать источники финансирования для бизнеса
- Контролировать процентные ставки и комиссии
- Вести учёт кредитной нагрузки и сроков погашения
- Знакомиться с условиями страхования вкладов
Инструкция: как открыть счёт, взять кредит и защитить сбережения
Открытие счёта — пошагово
Выбор банка, подготовка пакета документов, идентификация личности и подписание договора. После активации счёта подключаются сервисы интернет-банка, карты и оповещения о движении средств.
Получение кредита — что важно
Оцените цель кредита, свою платёжеспособность, ставку и график погашения. Подготовьте подтверждающие документы, проверьте возможные штрафы и комиссии и просчитайте общую стоимость займа.
Защита сбережений
Разместите средства в банке с хорошим капиталом, распределите суммы так, чтобы не превышать лимит страхования вкладов, применяйте разные инструменты — депозиты, облигации и краткосрочные инструменты.
Управление рисками
Регулярно пересматривайте структуру активов, используйте валютные сделки при необходимости, применяйте стоп-лимиты и храните резервный фонд на высоколиквидных инструментах.
Часто задаваемые вопросы
1. Что такое банковская система и зачем она нужна
Банковская система — это сеть финансовых институтов, обеспечивающих хранение средств, расчёты и кредитование. Она нужна для функционирования экономики: бизнес получает кредиты, население хранит сбережения, государство выполняет расходные операции.
2. Как работает надзор за банками в России
Надзор ведёт Центральный банк РФ. Он проверяет выполнение нормативов капитала и ликвидности, проводит проверки, внедряет стресс-тесты и применяет меры влияния при нарушениях. Цель надзора — сохранить платёжеспособность и доверие к системе.
3. Как выбрать банк для бизнеса
Оцените надёжность по финансовым показателям, тарифы, качество интернет-банкинга, наличие специализированных продуктов и скорость поддержки. Важно иметь резервный банк для критичных расчётов.
4. Что делать при банкротстве банка и как вернуть вклад
Если у банка отозвали лицензию, вкладчики получают компенсацию через систему страхования вкладов в пределах установленного лимита. Процесс возврата контролирует Агентство по страхованию вкладов и регулятор.
5. Как цифровизация меняет банки
Цифровизация ускоряет обслуживание, снижает издержки и расширяет доступ к услугам. Вместе с тем растёт важность защиты данных и кибербезопасности, а также регулирования новых финансовых технологий.
6. Какие риски у банковской системы и как их минимизируют
Риски включают кредитные потери, ликвидность, валютные колебания и киберугрозы. Их минимизируют через требования к капиталу, стресс-тесты, страхование вкладов и оперативные меры со стороны регулятора.
Краткое резюме. Банковская система России строится вокруг Центрального банка и сети коммерческих и специализированных финансовых институтов. Она обеспечивает расчёты, кредитование и хранение средств, сочетая государственные механизмы надзора и рыночные инструменты. Цифровизация и финтех расширяют функционал, но требуют усиленного управления рисками. Для бизнеса и граждан важно понимать структуру системы, критерии выбора банков и способы защиты сбережений.