Закон сложного процента: примеры и расчёты — это правило, которое описывает, как сумма денег растёт, когда начисленный процент добавляется к основной сумме и начинает приносить собственный процент. Проще: проценты приносят проценты, и это даёт экспоненциальный рост капитала с течением времени. Преимущество — возможность получать значительно больший доход при реинвестировании; области применения — банковские вклады, инвестиции, пенсионные фонды, кредитные продукты и оценка проектов.
В этой статье я пошагово объясню, что это такое, как работает закон сложного процента, дам практические формулы, реальные расчёты и типичные примеры использования. Вы получите инструменты для принятия решений: выбрать вклад, сравнить ставки, посчитать амортизацию кредита или спрогнозировать пенсионные накопления.
Что такое и как формулируется закон сложного процента
Основная идея
Смысл прост: при сложном начислении проценты за каждый период прибавляются к основной сумме, и в следующем периоде процент рассчитывается уже от большей суммы. Это отличается от простого процента, где процент каждый период начисляется только на первоначальную сумму.
Формула для дискретного начисления
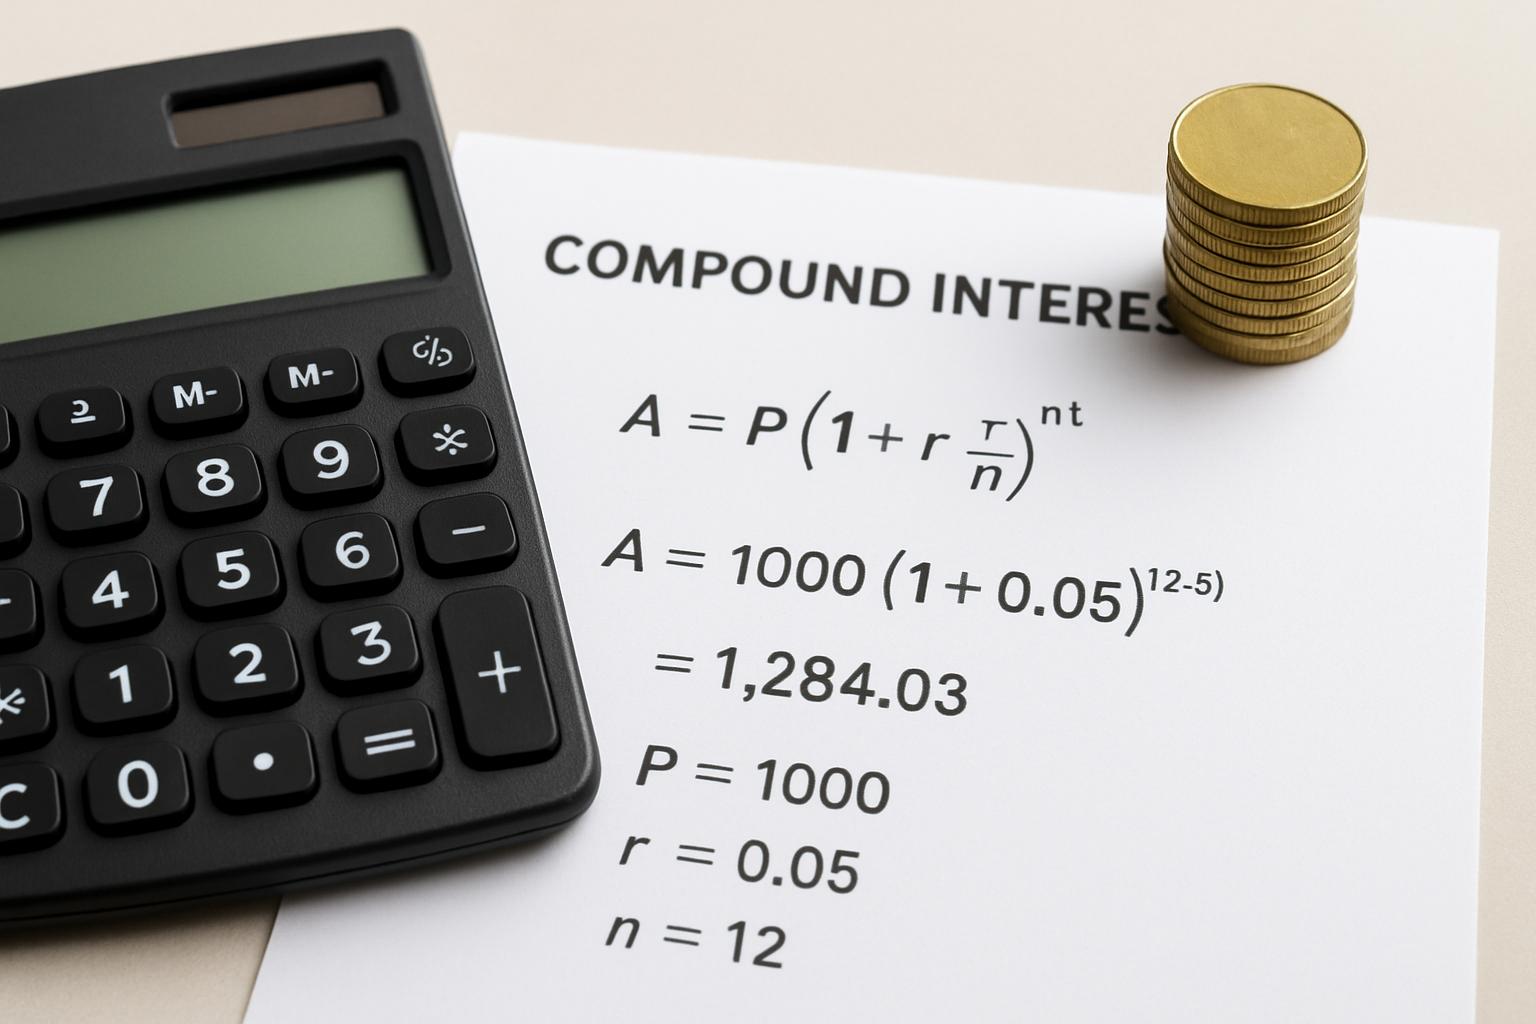
Стандартная формула: A = P × (1 + r/n)^(n×t), где P — начальный капитал, r — годовая ставка в долях единицы, n — число начислений в год, t — число лет, A — итоговая сумма.
Формула для непрерывного начисления
При непрерывном начислении используется экспонента: A = P × e^(r×t), где e — число Эйлера примерно 2.71828. Непрерывное начисление служит теоретическим пределом при бесконечно частом начислении.
Как работает на практике: пошаговые расчёты
Пример 1 — вклад годовой капитализации
Пусть P = 100 000 рублей, r = 0.05 (5% годовых), n = 1, t = 10 лет. По формуле: A = 100000 × (1 + 0.05)^(10) = 100000 × 1.628895 = 162 889.5 рублей. За 10 лет вы получили 62 889,5 рубля дохода.
Пример 2 — ежемесячная капитализация
Те же P и r, но n = 12. Тогда A = 100000 × (1 + 0.05/12)^(12×10) = 100000 × (1 + 0.0041667)^(120) ≈ 164 700 рублей. Разница с годовой капитализацией — около 1 810 рублей за 10 лет.
Пример 3 — непрерывное начисление
При непрерывном начислении A = 100000 × e^(0.05×10) = 100000 × e^0.5 ≈ 164 872 рублей. Это предел, к которому стремится увеличение при более частом начислении.
Как использовать закон сложного процента в инвестициях и сбережениях
Планирование долгосрочных накоплений
Для пенсионных накоплений или крупных целей время — ключ. Чем дольше вы держите капитал при реинвестировании, тем сильнее действует эффект сложного процента. Я видел случаи, когда при увеличении горизонта с 10 до 30 лет итог вырастал в несколько раз.
Реинвестирование дивидендов
Для акций и ETF реинвестирование дивидендов действует как дополнительное начисление процентов. Даже небольшие дивиденды при регулярном реинвестировании заметно увеличивают итоговую доходность.
Сравнение доходностей
Для выбора между продуктами учитывайте эффективную годовую ставку (APY, effective annual yield), а не номинальную ставку. APY учитывает частоту начислений и отражает реальный годовой прирост.
Закон сложного процента при кредитах: амортизация и стоимость заимствования
Ипотека и аннуитетные платежи
Кредитные продукты используют тот же механизм, но он работает против заёмщика: проценты начисляются на остаток задолженности. При аннуитетной схеме фиксированный платёж покрывает проценты и часть основного долга; в начале большая доля идёт на проценты.
Пример амортизации
Возьмём ипотеку 2 000 000 рублей под 8% годовых на 20 лет, аннуитет. Ежемесячная ставка r_m = 0.08/12 = 0.0066667, число платежей N = 240. Платёж Pmt = S × r_m / (1 — (1 + r_m)^(-N)). Подставив, получаем платёж ≈ 16 753 рублей. За 20 лет переплата составит ≈ 1 020 720 рублей.
Таблица амортизации (фрагмент)
| Период | Остаток долга | Проценты | Погашение основного долга | Ежемесячный платёж |
|---|---|---|---|---|
| 1 | 2 000 000 | 13 333.33 | 3 419.67 | 16 753.00 |
| 12 | 1 964 000 | 13 093.33 | 3 659.67 | 16 753.00 |
| 240 | 0 | 134.45 | 16 618.55 | 16 753.00 |
Виды начисления процентов и сравнение эффектов
Частоты начисления
Типичные варианты: ежегодно, полугодно, ежеквартально, ежемесячно, ежедневно, непрерывно. Чем чаще начисление, тем выше итог при одинаковой номинальной ставке.
Номинальная vs эффективная ставка
Номинальная ставка (APR) часто не учитывает частоту начисления. Эффективная годовая ставка (APY) показывает реальный рост. Для сравнения продуктов всегда смотрите APY.
Таблица: рост 100 000 руб при r=5% за 10 лет
| Частота | Формула | Итог A | Прирост |
|---|---|---|---|
| Годовая | (1+0.05)^10 | 162 889.46 | 62 889.46 |
| Ежемесячная | (1+0.05/12)^(120) | 164 700.09 | 64 700.09 |
| Ежедневная | (1+0.05/365)^(3650) | 164 846.36 | 64 846.36 |
| Непрерывная | e^(0.5) | 164 872.13 | 64 872.13 |
Плюсы и минусы закона сложного процента — практическая оценка
Преимущества для инвестора
- Экспоненциальный рост капитала при длительном сроке.
- Сильный эффект при реинвестировании доходов.
- Удобство планирования с использованием стандартных формул.
- Возможность повышения доходности снижением расходов (комиссий) и увеличением частоты начисления.
- Совместим с налоговым планированием: оптимизация снятия средств позволяет увеличить чистую доходность.
- Упрощает сравнение инвестиционных продуктов через APY.
Ограничения и риски
- Инфляция уменьшает реальную покупательную способность будущих сумм.
- Номинальная ставка может быть выше, но частота начисления низкая — важно смотреть эффективную ставку.
- При кредитах эффект работает против заёмщика и может приводить к высокой переплате.
- Рыночная волатильность и риск потерь в инвестициях с плавающим доходом сводят на нет теоретические преимущества.
- Налоговые обязательства снижают итоговую доходность.
- Не все продукты позволяют легко реинвестировать доход.
Инструкция: как посчитать самостоятельно и проверить банковские предложения
Шаг 1. Соберите данные
Нужно знать: начальную сумму P, номинальную годовую ставку r, частоту начисления n, срок t. Если банк указывает APR, запросите APY или рассчитайте её.
Шаг 2. Выберите формулу
Если начисление дискретное — используйте A = P × (1 + r/n)^(n×t). Если банк предлагает непрерывное начисление — A = P × e^(r×t). Для кредитов применяйте формулу аннуитета для расчёта платежей.
Шаг 3. Проверьте комиссии и налог
Вычтите комиссии и оцените налоговую нагрузку: например, процентный доход по вкладу облагается по ставке и уменьшает чистую прибыль. Для инструментов с удержанием налога в источнике учитывайте чистую ставку.
Шаг 4. Используйте онлайн-калькулятор и проверьте вручную
Я рекомендую сначала посчитать вручную одну-две итерации для понимания механики, а затем сверить результат с калькулятором. Это исключит ошибки ввода.
Практические кейсы и реальные цифры
Кейс 1 — накопление на образование
Цель: 1 000 000 рублей через 15 лет. Предполагаем ставка 6% годовых с ежемесячной капитализацией. Обратная задача: сколько нужно ежемесячно откладывать?
Формула для регулярных платежей: FV = PMT × ((1 + r/n)^(n×t) — 1) / (r/n). Решение даёт PMT ≈ 3 800 рублей в месяц при P начальном = 0.
Кейс 2 — сравнение вклада и реинвестирования дивидендов
Вклад: 300 000 рублей, 4% годовых, ежемесячная капитализация, срок 20 лет. Итог ≈ 663 000 рублей. Инвестиция в дивидендный ETF при среднем годовом доходе 6% и реинвестировании даст ≈ 964 000 рублей. Разница объясняется более высокой доходностью и реинвестированием.
Эксперты часто говорят: «Эффект сложных процентов начинает работать по-настоящему, когда сохраняется дисциплина и горизонт».
Сравнение простого и сложного процента
Коротко о простом проценте
Простой процент: доход каждый период рассчитывается только от первоначальной суммы. Формула: I = P × r × t. Итоговая сумма A = P + I.
Пример сравнения
| Параметр | Простой процент | Сложный процент (ежегодно) |
|---|---|---|
| P | 100 000 | 100 000 |
| r | 5% | 5% |
| t | 10 лет | 10 лет |
| A | 150 000 | 162 889.46 |
| Разница | 12 889.46 в пользу сложного процента | |
Практическое правило
Если вы инвестируете и ожидаете долгосрочного роста, ориентируйтесь на сложный процент; если платите по кредитам, учитывайте, насколько сильно он увеличивает переплату.
Советы по применению и ошибки, которых стоит избегать
Шесть практических советов
- Сравнивайте продукты по APY, а не по номинальной ставке.
- Реинвестируйте доходы для максимального эффекта.
- Учитывайте комиссии и налоги при расчётах.
- Действуйте как инвестор, ориентированный на долгосрочный горизонт.
- При кредитах оцените полную стоимость кредита, включая страхование и скрытые сборы.
- Используйте таблицы амортизации для планирования выплат по займам.
Типичные ошибки
- Игнорирование частоты начисления и путаница между APR и APY.
- Недооценка влияния инфляции на реальную доходность.
- Пренебрежение налогами и сборами.
- Неправильное применение формул для аннуитетных платежей.
- Сравнение продуктов без приведения их к одной эффективной базе.
- Ожидание быстрых результатов при коротких горизонтах — эффект заметен на длинных сроках.
Инструменты и формулы — шпаргалка
Кратко о формулах
- A = P × (1 + r/n)^(n×t) — дискретное начисление.
- A = P × e^(r×t) — непрерывное начисление.
- FV регулярных взносов: FV = PMT × ((1 + r/n)^(n×t) — 1) / (r/n).
- Аннуитетный платёж: PMT = S × r_m / (1 — (1 + r_m)^(-N)), где r_m = r/n, N = n×t.
- Конвертация номинальной в эффективную: APY = (1 + r/n)^(n) — 1.
- Простой процент: A = P × (1 + r×t).
Полезные онлайн-инструменты
- Калькулятор сложного процента для разных частот начисления.
- Амортизационный калькулятор для кредитов.
- Калькулятор будущей стоимости регулярных взносов.
- Сервисы для сравнения APY разных банков.
- Простые таблицы Excel/Google Sheets с функцией POWER и EXP.
- Финансовые приложения с возможностью симуляции сценариев.
FAQ — часто задаваемые вопросы
1. В чем главное отличие между номинальной и эффективной ставкой?
Номинальная ставка указывает годовой процент без учёта частоты начисления. Эффективная ставка (APY) учитывает частоту начисления и показывает реальный годовой прирост. Для сравнения предложений всегда используйте APY.
2. Какой эффект сильнее: ежемесячное или ежедневное начисление?
Ежедневное начисление даёт чуть большую итоговую сумму по сравнению с ежемесячным при той же номинальной ставке. Разница уменьшается при уже высокой частоте начисления; абсолютный прирост зависит от срока и ставки.
3. Что выгоднее для инвестора: высокий номинал с редким начислением или ниже номинал с частой капитализацией?
Выбирайте продукт с большей эффективной ставкой (APY), учитывая комиссии и налоги. Частая капитализация повышает APY даже при том же номинале.
4. Как закон сложного процента влияет на кредитную карту с высоким процентом?
При кредитной карте с высокой процентной ставкой сложный процент означает быструю нарастание задолженности, особенно при минимальных платежах. Чем дольше долг не погашается, тем больше переплата.
5. Можно ли использовать закон сложного процента для оценки инвестиционных фондов?
Да, но с оговорками. Для инструментов с переменным доходом формулы дают теоретическую оценку при фиксированной ставке. Для фондов нужно учитывать волатильность, комиссии и дивиденды.
6. Как учесть инфляцию в расчётах?
Разделите номинальную доходность на уровень инфляции: реальная ставка ≈ (1 + номинальная)/(1 + инфляция) — 1. Реальная ставка показывает покупательную способность будущих сумм.
Итог. Закон сложного процента — это инструмент, который при грамотном применении работает на наращивание капитала или, наоборот, увеличивает стоимость долга. Я рекомендую всегда переводить предложения банков в эффективные ставки, учитывать комиссии, налоги и инфляцию, а также планировать горизонты: эффект сильнее на длинных сроках. Небольшие регулярные взносы при реинвестировании часто дают результат, который превосходит единоразовые вложения при тех же условиях.
Если вам нужно, я могу подготовить таблицу расчёта под ваши параметры: сумма, ставка, частота начисления и срок — это позволит точно оценить варианты вклада, кредита или инвестиции.