Страховка по кредиту: как вернуть деньги — это практическая инструкция и набор правовых и организационных шагов, которые позволяют заемщику получить назад уплаченную страховую премию или её часть при определенных обстоятельствах. Речь идет о страховании, оформленном в связке с кредитным договором: кредитное страхование жизни, страхование предмета залога, страхование риска потери трудоспособности и тому подобные программы. Преимущество возврата в том, что заемщик сокращает реальные расходы по займу и восстанавливает контроль над финансовыми потоками. Основные сферы применения — ипотека, автокредит, потребительский кредит, кредитные карты с привязанной защитой.
В этой статье я даю четкие определения, описываю виды страхования, объясняю правовую базу и шаг за шагом показываю, как вернуть деньги из страховки по кредиту. Приведу практические примеры расчетов, шаблоны действий и типичные возражения банков, которые надо уметь аргументированно опровергнуть.
Как работает страхование при кредитовании
Что такое кредитное страхование
Кредитное страхование — это соглашение между заемщиком и страховщиком, при котором страховая компания берет на себя часть рисков, связанных с кредитом. Типичные риски: смерть заемщика, потеря трудоспособности, увольнение, повреждение предмета залога. В обмен заемщик выплачивает страховую премию единовременно или периодически.
Кто и зачем оплачивает полис
Полис обычно оформляет заемщик, иногда банк предлагает полис в партнерстве со страховщиком. Банк заинтересован в снижении риска дефолта и сохранении стоимости залога. Заемщик платит премию ради финансовой защиты семьи или комфортного погашения кредита в форс-мажорных ситуациях. Важно отличать добровольные и навязанные полисы: добровольные оформляются по желанию клиента, навязанные — при прямом или косвенном давлении со стороны кредитора.
Формы оплаты и взаимодействие с банком
Оплата страховой премии возможна тремя способами: единовременной суммой при выдаче кредита, включением премии в тело кредита, либо регулярными взносами. В договоре кредита и в страховом полисе указываются условия выплат, сроки и порядок расторжения. При спорных ситуациях заемщик взаимодействует одновременно с банком и со страховщиком.
Виды страховых продуктов, связанных с кредитом
Страхование жизни и здоровья
Этот продукт покрывает смерть и утрату трудоспособности. Часто предлагается при ипотеке и автокредите. Полис может уменьшить остаток долга или обеспечить выплату страховки родственникам.
Страхование имущества и залога
Страхование предмета залога защищает залогодателя и кредитора от утраты стоимости имущества. Для ипотеки это страхование квартиры или дома; для автокредита — КАСКО по отдельному договору или полис, ограничивающий риски утраты автомобиля.
Страхование от потери работы и временной нетрудоспособности
Покрывает непредвиденную потерю дохода. Удобно для заемщиков с нестабильным доходом. Часто действует только при увольнении не по вине заемщика и имеет ограничения по срокам выплат.
Когда можно вернуть деньги за страховку: основания и сроки
Основания для возврата страховой премии
- Навязанный полис — если вы докажете давление банка или отсутствие альтернатив.
- Отказ от договора в «период охлаждения» — если такое право предусмотрено договором или законом.
- Досрочное погашение кредита — при единовременной оплате премии возмещается часть за неиспользованный период.
- Ошибка в оформлении или нарушение информационных прав заемщика.
- Несоответствие страхового продукта условиям кредита.
- Аннулирование полиса по инициативе клиента при согласии страховщика.
Типичные сроки возврата
Сроки возврата зависят от причины: при навязывании и ошибках это может занять несколько недель до нескольких месяцев, при досрочном погашении — от 1 до 2 месяцев в зависимости от внутренних процедур страховщика. В любом случае важно фиксировать дату обращения и сохранять все документы.
Ограничения и вычеты
Страховщик может удержать комиссию за фактически использованный период защиты или административные издержки. При частичном расторжении полиса расчет производится по формуле, прописанной в договоре. В ряде случаев возвращается не вся сумма, а только часть.
Пошаговая инструкция: как вернуть деньги из страховки по кредиту
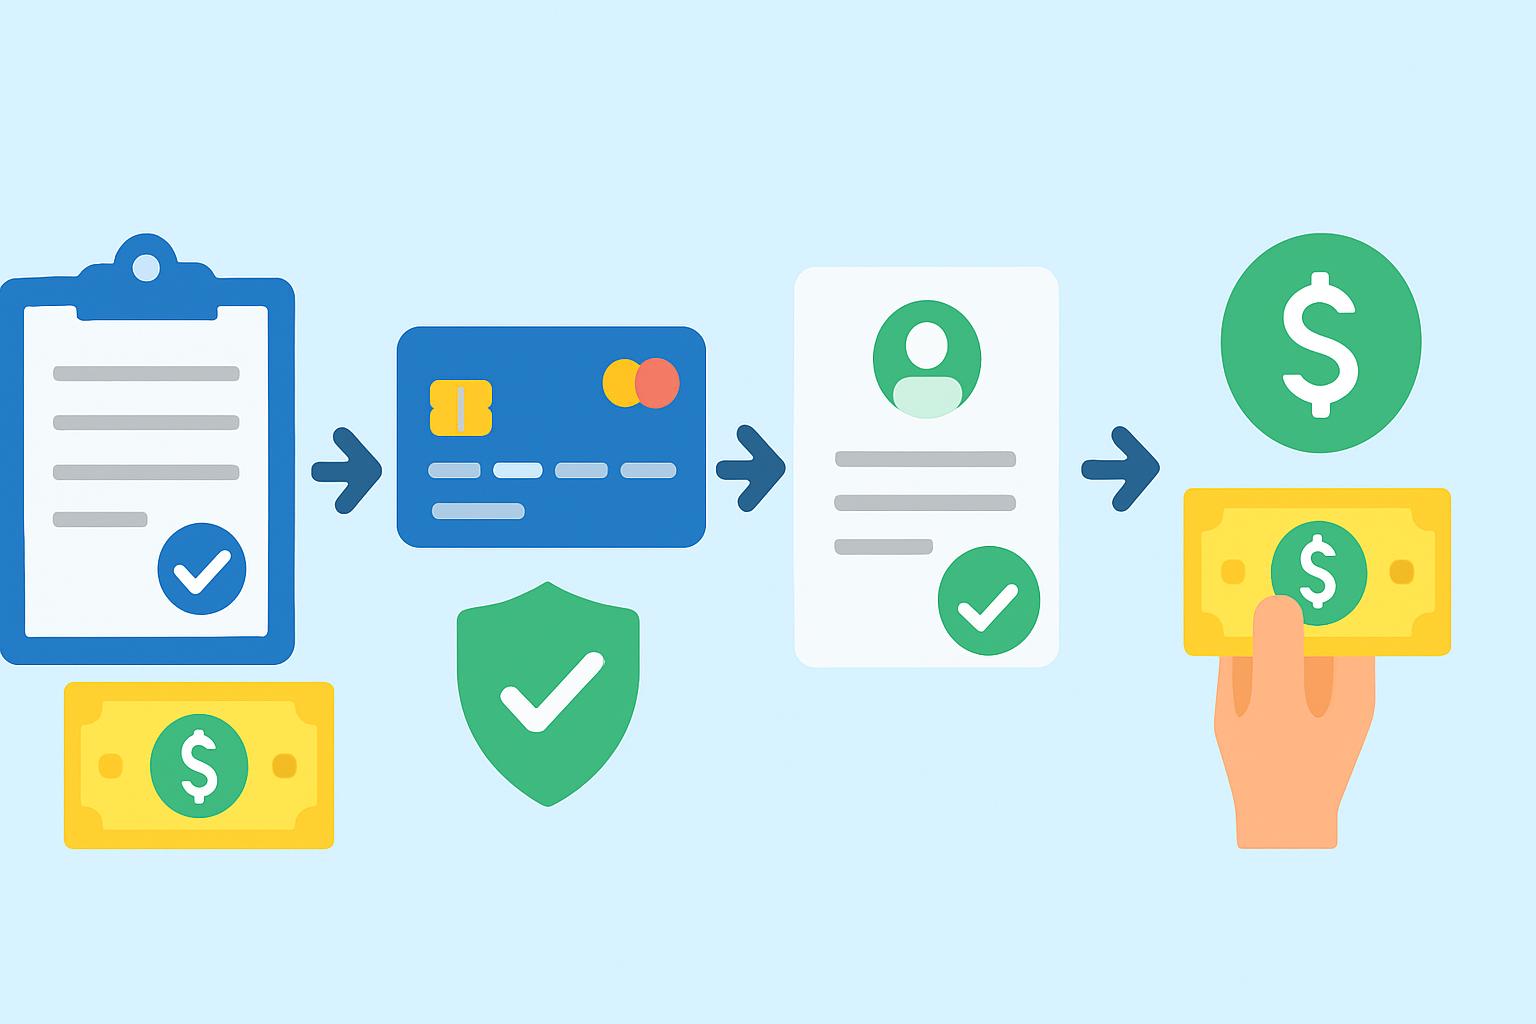
Шаг 1. Оцените ситуацию
Посмотрите кредитный договор и страховой полис, найдите разделы о порядке расторжения, сроках возврата и условиях премии. Зафиксируйте, каким способом была оплачена страховка и на каких условиях она была оформлена.
Шаг 2. Соберите документы
Необходим минимум документов, но лучше перестраховаться и подготовить полный пакет.
- Кредитный договор и график платежей.
- Страховой полис и страховой счет.
- Платежные документы об оплате премии.
- Заявления на возврат и копии переписки с банком/страховщиком.
- Документы, подтверждающие досрочное погашение кредита (если применимо).
- Документы, подтверждающие факт навязывания (записи разговоров, письма, распечатки чатов).
Шаг 3. Направьте письменное заявление
Пишите заявление сначала страховщику, копию отправьте в банк. Указывайте дату заключения полиса, причину расторжения и требуемую сумму возврата. Желательно направлять заказным письмом с уведомлением или через личный кабинет с отметкой о получении.
Шаг 4. Ведите переписку и фиксируйте сроки
Фиксируйте все ответы, проставляйте номера входящих писем и сохраняйте электронные уведомления. Это пригодится, если дело дойдет до регулятора или суда.
Шаг 5. Обращение в надзорные органы и суд
Если страховщик отказывает без обоснования, подается жалоба в банк, Роспотребнадзор, Банк России или Центробанк в зависимости от ситуации. При нарушении прав заемщика возможна подача искового заявления в суд. Практика показывает, что письменная претензия часто ускоряет возврат.
Эксперты отмечают: четкая документальная позиция и последовательные шаги в 80% случаев приводят к компромиссу с страховщиком без обращения в суд.
Как рассчитывается сумма к возврату: формулы и примеры
Общая логика расчета
При досрочном расторжении обычно возвращается часть премии, пропорциональная оставшемуся сроку действия полиса. Из суммы могут быть удержаны административные расходы и фактически оказанная страховая защита.
Простейшая формула расчета
Если премия уплачена единовременно и действует T месяцев, а полис расторгнут после t месяцев, то возвращаемая часть примерно равна:
Возврат = Премия × (T − t) / T − удержания
Удержания определяются условиями договора и практикой страховщика.
Пример расчета
Предположим, премия 60 000 руб., срок 36 месяцев, досрочно расторгнут через 12 месяцев. Без дополнительных удержаний возврат составит:
60 000 × (36 − 12) / 36 = 60 000 × 24 / 36 = 40 000 руб.
| Сценарий | Премия, руб. | Срок действия, мес. | Прослужено, мес. | Теоретический возврат, руб. |
|---|---|---|---|---|
| Ипотека | 120 000 | 60 | 24 | 72 000 |
| Автокредит | 48 000 | 36 | 6 | 40 000 |
| Потребкредит | 18 000 | 24 | 12 | 9 000 |
Учтите возможные удержания
Страховщик вправе удержать комиссию за фактически оказанную страховую защиту, а также расходы на оформление. Эти условия чаще всего прописаны в договоре и могут составлять от 0 до 30% от премии в зависимости от продукта и политики компании.
Сравнение: вернуть или оставить страховку
Критерии для принятия решения
При выборе между возвратом и сохранением полиса оцените следующие факторы: сумма возврата, текущая страховка (объем и исключения), вероятность наступления страхового случая, стоимость альтернативной защиты.
| Критерий | Оставить полис | Вернуть полис |
|---|---|---|
| Финансовая нагрузка | Продолжается, но риск снижен | Снижается за счет возврата премии |
| Защита от рисков | Сохраняется | Устранена, нужен запасной вариант |
| Возможность повторного оформления | Не требуется | Можно оформить более дешевый полис |
| Юридический риск | Меньше | Необходима тщательная подготовка документов |
Практическая рекомендация
Я советую сначала запросить расчет возврата у страховщика и проанализировать, действительно ли выгода превышает риски. Часто при высокой премии и низком объеме защиты имеет смысл привести документы и вернуть деньги, а затем оформить независимую страховку на более выгодных условиях.
Типичные возражения банков и как им отвечать
«Страховка добровольная»
Банки часто заявляют, что полис оформлен добровольно. В ответ предоставляйте доказательства навязывания: устные записи, скриншоты переписки, внутренние инструкции банка, которые могли повлиять на выбор клиента.
«Нет прав на возврат»
Если банк ссылается на отсутствие права на возврат, попросите письменное основание и ссылку на конкретный пункт договора или закон. Часто при досрочном погашении право на пропорциональный возврат предусмотрено в договоре страхования.
Использование независимой экспертизы
В спорных случаях имеет смысл заказать юридическую оценку или аудит договора. Документ с выводами юриста или страхового эксперта укрепляет позицию при обращении в надзорные органы и в суд.
Практические советы и ошибки, которых следует избегать
Советы
- Читайте договоры внимательно: основные условия часто скрыты в разделе «особые условия».
- Требуйте копию страхового полиса при подписании кредитного договора.
- Фиксируйте все устные обещания и уточнения письменно.
- Если страховая премия включена в тело кредита, просчитайте итоговую переплату.
- Сравнивайте предложения нескольких страховщиков перед закрытием вопроса.
- При отказе требуйте письменный расчет возврата и объяснение удержаний.
Ошибки
- Игнорирование сроков — не отправлять заявление вовремя.
- Недостаток документов — отсутствие подтверждений оплаты и переписки.
- Принятие устных ответов, без фиксации.
- Неучет условий страхового покрытия — возврат может быть невыгоден, если защита критична.
- Недооценка возможности судебного разбирательства — иногда выгоднее заранее проконсультироваться с юристом.
- Ошибки в формулировке требований — формулируйте четко, с указанием сумм и ссылок на договор.
Документы и шаблоны: что отправлять страховщику и банку
Минимальный набор документов
- Копия кредитного договора.
- Копия страхового полиса.
- Копии платежных поручений или чеков об оплате премии.
- Заявление на возврат премии (в двух экземплярах).
- Копии паспортов и реквизиты для перечисления денег.
- Документы, подтверждающие досрочное погашение кредита, при соответствующем основании.
Примерная структура заявления на возврат
Заявление должно содержать: заголовок, точные данные страхователя и страховщика, номер полиса, дату заключения, причину расторжения и требуемую сумму, реквизиты для возврата, дату и подпись. Приложите копии подтверждающих документов и перечислите их в приложении.
| Документ | Нужен всегда | Примечание |
|---|---|---|
| Кредитный договор | Да | Строки о страховании |
| Страховой полис | Да | Включая приложение и тарифы |
| Квитанции об оплате | Да | Чеки, платежки, выписка из банка |
| Заявление | Да | С отметкой о вручении |
| Документы о досрочном погашении | При необходимости | Акт сверки, справка банка |
| Доказательства навязывания | При наличии | Переписка, записи, свидетели |
Часто задаваемые вопросы (FAQ)
Можно ли вернуть страховку, если премия включена в тело кредита?
Да, в большинстве случаев это возможно. Тогда расчет возврата осуществляется с учетом того, что премия была профинансирована кредитом. Важно получить у страховщика письменный расчёт и у банка документ о досрочном погашении части кредита, связанной с премией.
Сколько времени занимает возврат денег?
Сроки варьируются: от нескольких недель при доброжелательном отношении страховщика до нескольких месяцев при спорных ситуациях. Рекомендуется фиксировать дату обращения и требовать письменного ответа в установленный срок.
Нужно ли обращаться сразу в суд?
Нет. В большинстве случаев достаточно письменной претензии и переговоров. Суд — крайняя мера, которую имеет смысл использовать при отказы и наличии документальных оснований. Консультация юриста поможет оценить шансы и оптимальный порядок действий.
Как доказать, что страховка навязана банком?
Соберите документы: переписку, записи разговоров, скриншоты, инструкции сотрудников банка, где прямо или косвенно указывается обязанность оформить полис. Также полезны свидетельские показания и внутренние регламенты банка, если они доступны.
Вернут ли всю сумму при досрочном погашении кредита?
Часто возвращается пропорциональная часть премии за неистекший срок действия, но возможны удержания. Полная сумма возвращается редко, если только договор не предусматривает иной порядок.
Можно ли повторно оформить более дешевую страховку после возврата?
Да, это распространенная практика. После возврата премии можно подобрать альтернативный полис с меньшей стоимостью и адекватным покрытием, что часто экономически выгоднее.
Краткое резюме
Страховка по кредиту — инструмент защиты, но при неправильном оформлении она увеличивает расходы заемщика. Вернуть деньги можно в ряде типичных ситуаций: при навязывании, досрочном погашении или ошибках в оформлении. Последовательная документация, правильная претензия и грамотный расчет возврата значительно повышают шансы на успех. Если вы сомневаетесь, начните с запроса расчета у страховщика и консультации юриста — это позволит принять взвешенное решение и сохранить деньги.