








Что делать при потере работы и кредите — это практическая инструкция для людей, столкнувшихся с увольнением и одновременной кредитной нагрузкой. Суть в том, чтобы быстро оценить финансовую картину, уменьшить давление обязательств и согласовать с банком разумные условия погашения. Преимущество грамотного подхода — сохранение кредитной истории, минимизация штрафов и меньшее эмоциональное напряжение. Сферы применения — любые потребительские, автокредиты, ипотека и микрозаймы.
Введите в алгоритм несколько шагов: учет доходов и обязательств, переговоры с кредиторами, корректировка бюджета, поиск временного дохода и правовая защита. Такой план работает как для одного кредита, так и для нескольких займов одновременно.
Понимание проблемы: что именно происходит при потере работы и кредите
Что такое потеря работы и её последствия
Потеря работы означает резкое снижение или полное отсутствие регулярного дохода. Для заемщика это приводит к невозможности обслуживать кредит: выплачивать основной долг, проценты, комиссии. В результате начисляются штрафы, падает кредитный рейтинг, начинается переписка с банком и иногда обращение в суд.
Как работает кредитная нагрузка после увольнения
Кредит работает по графику платежей, который не меняется автоматически при потере дохода. Банк продолжает начислять проценты, штрафы и пеню за просрочку. При длительной невыплате повышается риск взыскания имущества или обращения в бюро кредитных историй.
Виды проблем: краткосрочные и долгосрочные
Краткосрочные проблемы проявляются в виде просрочки до 30–90 дней. Долгосрочные — более 90 дней, когда кредит может перейти в разряд проблемных и запустить коллекторскую работу. Разные сроки требуют разных решений.
Первые шаги сразу после увольнения
Сбор информации: точный баланс доходов и обязательств
Составьте список всех кредитов, указав остаток долга, ежемесячный платеж, дату следующего взноса и штрафные условия. Параллельно подсчитайте доступные средства: накопления, расторгаемые подписки, доступные лимиты на карточках.
Приоритеты расходов
Определите обязательные платежи на ближайшие 1–3 месяца: жильё, коммунальные услуги, питание, медицина, переводы по кредитам. Остальное можно временно сократить или отменить.
Уведомление кредиторов о ситуации
Сообщите банку о прекращении работы. В большинстве банков существует процедура рассмотрения заявлений о временном снижении платежа или предоставлении каникул. Чем раньше начнётся диалог, тем выше шанс получить компромисс.
Переговоры с банком: варианты и подготовка
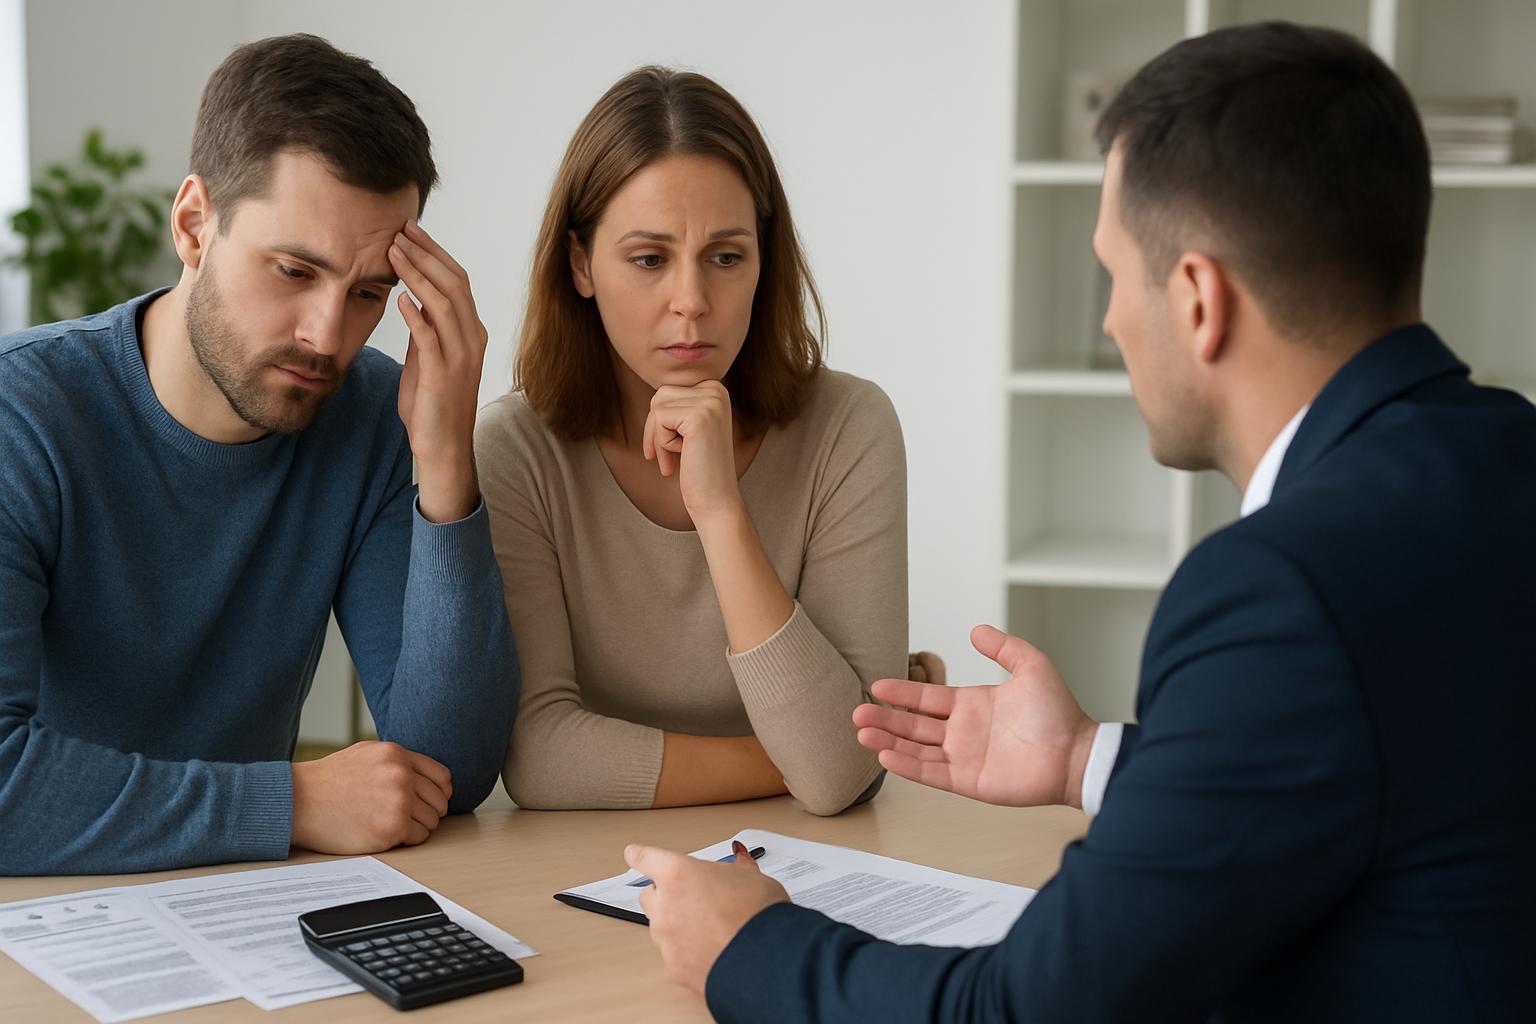
Какие варианты предлагает банк
- Реструктуризация долга — изменение графика и срока.
- Рефинансирование — перевод долга в другой банк под меньший процент.
- Кредитные каникулы — временная пауза в выплатах основного долга.
- Уменьшение ежемесячного платежа при увеличении срока.
- Предложение досрочного соглашения — одна сумма и закрытие долга с дисконтом.
- Перевод кредита на поручителя или созаемщика.
Как подготовить пакет документов
Соберите: заявление на реструктуризацию, справку о доходах (или подтверждение увольнения), реквизиты кредитного договора, выписки по счетам. Чем аккуратнее и полнее документы, тем быстрее банк примет решение.
Аргументы при переговорах
Постройте разговор на фактах: точные суммы, сроки, реальные планы по доходу. Предложите несколько сценариев погашения: уменьшение платежа на 50% на 6 месяцев, каникулы на 3 месяца с последующим увеличением срока и т. п.
Мы в компании неоднократно видели, что банки готовы идти навстречу, если клиент приходит с реальным планом и документами, а не с эмоциями.
Реструктуризация, рефинансирование и кредитные каникулы: сравнение
Ключевые характеристики
Реструктуризация изменяет условия существующего договора. Рефинансирование переносит долг в другой банк. Кредитные каникулы дают временную отсрочку платежей. Каждый инструмент имеет свои плюсы и минусы.
Преимущества и недостатки
Реструктуризация сохраняет текущий банк, но может увеличить общий платеж по процентам. Рефинансирование снижает процент, но требует оформления нового договора и может сопровождаться комиссиями. Каникулы дают передышку, но проценты продолжают начисляться.
| Инструмент | Плюсы | Минусы |
|---|---|---|
| Реструктуризация | Быстрое решение, сохранение истории | Увеличение срока, общая переплата |
| Рефинансирование | Снижение ставки, возможность объединить долги | Комиссии, кредитная проверка |
| Кредитные каникулы | Снижение нагрузки на короткий срок | Начисление процентов, временное решение |
Управление бюджетом: конкретные шаги и сокращение расходов
Составление реалистичного бюджета
Опишите доходы и обязательные расходы на бумаге или в таблице. Оставьте отдельную строку для экстренных затрат. Я рекомендую использовать простую модель 50/30/20 адаптированную под текущую ситуацию: 70% на жизненно важные расходы, 20% на обслуживание кредита, 10% на поиск работы и обучение.
Список возможных сокращений
- Отключение платных подписок и сервисов.
- Переход на более дешёвые тарифы сотовой связи и интернета.
- Покупки продуктов по списку и отказ от доставок с наценкой.
- Пересмотр страховок и отказ от необязательных полисов.
- Продажа ненужных вещей для временной ликвидности.
- Отсрочка крупных покупок и ремонтов.
Примеры экономии в рублях
Если арендная плата 25 000 и коммуналка 5 000, экономия 3 000 на подписках и 2 000 на мобильной связи даст 5 000 — это 16% от суммы аренды, что покрывает часть платежа по кредиту. Небольшие шаги в сумме дают ощутимый результат.
Поиск дохода и поддержка: где найти средства на время
Временная занятость и подработка
Варианты временного дохода: дистанционная работа по проектам, таксомотор, доставка, репетиторство или фриланс в вашей профессиональной сфере. Я видел случаи, когда временная подработка в течение 2–3 месяцев закрывала основную часть обязательств по кредиту.
Государственная помощь и пособия
В разных регионах доступны выплаты по безработице, субсидии на оплату жилья, программы переобучения. Соберите документы и обратитесь в центр занятости, чтобы получить официальную поддержку и минимизировать просрочки.
Социальные и семейные ресурсы
Обсудите с семьёй возможность временной финансовой помощи, рассмотрите займы у близких на договорной основе с распиской. Такой путь сохраняет кредитную историю и часто обходится дешевле, чем просрочки и штрафы.
| Источник дохода | Скорость запуска | Ожидаемый доход в месяц |
|---|---|---|
| Фриланс | 1–2 недели | 10 000–50 000 |
| Доставка/такси | несколько дней | 15 000–40 000 |
| Пособие по безработице | 2–4 недели | 5 000–15 000 |
Юридическая защита и отношения с коллекторами
Права должника и базовая защита
Должник имеет право на корректную коммуникацию со стороны кредитора, на получение подробной информации о долге и на обращение в суд при незаконных действиях. Я рекомендую сохранять все письма и записи разговоров.
Работа с коллекторами
Коллекторы часто действуют агрессивно, но в рамках закона они ограничены. Записывайте контакты, фиксируйте угрозы. Если контакты перешли границы закона, обращайтесь к юристу. В ряде случаев достаточно официального письма банка, чтобы приостановить давление.
Юридические инструменты
- Письменные заявления и жалобы в банк.
- Заявления в Центробанк и Роспотребнадзор.
- Обращение в суд по фактам незаконных взысканий.
- Составление мирового соглашения.
- Привлечение юриста для переговоров с кредитором.
- Использование процедуры банкротства при крайне большой долговой нагрузке.
Как минимизировать потери и восстановиться после погашения
Восстановление кредитной истории
После нормализации доходов важно стабильно платить по кредитам и картам. Несколько подряд точных платежей повышают рейтинг. Маленькие кредиты с погашением в срок помогают восстановить доверие банков.
Создание финансовой подушки
Я советую формировать резерв равный 3–6 зарплат. Начать можно с 10% входящих средств и увеличивать постепенно. Подушка создаёт спокойствие при следующем кризисе и снижает вероятность проблем с кредитом.
Страхование и альтернативные механизмы защиты
Страховка от потери работы может покрывать часть платежей. Перед оформлением полиса внимательно читайте условия: сроки ожидания, исключения и лимиты выплат. Мы в компании рекомендовали клиентам рассчитывать выгоду страховки в паре с вероятностью увольнения.
Инструкция: пошаговый план на 60 дней
Дни 1–7
- Собрать все кредитные договоры и выписки.
- Посчитать доступные средства и обязательные расходы.
- Постановка в центр занятости и сбор документов на пособие.
- Сообщить банку о потере дохода и подать заявление на реструктуризацию.
- Отключить платные сервисы и пересмотреть расходы.
- Первая попытка найти временный доход.
Дни 8–30
- Получить ответ от банка и выбрать оптимальный вариант погашения.
- Начать исполнять новый буквальный план платежей.
- Продолжить поиск работы и активное обучение.
- Поддерживать связь с кредитором и фиксировать договорённости письменно.
- Продать лишние вещи при необходимости для покрытия краткосрочного дефицита.
- Если появились угрозы со стороны коллекторов, обращаться к юристу.
Дни 31–60
- Анализ результатов: сколько удалось заработать и сэкономить.
- Корректировка бюджета на следующие 3 месяца.
- Укрепление коммуникации с банком при необходимости продлить помощь.
- Начало формирования небольшой финансовой подушки.
- Оценка необходимости страхования на будущее.
- Мониторинг кредитной истории и восстановление репутации.
FAQ
1. Как быстро нужно сообщить банку о потере работы
Сообщать нужно сразу после увольнения, как только подтверждение факта доступно. Ранний контакт повышает шансы на реструктуризацию и снижает штрафы.
2. Какие документы потребует банк для реструктуризации
Обычно банк запрашивает заявление, справку о доходах или подтверждение увольнения, копию трудовой книжки или уведомление об увольнении, паспорт и копии кредитных договоров.
3. Стоит ли подавать на банкротство при долговой нагрузке
Банкротство — крайняя мера при общей сумме долгов, превышающей ваши реальные возможности. Процедура длительная и влияет на кредитную историю, поэтому сначала рассматривают реструктуризацию и рефинансирование.
4. Можно ли получить кредитные каникулы на ипотеку
Да, многие банки предоставляют ипотечные каникулы при подтверждённых обстоятельствах. Условия различаются по срокам и начислению процентов.
5. Как защититься от коллекторов
Фиксируйте контакты и угрозы, направляйте официальные жалобы в банк и в контролирующие органы. В случае незаконных действий обращайтесь к юристу и в суд.
6. Какие ошибки чаще всего делают люди при потере работы и долгах
Основные ошибки: откладывать разговор с банком, игнорировать уведомления, занимать в микрофинансовых организациях под высокие проценты, не фиксировать договорённости письменно.
Сжатая дорожная карта: быстрый сбор данных, немедленный контакт с банком, строгий бюджет, поиск временного дохода и юридическое сопровождение при необходимости. Я видел множество ситуаций, где эти шаги позволяли не только пережить кризис, но и сохранить кредитную историю и психологическое спокойствие. Планирование и своевременные действия делают проблему управляемой.



