Налоговые вычеты для инвесторов по ИИС — это льготы по налогу на доходы физических лиц, доступные владельцам Индивидуального инвестиционного счёта (ИИС). Суть проста: вкладчик получает либо возврат НДФЛ с внесённых на счёт средств, либо освобождение от налога на прибыль от операций в пределах счёта при выполнении условий, главным из которых является трёхлетний срок хранения счёта.
Преимущества очевидны: уменьшение налоговой нагрузки, рост эффективной доходности инвестиций и гибкость в выборе оптимальной схемы налогообложения. Эти вычеты применимы при работе с брокером, банком или управляющей компанией и подходят как частным инвесторам, так и тем, кто планирует систематически откладывать средства в ценные бумаги.
Что такое ИИС и какие виды налоговых льгот существуют
Определение ИИС и ключевые правила
Индивидуальный инвестиционный счёт (ИИС) — это специальный счёт у брокера или банка, на который гражданин вносит собственные средства для инвестиций. Ограничение по взносам и минимальный срок владения делают ИИС инструментом с налоговыми привилегиями и правилами, отличными от обычного брокерского счёта.
Два типа налоговых вычетов: A и B
Государство предлагает два разных подхода к налоговому стимулированию инвестиций через ИИС:
- Тип A — возвращается часть уплаченного НДФЛ (13%) с внесённой суммы до определённого лимита;
- Тип B — освобождение от налога с дохода, полученного в рамках счёта (при соблюдении условий).
Ограничения и ключевые требования
Нельзя одновременно получить оба вида вычета для одного и того же периода. Требуется хранить счёт минимум три года, иначе льгота аннулируется и придётся вернуть средства. Допускается только один активный ИИС на человека.
Как работают налоговые вычеты по ИИС: механизм и сроки
Как работает вычет типа A
Вычет типа A возвращает налог, который вы уже заплатили работодателю в виде НДФЛ (13%). Вы вправе получить 13% от суммы внесённых на счёт средств, но не более 52 000 руб. в год — это эквивалент 13% от 400 000 руб. Для получения возврата нужно подать налоговую декларацию и приложить подтверждающие документы.
Как работает вычет типа B
При выборе типа B налог на доход (обычно 13% для резидентов РФ) с прибыли от сделок внутри ИИС не удерживается при условии, что счёт держался не мене трёх лет. Это освобождение действует на прирост капитала и купонный/дивидендный доход внутри ИИС.
Сроки и порядок возврата
Для типа A возврат формально происходит после подачи декларации 3‑НДФЛ и рассмотрения её налоговой службой. В реальности деньги поступают на ваш банковский счёт через несколько месяцев после подачи. Для типа B никаких возвратов не нужно: льгота реализуется автоматически при соблюдении условий, если брокер правильно оформляет операции.
Кому и когда выгоден каждый вид вычета
Кому подходит вычет типа A
Тип A выгоден тем, кто получает стабильный доход, с которого уплачивается НДФЛ, и готов держать счёт не менее трёх лет. Если вы вносите на ИИС регулярные суммы (например, 100–400 тыс. руб. в год), возврат может служить дополнительным источником ликвидности.
Кому больше подходит тип B
Если вы ожидаете значительную доходность от инвестиций или планируете агрессивную стратегию с высокими приростами, тип B может оказаться выгоднее: освобождение от налога на прибыль позволяет сохранить большую часть дохода.
Примеры выбора
- Если вы вносите 400 000 руб. в год и платите НДФЛ — тип A даст вам 52 000 руб. в год.
- Если же вы инвестируете 1 000 000 руб. и ожидаете годовой доход 15% — тип B позволит избежать уплаты 13% от прибыли, что может превысить выгоду типа A.
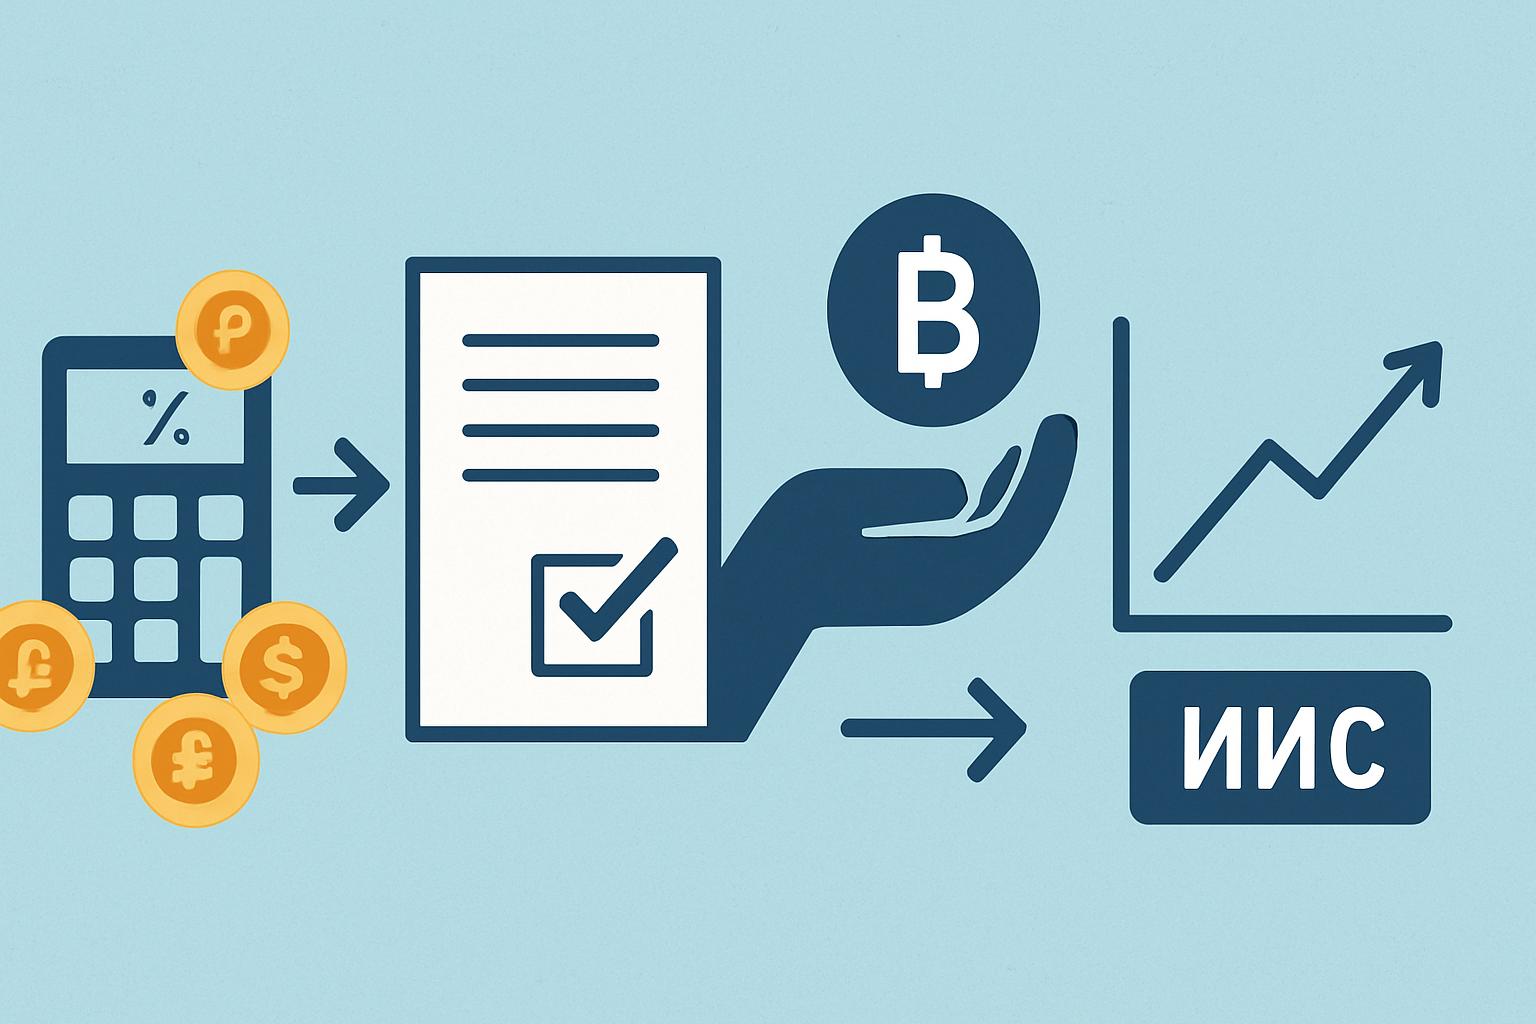
Пошаговая инструкция: как получить вычет типа A (практика)
Этап 1 — открыть ИИС и выбрать тип вычета
Откройте счёт у брокера или в банке, укажите, какой тип вычета вы выбираете. Изменить тип можно, но с ограничениями: нельзя получить оба одновременно по одним и тем же платежам.
Этап 2 — вносить средства и вести учёт
Перечисляйте деньги на ИИС в пределах допустимых сумм. Сохраняйте договор, платёжные поручения и брокерские отчёты — они нужны для налоговой декларации.
Этап 3 — собрать документы и подать 3‑НДФЛ
Необходимые документы:
- справка 2‑НДФЛ от работодателя;
- копия договора об открытии ИИС;
- брокерские отчёты о внесённых суммах;
- заявление на возврат налогов (в декларации 3‑НДФЛ).
Этап 4 — получить возврат
После проверки налоговая перечислит сумму возврата на ваш банковский счёт. Я сталкивался с ситуациями, когда выплата занимала от двух до шести месяцев — зависит от загруженности налоговой и корректности документов.
Пошаговая инструкция: как пользоваться типом B (практика)
Открытие и ведение счёта
Откройте ИИС и укажите выбор типа B. Инвестируйте через счёт, не закрывайте его минимум три года. Ведите отчётность — брокер формирует листы операций, которые пригодятся при проверках.
Когда и как реализуется льгота
Если счёт держался не менее трёх лет, при выводе прибыли налог на инвестиционный доход по этому счёту не удерживается. При досрочном закрытии льгота теряется и возможен возврат уплаченных сумм в бюджет.
Нюансы налогообложения при типе B
Один из важных моментов — дивиденды и купонный доход. В пределах ИИС эти доходы не облагаются налогом при соблюдении условий. Но вне ИИС те же потоки подлежат налогообложению по общим правилам.
Сравнение: наглядные таблицы и расчёты
| Параметр | Тип A | Тип B |
|---|---|---|
| Суть | Возврат 13% с внесённых средств (макс. 52 000 руб.) | Освобождение от налога с прибыли по ИИС при хранении 3 года |
| Максимальная годовая выгода | 52 000 руб. | Зависит от прибыли (нет верхнего предела) |
| Требование по сроку | 3 года (при получении вычета нужно не закрывать счёт) | 3 года |
| Кому подходит | Налогоплательщикам с постоянным доходом | Инвесторам с ожидаемым высоким доходом |
| Сценарий | Инвестиции | Годовой доход | Выгода при A (год) | Выгода при B (через 3 года) |
|---|---|---|---|---|
| Консервативный | 400 000 руб./год | 5% годовых | 52 000 руб. (возврат) | Прибыль ≈ 63 000 руб. за год; налоговая экономия мала |
| Активный | 1 000 000 руб. | 15% годовых | 52 000 руб. (лимит) | Прибыль 150 000 ₽ в год → экономия 19 500 ₽/год (13% от прибыли) — суммарно более выгодно |
Риски, ограничения и частые ошибки инвесторов
Основные финансовые риски
ИИС не защищает от рыночных рисков. Даже с налоговой льготой вы можете потерять часть капитала при падении рынка. Налоговая выгода не компенсирует убытки от неудачных инвестиций.
Юридические и процедурные ошибки
Типичные ошибки: неправильное оформление документов, попытка получить оба вычета одновременно, досрочное закрытие счёта. Все это ведёт к потере льготы и необходимости возвращать суммы в бюджет.
Комиссии и скрытые расходы
Учтите брокерские комиссии, комиссии за вывод средств, спреды и налог на дивиденды компаний — они снижают реальную выгоду. Иногда экономия на налогах перекрывается затратами на обслуживание.
«Налоговые стимулы по ИИС эффективны при продуманной стратегии: важно правильно выбрать тип вычета и учитывать стоимость управления портфелем», — комментирует эксперт в частном инвестировании.
Практические рекомендации: как выбрать и использовать вычет
Алгоритм выбора типа вычета
Определите ваш горизонт инвестиций, ожидаемую доходность и объём налогов, которые вы платите. Если вы платите НДФЛ и вносите до 400 тыс. руб. в год — чаще выгоднее тип A. При ожидании больших доходов лучше рассмотреть тип B.
Как оптимизировать портфель в рамках ИИС
Сбалансируйте акции и облигации с учётом вашего отношения к риску. Для долгосрочного удержания подходят дивидендные акции и облигации с высокой надёжностью. Я советую держать часть средств в ликвидных инструментах для покрытия срочных потребностей.
Как взаимодействовать с брокером и налоговой
Проверьте, что брокер правильно отражает операции по ИИС в отчётах и формирует документы для налоговой. Храните договоры и отчёты минимум три года после получения льготы.
Частые вопросы инвесторов с практическими ответами (FAQ)
Можно ли получить оба типа вычета одновременно?
Нет. Выбор одного из типов исключает получение второго за те же периоды. После получения типа A вы не сможете позже получить тип B за те же взносы — придётся выбирать заранее и действовать согласно правилам.
Что произойдёт при закрытии ИИС раньше трёх лет?
Если вы получили вычет типа A и закроете счёт раньше трёх лет, вам придётся вернуть сумму вычета в бюджет. При типе B досрочное закрытие аннулирует освобождение от налога на прибыль, и прибыль станет облагаемой.
Можно ли переносить право на вычет на супругу или другого человека?
Нет. ИИС — индивидуальный счёт. Налоговые вычеты и права привязаны к конкретному владельцу счёта и его налогоплательщику.
Какие документы нужны для подачи 3‑НДФЛ при типе A?
Основной пакет: декларация 3‑НДФЛ, справка 2‑НДФЛ от работодателя, копия договора ИИС, брокерские отчёты (подтверждение внесённых сумм), заявление на возврат. Налоговая служба может запросить дополнительные подтверждения.
Можно ли получить возврат за прошлые годы?
Возможность есть в пределах сроков давности налоговых правоотношений. Обычно возвращают налог, уплаченный за последние три налоговых периода, при наличии подтверждающих документов.
Какие инструменты можно держать внутри ИИС?
В ИИС можно держать акции, облигации, паи ПИФов, биржевые фонды (ETF). Некоторые сложные производные инструменты доступны, но их использование зависит от политики брокера и уровня вашего доступа.
Коротко о главном: ИИС даёт два варианта налоговых льгот — возврат части уплаченного НДФЛ (тип A) и освобождение от налога на прибыль (тип B). Выбор зависит от вашего дохода, объёма вкладов и ожидаемой доходности. Перед оформлением учитывайте срок в три года, риск рынка и комиссии. Собирайте документы, работайте с надёжным брокером и выбирайте стратегию, соответствующую вашему финансовому плану.