








Налог на добычу полезных ископаемых для ООО в России в 2026 году — это специфический налоговый режим, который затрагивает компании, занимающиеся извлечением и первичной переработкой минералов, угля, нефти и других ресурсов. Он определяет базу, ставку и порядок исчисления налога, а также влияет на инвестиционную и операционную модель общества с ограниченной ответственностью. В 2026 году в России действуют уточнённые правила, ряд поправок и разъяснений контролирующих органов, которые меняют подход к учёту объёмов добычи, оценке качества сырья и применению вычетов.
Преимущества для ООО зависят от конкретной структуры работы: в ряде случаев применение правил НДПИ позволяет получить предсказуемую налоговую нагрузку и доступ к льготам при освоении месторождений. Особенности режима — привязка к объёму и качеству ресурса, необходимость подсчёта вычетов и учета экологических платежей. Для руководителя и бухгалтера ООО понимание этих правил — вопрос, который прямо влияет на себестоимость и прибыль.
Юридическая основа и цели налогообложения
Нормативная база
Налог на добычу полезных ископаемых (НДПИ) закреплён в Налоговом кодексе Российской Федерации и в профильных федеральных законах и подзаконных актах. В 2026 году действуют как общенациональные нормы, так и региональные особенности, которые влияют на практику расчёта.
Для ООО важно учитывать не только кодекс, но и приложения с перечнями полезных ископаемых, методики расчёта объёмов и коэффициентов качества. Контролирующие органы регулярно публикуют разъяснения по спорным вопросам.
Цели введения и особенности регулирования
Главная цель налога — сбор части экономической ренты при добыче природных ресурсов. Система направлена на то, чтобы доля государства в доходах от недропользования была соразмерна ценности и объёму извлекаемых ресурсов.
Особенность режима — многоступенчатая система ставок и вычетов, которые зависят от вида полезного ископаемого, метода добычи и качества продукции. Это создаёт как возможности для оптимизации, так и риски ошибок в учёте.
Кто платит и как определяется налоговая база
Плательщики НДПИ: роль ООО
Плательщиком налога на добычу полезных ископаемых в России обычно является юридическое лицо, ведущее работу по добыче. Для ООО это означает прямую обязанность по исчислению и уплате налога при ведении горных работ.
Если добычу ведёт подрядчик, а ООО выступает заказчиком или инвестором, обязанности могут переходить в договорные отношения, но налоговые риски сохраняются на стороне фактического добытчика. Важно прописывать ответственность в контрактах.
Налоговая база: объём, масса, цена и качество
Налоговая база определяется по-разному в зависимости от вида полезного ископаемого: по объёму (тонны, кубометры), по массе или по условной стоимости. Для нефти используются баррели и экспортные/внутренние цены, для угля — тоннаж и калорийность.
Качество сырья влияет на ставку и вычеты. Например, в расчётах по металлам учитывают содержание полезного компонента, по углю — зольность и влажность. Ошибки в учёте качества часто становятся претензией налоговой.
Практика измерений и документооборот
Для корректного исчисления НДПИ ООО необходимо иметь надёжные методы учёта добытого объёма: маршрутные журналы, показания приборов, технические отчёты. Все измерения должны быть документированы и подтверждены независимыми актами, если требуется.
Без точной метрологии и прозрачной документации компания рискует получить штрафы и доначисления. Поэтому инвестиции в системы контроля объёмов — стратегически важное решение.
Ставки и формулы расчёта в 2026 году
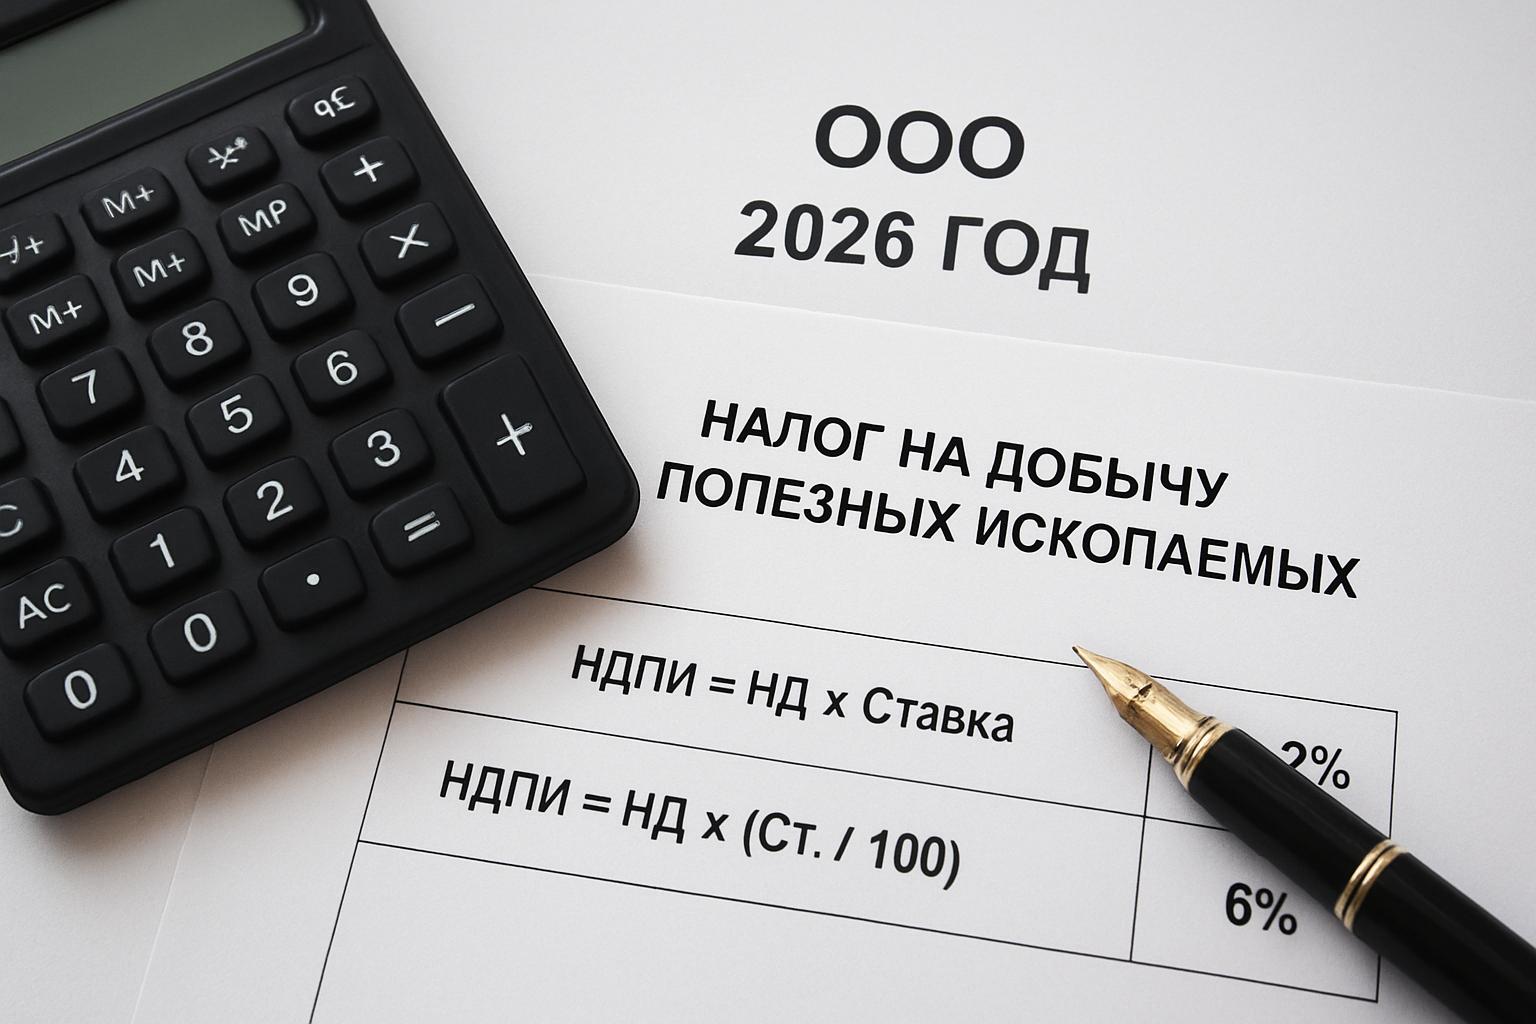
Общая формула и переменные
Общий подход к расчёту НДПИ — комбинация объёма добычи, базовой ставки и корректирующих коэффициентов. Формула включает элементы: объём × ставка × корректоров качества × региональные коэффициенты.
Корректирующие коэффициенты могут изменять нагрузку значительно, поскольку учитывают факторы добычи, сложности технологии и экологические требования.
Ставки по основным видам полезных ископаемых
В 2026 году ставки остаются дифференцированными: нефть, газ, уголь, металлические руды и нерудные материалы имеют разные подходы к базовой ставке. Для некоторых видов предусмотрены прогрессивные или понижающие ставки в зависимости от объёма и качества.
Особое внимание — к углеводородам и металлам с высокой мировоззренческой ценностью. Эти категории чаще всего подвергаются корректировкам в налоговой политике.
Таблица: примерные ставки по категориям (ориентировочно для понимания)
| Группа полезных ископаемых | Единица измерения | Типовая ставка/коэффициент |
|---|---|---|
| Нефть | тонна / баррель | фиксированная ставка + корректировки по API и плотности |
| Природный газ | тыс. м³ | ставка зависит от назначения и цен |
| Уголь | тонна | ставка по группе качества (калорийность, зольность) |
| Металлические руды | тонна / содержание металла | процент от стоимости полезного компонента |
Отчётность, сроки и практические моменты для ООО
Периодичность отчётности и сроки уплаты
ООО обязано подавать расчёты по НДПИ в сроки, установленные налоговым законодательством. Для разных видов ресурсов предусмотрены квартальные или месячные декларации и авансовые платежи.
Своевременность уплаты и аккуратность расчётов минимизируют риск штрафов. Налоговая инспекция особенно внимательна к срокам по энергоносителям.
Необходимые документы и внутренний контроль
Для отчётности потребуются договоры, акты приёмки- сдачи, журналы учёта добычи, метрологические отчёты и расчёты качества. Бухгалтерия ООО должна поддерживать эти документы в порядке для возможной проверки.
Внутренний аудит и регламент учёта добычи — ключевые элементы подготовки. Я рекомендую внедрять карточки учёта по каждой скважине или карьере.
Таблица: чек-лист документов для декларации НДПИ
| Тип документа | Назначение | Кому нужен |
|---|---|---|
| Акты приёма-передачи | Подтверждение объёма добычи | Налоговая инспекция |
| Журналы учёта | Систематизация данных по суточной добыче | Внутренний аудит |
| Метрологические отчёты | Проверка точности измерений | Контролирующие органы |
| Договоры с подрядчиками | Определение ответственности налогоплательщика | Юридический отдел |
Вычеты, льготы и стимулы — что важно для ООО
Типичные вычеты при НДПИ
Закон предусматривает ряд вычетов, которые снижают налоговую базу. Это расходы на подготовку месторождения, инвестиции в инфраструктуру, вычеты по транспортировке и некоторым видам переработки.
Вычеты нужно документировать скрупулёзно. Часто вычеты становятся предметом споров при инспекциях, если отсутствуют подтверждающие акты.
Региональные льготы и соглашения о разделе продукции
Многие регионы России предлагают налоговые преференции, чтобы привлечь инвесторов в сложные месторождения. Формы поддержки варьируются: от пониженных ставок до освобождения от части платежей на ограниченный срок.
Соглашения о разделе продукции и специальные инвестиционные контракты дают ООО дополнительные возможности снизить налоговую нагрузку, но требуют долгосрочных обязательств и прозрачной отчётности.
Список возможных льгот и преференций
- Освобождение от части платежей на этапе инвестиций.
- Пониженные ставки в первые годы добычи.
- Вычеты на капитальные вложения и восстановление окружающей среды.
- Льготы для проектов с высокой локализацией производства.
- Преференции при разработке трудноизвлекаемых запасов.
- Снижение ставок для малых месторождений.
Практические примеры расчёта и оптимизация для ООО
Пример расчёта: угольное месторождение
Допустим, ООО добывает 50 000 тонн угля в квартал. Учитываем калорийность, зольность и региональный коэффициент. Формула даёт базовую сумму налога, из которой вычитаются допустимые инвестиционные вычеты.
На практике важно правильно распределять вычеты по периодам, чтобы избежать декларационных разрывов и последующих доначислений.
Пример расчёта: нефть с различной плотностью
Нефтяные потоки с разной плотностью требуют отдельного учёта по скважинам. Если у ООО несколько скважин с разным API, налог может отличаться по каждой единице. Суммарный расчёт даёт итоговую обязанность.
Я видел случаи, когда грамотный учёт API и распределение объёмов снижали налоговую нагрузку без нарушений. Это требует чёткого метода и подтверждающей документации.
Перечень легальных мер оптимизации
- Тщательный учёт качества и распределение объёмов по категориям.
- Максимальное использование инвестиционных вычетов в первые годы.
- Использование региональных льгот и контрактов о разделе продукции.
- Оптимизация логистики для снижения вычетов по транспортировке.
- Автоматизация учёта и интеграция метрологии с бухгалтерией.
- Независимая экспертиза качества сырья перед подачей отчётов.
Аудит, споры с налоговой и меры предосторожности
Типичные претензии и ошибки ООО
Частые претензии — неверный учёт объёма, отсутствие подтверждающих документов, неправильное применение коэффициентов качества и ошибочные вычеты. Эти ошибки приводят к доначислениям и штрафам.
Плановая подготовка к проверкам и ведение полного пакета документов сильно снижают риск негативного исхода проверки.
Как готовиться к проверкам и что делать при разногласиях
Подготовка включает внутренний аудит, сбор всех актов и расчётов, привлечение независимых экспертов для подтверждения качества и объёмов. В случае разногласий важно оперативно подавать пояснения и, при необходимости, обжаловать решения в установленном порядке.
Коммуникация с инспекцией должна быть документирована. Запросы и ответы фиксируйте письменно.
Список мер предосторожности перед проверкой
- Провести внутреннюю проверку расчётов НДПИ.
- Проверить наличие всех актов и протоколов измерений.
- Оценить обоснованность применённых коэффициентов.
- Подготовить пояснительную записку по ключевым позициям.
- Привлечь независимых метрологов при необходимости.
- Обновить регламенты учёта и распределения вычетов.
Технологии учёта, практический опыт и полезные советы
Автоматизация учёта добычи
Современные решения собирают данные с приборов учета, интегрируются с ERP и бухгалтерскими системами. Это значительно упрощает расчёты и повышает прозрачность перед налоговыми органами.
Инвестиция в автоматизацию часто окупается за счёт сокращения ошибок и ускорения подготовки деклараций. Особенно это актуально для ООО с несколькими точками добычи.
Личный опыт и реальные кейсы
В моей практике была компания, которая недооценивала роль метрологии. После внедрения системы онлайн-мониторинга объёмов и привлечения независимых экспертов спор с налоговой завершился без доначислений.
Главная мысль — системность и прозрачность. Любая оптимизация должна быть подкреплена документами и здравым смыслом.
Список практических советов для руководителя ООО
- Назначьте ответственных за метрологию и налоговые расчёты.
- Инвестируйте в обучение бухгалтерии по НДПИ.
- Внедрите регулярный внутренний аудит параметров добычи.
- Пересмотрите условия договоров с подрядчиками по налогообложению.
- Документируйте каждую операцию по вычетам и льготам.
- Поддерживайте диалог с региональными властями по возможным льготам.
Ключевые риски и рекомендации на 2026 год
Основные риски для ООО
Ключевые риски включают неверное определение налоговой базы, недостоверные измерения, неприменение положенных вычетов и несоблюдение сроков. Региональные особенности и изменения в налоговой политике добавляют неопределённости.
Основной риск — финансовые санкции и репутационные потери. Они возникают при системных нарушениях или попытках агрессивной оптимизации без надлежащего сопровождения.
Рекомендации по снижению рисков
Самая практичная рекомендация — построить процесс так, чтобы расчёты НДПИ были воспроизводимы и проверяемы. Включите в процесс независимые проверки и юридическое сопровождение ключевых решений.
План действий на ближайший год для ООО:
- Провести аудит текущих расчётов НДПИ.
- Оценить потенциал применения региональных льгот.
- Автоматизировать учёт объёмов и качества.
- Обновить договоры с подрядчиками с чёткими налоговыми положениями.
- Разработать регламент действий при налоговой проверке.
- Инвестировать в обучение сотрудников по специфике НДПИ.
Часто встречающиеся вопросы и ответы
Можно ли переложить обязанность по уплате налога на подрядчика?
Договором можно распределить коммерческую ответственность, но реальная налоговая обязанность остаётся за фактическим добытчиком. Если подрядчик фактически извлекает ресурс, он чаще всего будет считаться налогоплательщиком.
Как учитывать качество при перемешивании сырья?
При смешении сырья необходимо вести раздельный учёт по источникам и рассчитывать средневзвешенные показатели. Это требует прозрачной методики и документированного алгоритма расчёта.
Что делать при расхождениях между внутренними данными и данными инспекции?
Сначала собрать и подготовить подтверждающие документы, затем представить расчёты инспекции и при необходимости инициировать независимую экспертизу. Обжалование решений возможно в судебном порядке, но лучше избежать этого через диалог и дополнительные подтверждения.
Полезные ресурсы и инструменты
Где искать официальные разъяснения
Официальные разъяснения публикуются на сайтах Федеральной налоговой службы и профильных министерств. Региональные органы власти также могут выпускать методические рекомендации для местных компаний.
Регулярно проверяйте обновления и письма ФНС — они влияют на практику применения НДПИ.
Инструменты для расчёта и учёта
Существуют специализированные программы для расчёта НДПИ, модули в ERP-системах и облачные сервисы для интеграции метрологических данных. Выбор инструмента зависит от масштаба добычи и внутренних процессов.
- ERP с модулем недропользования.
- Облачные сервисы для учёта объёмов и качества.
- Программы для расчёта налоговых обязательств.
- Сервисы для хранения и архивации актов измерений.
- Системы Business Intelligence для анализа динамики добычи.
- Юридические базы для отслеживания изменений законодательства.
Налог на добычу полезных ископаемых для ООО в России в 2026 году — сложная, но управляемая область. Системный подход к учёту объёмов и качества, продуманная стратегия по использованию вычетов и льгот, а также фиксированная практика внутреннего контроля позволяют уменьшить налоговые риски и сделать налоговую нагрузку предсказуемой.
Если кратко: организуйте метрологию, документируйте всё и думайте о налоге как о части операционной модели. Это поможет ООО адаптироваться к изменениям законодательства и сохранять устойчивость бизнеса в 2026 году.



