








Тема «Выгодно ли покупать квартиру в ипотеку в Краснодаре» объединяет финансовый, географический и личный аспекты решения о покупке жилья. Под этим вопросом понимают оценку того, насколько целесообразно оформлять ипотеку, учитывая цены на квартиры, процентные ставки, доходы и планы на жизнь. Преимущества такого решения проявляются в накоплении собственного капитала, фиксировании расходов на жильё и возможности въехать в своё уже сейчас. Особенности связаны с локальным рынком Краснодара — растущим спросом, разнообразием новостроек и скоростью изменения цен.
Здесь важно понять два момента: ипотека — способ финансирования покупки, а Краснодар — рынок с отдельными правилами игры. Решение о том, выгодно ли покупать квартиру в ипотеку в Краснодаре, зависит от сочетания личных обстоятельств и объективных рыночных факторов.
1. Почему именно Краснодар: что влияет на выгоду покупки
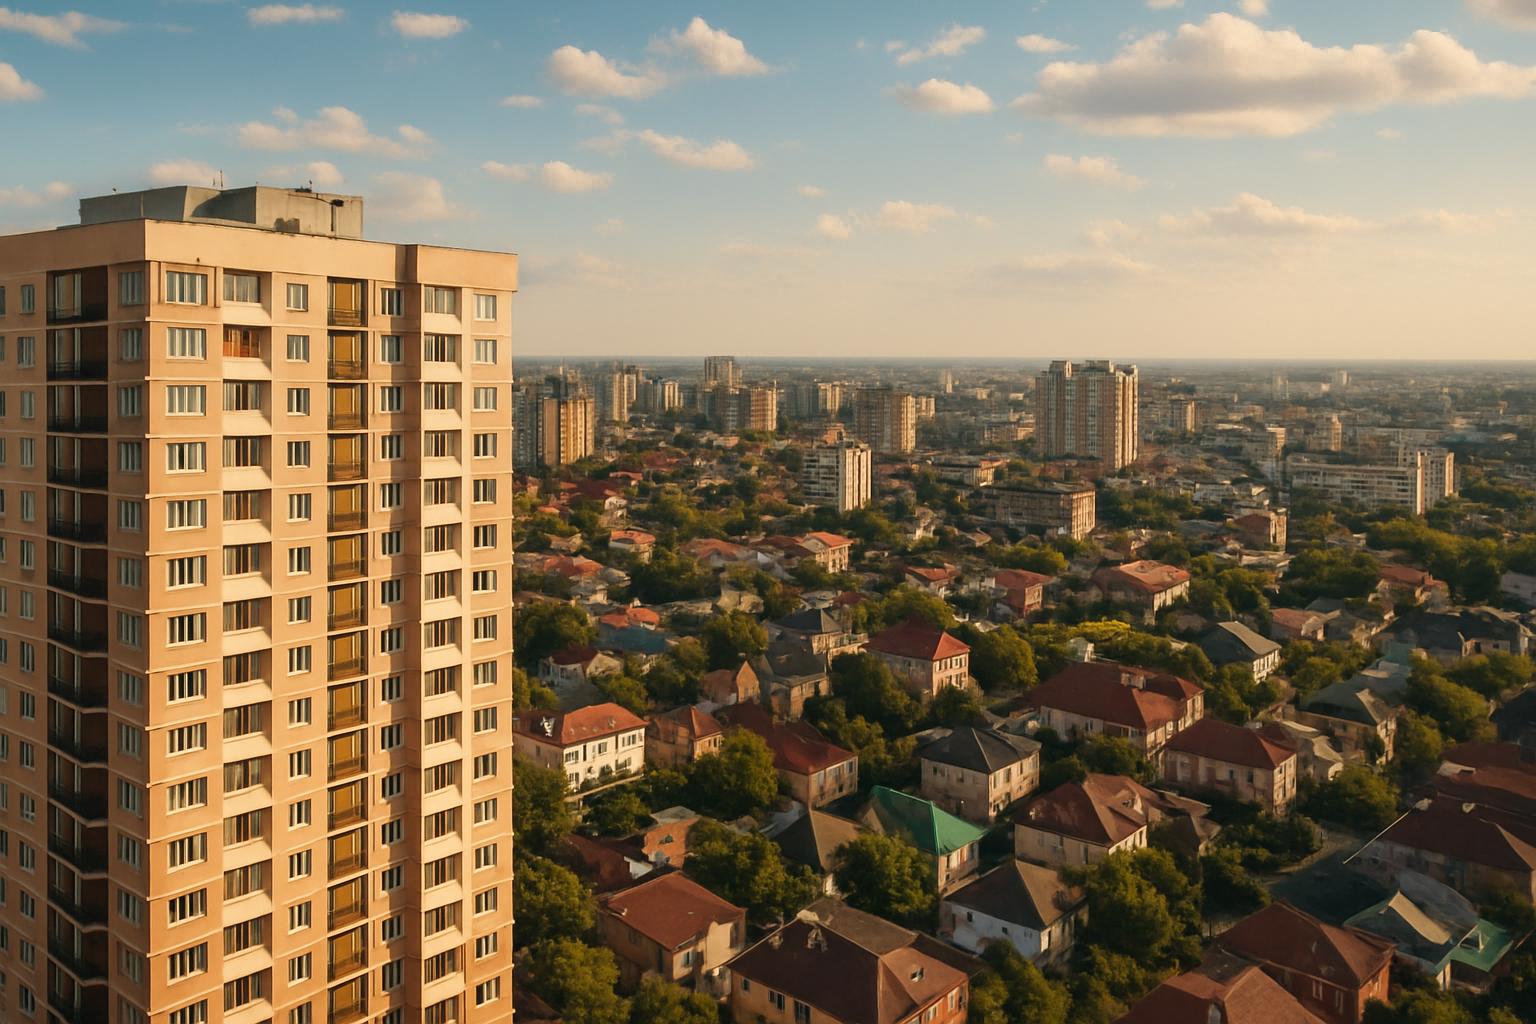
Краснодар в последние годы привлекает людей из разных регионов: климат, работа, инвестиционный интерес застройщиков. Это создает постоянный спрос, который влияет на цену квадратного метра. Если вы думаете покупать квартиру, важно учитывать не только текущую цену, но и перспективу развития инфраструктуры рядом с объектом.
Сильный фактор — демография и миграция: приток населения поддерживает ценовую динамику. Это делает Краснодар интересным не только для проживания, но и для инвестиций в недвижимость.
1.1 Демографические и экономические тренды
Краснодарский край стабильно привлекает людей рабочими местами и более мягким климатом. Рост населения усиливает спрос на жильё в городе. Это влияет на то, насколько выгодно покупать квартиру в ипотеку в Краснодаре, поскольку спрос поддерживает цену.
Работа и зарплаты в регионе растут медленнее, чем цены на жильё, поэтому важно сопоставлять свой доход с условиями банка.
1.2 Инфраструктурные проекты и их эффект
Новые дороги, школы и станции влияют на стоимость района быстрее, чем кажется. Район с перспективой развития — это шанс на рост стоимости вашей квартиры через несколько лет.
Инвестировать в локацию с активной инфраструктурой обычно безопаснее, чем в отдалённый спальный микрорайон.
1.3 Спрос на аренду и доходность
Если рассматривать квартиру как инвестицию, важно оценить потенциальную доходность от аренды. Краснодарский рынок аренды стабилен, особенно в центральных районах и возле крупных вузов.
Суммарная доходность от аренды может покрывать часть ипотечного платежа, но это зависит от района и состояния квартиры.
- Центр и близлежащие районы — высокая аренда, но выше цена покупки.
- Новые микрорайоны — дешевле при покупке, аренда средняя.
- Отдалённые пригороды — низкая цена, но и спрос меньше.
2. Финансовая картинка: ставки, взнос и скрытые расходы
Ипотека — это не только ставка. Здесь учитывают первоначальный взнос, страховки, комиссии, оформление и возможные траты на ремонт. Чтобы понять, выгодно ли покупать квартиру в ипотеку в Краснодаре, нужно сложить все эти компоненты и сравнить с альтернативами: арендой или отложенной покупкой наличными.
Ключевой показатель — эффективная стоимость кредита: ставка плюс дополнительные расходы дают реальную цену заёмных средств.
2.1 Процентные ставки и виды кредитов
В России доступны разные ипотечные продукты: стандартная ипотека, программы с господдержкой (государственная поддержка), семейная ипотека, льготные ставки от застройщиков. Выбор программы сильно влияет на итоговые расходы.
Небольшая разница в ставке — значительная переплата за весь срок кредита, поэтому сравнение предложений требует точных расчётов.
- Стандартная ипотека — ставка зависит от дохода и кредитной истории.
- Льготная или господдержка — сниженные ставки для отдельных групп.
- Ипотека от застройщика — возможны скидки, но стоит проверять условия.
2.2 Первоначальный взнос и его влияние на платеж
Чем больше первоначальный взнос, тем ниже ежемесячный платёж и переплата по процентам. Накопить 20-30% стоимости квартиры — значимый шаг, который снижает финансовую нагрузку.
Небольшой взнос увеличивает ставку и риск перекредитования, особенно при изменении рыночных условий.
2.3 Скрытые расходы: страховки, налог, ремонт
Будьте готовы к обязательной страховке жизни и имущества, оплате нотариуса, госпошлинам и возможному ремонту. Эти расходы быстро складываются и влияют на рентабельность покупки.
Незащищённый бюджет часто оказывается под давлением неожиданных платежей, поэтому их нужно учитывать в расчётах заранее.
- Страховка имущества и жизни.
- Нотариальные и регистрационные платежи.
- Налог на имущество и оформление права.
- Ремонтные и меблировочные затраты.
- Комиссии при досрочном погашении или рефинансировании.
3. Сравнительный расчёт: аренда vs ипотека
Чтобы оценить, выгодно ли покупать квартиру в ипотеку в Краснодаре, удобно провести несколько сценариев: аренда, ипотека с низким взносом, ипотека с высоким взносом. Ниже приведены типичные примеры расчётов с упрощёнными числами, которые помогут принять решение.
Примерный расчёт показывает, что при стабильном росте цен покупка в ипотеку имеет смысл, но при высокой волатильности или нестабильном доходе риск возрастает.
3.1 Сценарии и предположения
Возьмём типовую однокомнатную квартиру за 4 000 000 рублей. Рассмотрим три сценария: аренда, ипотека с 10% взносом, ипотека с 30% взносом.
В реальной жизни цифры нужно подбирать индивидуально, но принцип остаётся: сравнивайте суммарные текущие расходы и будущую стоимость актива.
| Параметр | Аренда | Ипотека 10% взнос | Ипотека 30% взнос |
|---|---|---|---|
| Ежемесячный платёж/аренда | 20 000 руб. | 35 000 руб. | 28 000 руб. |
| Первоначальный взнос | — | 400 000 руб. | 1 200 000 руб. |
| Доп. расходы в первый год | — | 150 000 руб. | 150 000 руб. |
| Итоговой баланс через 5 лет | Накопления/инвестиции | Частично погашенный кредит | Значительная часть собственного капитала |
Вывод из примера: в краткой перспективе аренда может быть дешевле, но при росте цен и стабильном доходе ипотека даёт долгосрочный эффект накопления капитала.
3.2 Таблица: как влияет ставка на платёж
Ниже таблица показывает, как меняется ежемесячный платёж при одной и той же сумме кредита при разных ставках. Это помогает понять чувствительность бюджета к колебанию ставки.
| Ставка годовых | Ежемесячный платёж, руб. |
|---|---|
| 7% | 27 900 |
| 9% | 32 100 |
| 12% | 38 600 |
Важно помнить: даже 2–3 процентных пункта существенно меняют ежемесячный платёж и общую переплату по кредиту.
4. Как выбрать конкретную квартиру для ипотеки в Краснодаре
Решившись на покупку, следующий шаг — выбор квартиры. Здесь важно соотнести личные потребности и инвестиционный потенциал. Подумайте о районе, удалённости от работы, состоянии дома и перспективах роста района.
Инвестиционная логика часто противостоит бытовой — дешёвый вариант может требовать больших затрат на ремонт и иметь низкий спрос на аренду.
4.1 Районы: центр, пригороды, новые микрорайоны
Центр — дороже, но ликвидней. Новые микрорайоны — цена ниже, но риски строительства и инфраструктуры выше. Отдалённые районы дают доступное жильё, но аренда и потенциал роста ограничены.
Выбор района стоит делать по критериям: доступность транспорта, школы, медицина и темпы развития.
- Центр — высокая ликвидность, высокая стоимость.
- Старые спальные районы — стабильность, средняя цена.
- Новостройки на окраинах — потенциал роста, но риск инфраструктуры.
4.2 Новостройка или вторичка
Новостройка часто дороже в пересчёте на метр с учётом отделки и возможных скидок от застройщика. Вторичное жильё — меньше скрытых сроков ожидания, но возможны юридические риски и необходимость ремонта.
Решение зависит от готовности ждать и вкладывать в ремонт.
4.3 Проверка документов и юридические аспекты
Перед покупкой обязательно проверить документы продавца, историю квартиры и отсутствие обременений. Лучше привлечь юриста или воспользоваться проверенными агентствами.
Юридическая проверка экономит время и деньги в будущем, особенно если речь идёт о сделке с ипотекой.
- Проверьте право собственности и отсутствие обременений.
- Сверьте данные в Росреестре.
- Запросите историю перехода прав и наличие долгов.
- Проверьте застройщика при покупке новостройки.
- Проконсультируйтесь с юристом при сомнениях.
5. Риски и способы их минимизации
Любая ипотека несёт риски: потеря дохода, рост ставок, падение цен на недвижимость. Важно заранее продумать план действий на случай форс-мажора. Это уменьшит стресс и поможет сохранить капитал.
Лучшая защита — резервный фонд и разумный уровень долговой нагрузки, чтобы ежемесячный платёж не превышал комфортной доли дохода.
5.1 Финансовые риски и страхование
Страхование жизни и потери трудоспособности снижает риск неплатежей по кредиту в случае болезни. Некоторые банки предлагают такие продукты вместе с ипотекой.
Важно внимательно читать, какие случаи покрывает страховка, чтобы она действительно помогла при необходимости.
5.2 Риски рынка и модерация цены
Рынок может корректироваться, особенно при ухудшении экономической ситуации. Снижение цен на недвижимость уменьшит вашу ликвидность, но не отменит ценность жилья как места для жизни.
Снижение рисков достигается диверсификацией: не вкладывать всё в одну крупную покупку без резервов.
5.3 Юридические и строительные риски
Проблемы с оформлением, долги у предыдущих собственников или недобросовестный застройщик — реальные риски. Проверяйте документы и обращайте внимание на отзывы и репутацию продавца.
Юридическая чистота сделки часто важнее небольшой экономии на комиссии или цене.
- Создайте резерв на 3–6 месяцев платежей.
- Рассмотрите страхование дохода и кредита.
- Проверяйте документы через профильного юриста.
- Изучайте рынок и не покупайте в панике.
- Думайте на несколько лет вперёд, а не только на текущую выгоду.
6. Практические шаги: план покупки квартиры в ипотеку
План помогает снизить эмоциональное решение и систематизировать процесс. Он включает оценку дохода, выбор банка, сбор документов и поиск подходящей квартиры. Четкая последовательность делает покупку менее рискованной и более выгодной.
План — это инструмент контроля бюджета и сроков. Следуя ему, вы уменьшите вероятность ошибок и неоправданных расходов.
6.1 Список необходимых действий
Ниже приведён детальный чек‑лист шагов, который упрощает процесс покупки.
- Оцените свои финансы и определите максимально допустимый платёж.
- Накопите предварительный взнос или изучите льготные программы.
- Сравните ипотечные предложения нескольких банков.
- Выберите район и тип квартиры, исходя из целей.
- Проведите юридическую проверку выбранной квартиры.
- Подайте заявку в банк и подготовьте пакет документов.
- Оформите договор купли‑продажи и регистрируйте право собственности.
6.2 Как вести переговоры с банком и застройщиком
Подготовьте документы заранее и знайте свои сильные стороны: стабильный доход, хорошая кредитная история. Часто можно получить более выгодную ставку при полном пакете документов и отсутствии пропусков платежей.
Не бойтесь просить скидки или улучшения условий у застройщика, особенно при покупке на ранней стадии строительства.
6.3 Советы по ремонту и окупаемости
Ремонт эконом-класса увеличивает ликвидность и снижает начальные затраты. Инвестиции в кухню и санузел чаще возвращаются при продаже или сдаче в аренду.
Планируйте ремонт так, чтобы не задерживать въезд и не увеличивать расходы лишними переделками.
- Определите бюджет на ремонт до покупки.
- Оценивайте стоимость ремонта по смете и срокам.
- При возможности договоритесь о частичной отделке с застройщиком.
7. Личный опыт и практические рекомендации
Я лично сталкивался с выбором между арендой и ипотекой в регионе с активным рынком. Тогда решающим фактором стали стабильная работа и перспективы роста района. Купленная квартира через ипотеку покрыла часть расходов от аренды и через несколько лет выросла в цене.
Мой опыт показывает: выгодно покупать квартиру в ипотеку в Краснодаре можно, если подходить к выбору осознанно и с резервом на непредвиденные расходы.
7.1 Конкретный пример из жизни
В моём случае покупка однокомнатной квартиры в новом районе требовала 20% взноса и двухлетнего ожидания на завершение строительства. Я согласился, потому что район получил новую дорогу и школу, что уже тогда означало рост спроса.
Через три года жильё выросло в цене, и аренда покрывала часть ипотечного платежа, пока я не решил переехать в большую квартиру.
7.2 Рекомендации, которые помогают сэкономить
Сравнивайте предложения нескольких банков и не берите первое попавшееся. Переговаривать о ставке можно, особенно при наличии положительной кредитной истории и официального дохода. Проверяйте акции у застройщиков и возможность материнского капитала, если это применимо.
Маленькие скидки и снижение комиссии часто важнее рекламных обещаний, потому что суммарно экономят сотни тысяч рублей.
- Соберите минимум три банковских предложения и сравните полную стоимость кредита.
- Проверьте варианты с господдержкой и льготами.
- Не экономьте на юридической проверке.
- Держите резервный фонд на непредвиденные расходы.
- Оценивайте район по фактической, а не только рекламной информации.
Покупка квартиры в ипотеку — это не только финансовое решение, но и выбор образа жизни. Подойдите к нему как к проекту: анализируйте, планируйте, защищайте себя от рисков.
Если собирать всё вместе: выгодно ли покупать квартиру в ипотеку в Краснодаре — ответ не универсален. Для кого-то это верный путь к собственному жилью и накоплению капитала, для кого-то — неоправданный риск при нестабильном доходе или недостаточном изучении рынка.
Оцените свои цели, просчитайте сценарии и следуйте плану. Тогда покупка будет не эмоциональным шагом, а управляемым финансовым решением.

В Краснодаре работал с клиентами по ипотеке, помогал оценить риски и выгоды. Основной акцент ставил на точный расчет платежей, важен долгосрочный подход и индивидуальные условия.
Да, точно — однажды помог другу выбрать ипотеку без переплат.
Имея многолетний опыт работы в сфере недвижимости, могу отметить что Краснодар активно развивается, что делает ипотеку привлекательным инструментом для инвестиций. При правильном подборе условий кредита и выборе района можно значительно увеличить стоимость жилья со временем. Важно тщательно анализировать предложения банков, учитывать все скрытые расходы и прогнозировать рост рынка, что позволит уменьшить риски и повысить выгоду сделки. Такой подход обеспечивает успешные результаты при покупке квартиры в ипотеку.
Абсолютно верно — сам так квартиру выгодно купил.