








В этой статье я ясно и подробно расскажу, что отличает срочный вклад от вклада до востребования, какие у каждого из них преимущества и особенности, и как выбрать между стабильным доходом и гибким доступом к средствам.
Здесь вы увидите конкретные примеры, сравнения по процентам, таблицы с ключевыми параметрами и практические рекомендации. В тексте я часто буду употреблять слова срочный, вклад и вклад до востребования, чтобы вы сразу почувствовали разницу и знали, что именно отличает одну форму хранения денег от другой.
Основные определения и суть различий
Что такое срочный вклад
Срочный вклад — это банковский договор, при котором клиент размещает деньги на заранее оговоренный срок. Банк выплачивает проценты по установленной ставке, а досрочное изъятие обычно влечёт потерю части дохода.
Главная особенность срочного вклада — фиксированная доходность в обмен на ограниченный доступ к средствам.
Что такое вклад до востребования
Вклад до востребования предполагает свободный доступ к деньгам: вы можете снять средства в любой момент без предварительного уведомления. Процентная ставка по таким вкладам, как правило, ниже.
Ключевая черта вклада до востребования — высокая мобильность капитала и минимальные ограничения по операциям.
Коротко о том, что отличает срочный вклад от вклада до востребования
Коротко — фиксированность против гибкости. Срочный вклад предлагает более высокий процент потому, что вы ограничиваете доступ к средствам. Вклад до востребования ценен своей свободой операций, но платит меньше.
Если нужно сохранить доходность — чаще выбирают срочный вклад. Если важен доступ — вклад до востребования.
Процентные ставки и доходность
Формирование ставки по срочным вкладам
Процент по срочному вкладу зависит от срока, суммы и условий банка. Длительные сроки обычно дают более высокую ставку. Банки мотивируют клиентов помещать средства на длительный срок именно повышением доходности.
Сценарий для вкладчика: вы фиксируете ставку и получаете предсказуемый доход при условии соблюдения сроков.
Ставки по вкладам до востребования
Ставки по вкладу до востребования часто выражены в низких процентах или привязаны к плавающим условиям. Это компенсируется гибкостью снятия и пополнения.
Важно помнить: деньги доступны в любой момент, но реальная доходность ниже, чем у срочных предложений.
Таблица: сравнение доходности (пример)
| Тип вклада | Средняя ставка годовых | Доступ к средствам |
|---|---|---|
| Срочный вклад (1 год) | 4–7% | Ограничен до окончания срока |
| Срочный вклад (3 года) | 6–9% | Ограничен до окончания срока |
| Вклад до востребования | 0.1–1.5% | Свободный доступ |
Таблица выше — условна, но иллюстрирует типичное соотношение доходности и доступности средств.
Условия доступа и ликвидность
Досрочное снятие и штрафы по срочным вкладам
Досрочное снятие со срочного вклада часто сопровождается потерей процентов за часть срока или всей начисленной суммы. Банк обязан вернуть вклад, но итоговый доход уменьшается.
Практический совет: если возможна необходимость снять деньги, лучше выбирать более короткий срок или депозит с гибкими условиями.
Ликвидность вклада до востребования
Вклад до востребования обеспечивает максимально простое снятие — через отделение, банкомат или мобильный банк. Это делает его инструментом повседневной ликвидности.
Ликвидность означает, что средства доступны при необходимости без потери процентов (в большинстве случаев).
Списки: факторы, влияющие на выбор по доступности
- Необходимость планирования крупных расходов;
- Возможность непредвиденных трат;
- Готовность мириться с ограничениями ради дохода;
- Поддержка финансовой подушки безопасности.
Подумайте, как часто вы реально будете снимать деньги, прежде чем выбирать между срочным вкладом и вкладом до востребования.
Налогообложение и юридические аспекты
Налоги на доходы по вкладам
Доходы физических лиц от процентов по банковским вкладам облагаются налогом в соответствии с законодательством. Для резидентов ставка и правила зависят от суммы и статуса клиента.
Внимание: налог не зависит от того, срочный это вклад или вклад до востребования — налог берётся с фактического процентов.
Гарантии вкладов и страхование
В большинстве стран существуют системы страхования вкладов, которые покрывают потери до определённой суммы. Это делает и срочные вклады, и вклады до востребования относительно безопасными.
Страхование вкладов — важный фактор при выборе банка и типа вклада.
Таблица: юридические отличия и гарантии
| Аспект | Срочный вклад | Вклад до востребования |
|---|---|---|
| Налог | Налог с процентов | Налог с процентов |
| Страхование вкладов | Обычно действует | Обычно действует |
| Договорные ограничения | Да, срок и штрафы | Минимальные ограничения |
Вывод: юридические гарантии чаще одинаковы, а различия лежат в условиях доступа и договорных обязательствах.
Риски и поведение при инфляции
Инфляция и реальная доходность
Если ставка по срочному вкладу ниже инфляции, реальная покупательная способность снизится. Поэтому важно сравнивать номинальную ставку с прогнозом инфляции.
Фокус на реальную доходность помогает избежать потери покупательной способности денег.
Риски для вкладов до востребования
Основной риск вклада до востребования — утрата дохода при высокой инфляции. Плюс, низкие ставки не компенсируют инфляционные потери.
Риск ликвидности невелик, но риск доходности в условиях инфляции заметен.
Список: риски, которые стоит учитывать
- Номинальная ставка ниже инфляции;
- Досрочное снятие со срочного вклада и потеря процентов;
- Изменение политики банка по акциям и продуктам;
- Макроэкономические шоки и ограничения на операции.
Когда выбирать срочный вклад, а когда вклад до востребования
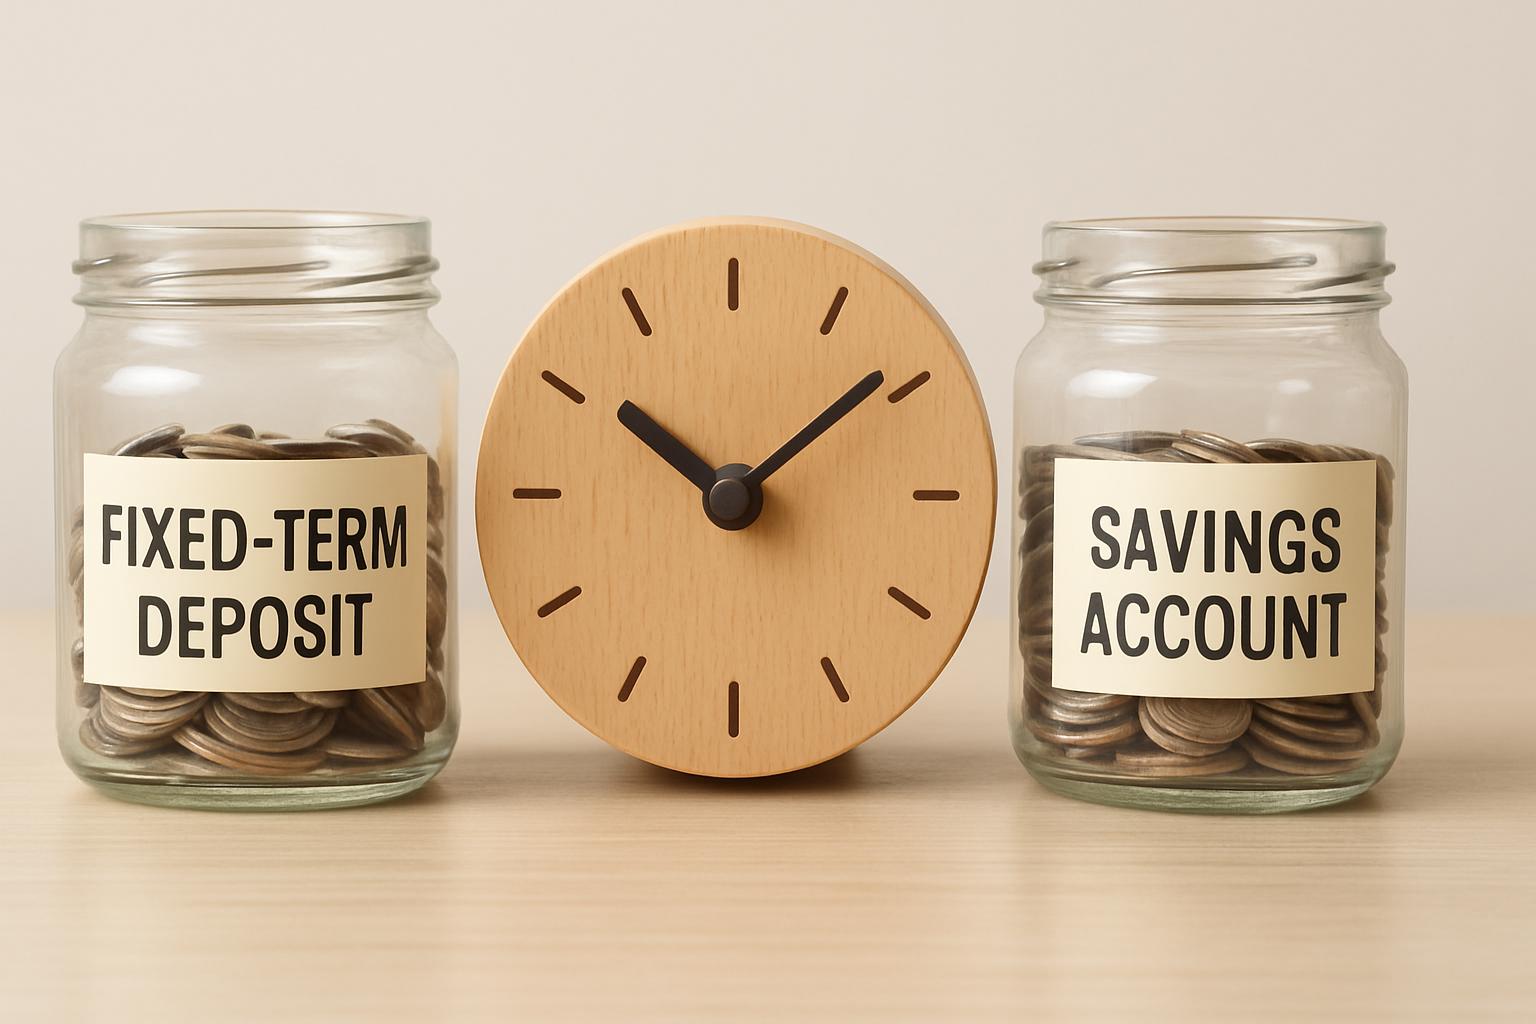
Ситуации, когда срочный вклад предпочтительнее
Если у вас есть накопления, которые не потребуются в ближайшее время, срочный вклад принесёт больше дохода. Это хороший выбор для «подушки» на определённый срок или для целей с фиксированной датой.
Срочный вклад удобен тем, кто планирует и готов отказаться от мгновенного доступа ради большей прибыли.
Когда лучше вклад до востребования
Если вы ожидаете непредсказуемые расходы или предпочитаете иметь свободный доступ к деньгам, вклад до востребования окажется удобнее. Он подходит для расчётного счёта, повседневных средств и экстренной подушки.
Вклад до востребования полезен, когда гибкость важнее процентов.
Список: критерии выбора
- Наличие планов на крупные покупки;
- Непредсказуемость доходов и расходов;
- Готовность к ограничению доступа ради дохода;
- Необходимость быстрого доступа к средствам;
- Цели накопления и инвестиционные горизонты.
Практические примеры и личный опыт
Реальный случай: сбережения для ремонта
Когда я копил на ремонт квартиры, я разместил часть суммы в срочный вклад на год, а резерв держал на вкладе до востребования. Это позволило мне получить более высокую доходность, но в то же время не испытывать стресса при непредвиденных мелких тратах.
Комбинация продуктов часто оказывается лучше, чем выбор только одного вида вклада.
Пример планирования: краткий финансовый план
Предложение плана: 60% средств в срочные вклады с разными сроками, 30% на вкладе до востребования для повседневных нужд и 10% наличными или в доступных инструментах.
Такая диверсификация снижает риск и сочетает доход и доступность.
Список: шаги при выборе конкретного вклада
- Определите цель накопления;
- Проанализируйте срок, на который вы можете заморозить деньги;
- Сравните процентные ставки и условия досрочного снятия;
- Проверьте страхование вкладов у банка;
- Разделите суммы по разным продуктам при необходимости.
Практические инструменты и сравнение банковских предложений
Как сравнивать предложения банков
Сравнивая банки, смотрите не только номинальную ставку, но и частоту начисления процентов, возможности пополнения и условия досрочного закрытия. Иногда ставка выше, но проценты начисляются редко, что снижает реальную выгоду.
Обращайте внимание на дополнительные условия: ежемесячная капитализация, комиссии, минимальная сумма.
Список: чек-лист перед открытием вклада
- Ставка и периодичность начисления процентов;
- Условия досрочного снятия и штрафы;
- Минимальная сумма и возможности пополнения;
- Наличие страхования вкладов и лимиты защиты;
- Надёжность банка и отзывы клиентов.
Практическая таблица: сравнение двух гипотетических вкладов
| Параметр | Срочный вклад (Банк A) | Вклад до востребования (Банк B) |
|---|---|---|
| Процент годовых | 7% | 0.8% |
| Капитализация | Ежемесячно | Ежеквартально |
| Досрочное снятие | Штраф, потеря процентов | Без штрафа |
| Страхование | Да | Да |
Сравнение показывает: при прочих равных срочный вклад даёт существенно более высокий доход, но цена — потеря гибкости.
Часто задаваемые ошибки и как их избежать
Ошибка 1: выбор только по ставке
Выбор вклада исключительно по высокой ставке без учета условий доступа и капитализации — частая ошибка. Это может обернуться неожиданными потерями при досрочном снятии.
Решение: анализируйте полные условия договора, а не только процент.
Ошибка 2: отсутствие диверсификации
Хранение всех сбережений в одном срочном вкладе лишает вас гибкости. В экстренной ситуации придётся закрывать вклад с потерями.
Совет: сочетайте срочный вклад и вклад до востребования.
Список: краткие рекомендации
- Не кладите все деньги в один инструмент;
- Ставьте реальные сроки и цели;
- Проверяйте условия досрочного снятия;
- Учитывайте инфляцию при планировании доходности;
- Используйте страховку вкладов как фактор выбора банка.
Практический итог — как применить знания на практике
Пошаговый план действий
Оцените свои финансовые цели и временной горизонт. Разделите накопления на «доступную» и «инвестированную» части. Для инвестированной части исследуйте срочные вклады с разными сроками.
Делайте выбор осознанно: иногда лучше меньший доход и полный доступ, иногда — согласие на заморозку ради прибыли.
Личный комментарий автора
Из собственного опыта скажу: мне помогла стратегия «лестницы сроков» — несколько срочных вкладов с разными датами погашения плюс один счёт до востребования. Это сочетание дало и доход, и свободу действий.
Небольшая привычка — периодически пересматривать портфель — позволит вовремя реагировать на изменения ставок и инфляции.
Что отличает срочный вклад от вклада до востребования — это баланс между доходом и доступом. Поняв, что важнее конкретно для вас, можно составить простую и надёжную схему хранения средств.
Если подытожить идею: срочный вклад платит больше за вашу готовность оставить деньги на месте. Вклад до востребования платит меньше, но даёт свободу распоряжаться средствами без препятствий.
Примените сочетание обоих подходов, чтобы и доход получать, и непредвиденные расходы покрывать без лишних потерь.




В практике работы с банковскими продуктами отмечу, что срочные вклады характеризуются фиксированным сроком и высокой процентной ставкой что обеспечивает планируемый доход. Вклады до востребования сохраняют гибкость по снятию средств, но процентные ставки ниже. Анализ показал, что для оптимального управления ликвидностью клиентов важно создавать сбалансированные портфели с учетом этих отличий. Такой подход позволяет минимизировать финансовые риски и повысить общий доход вкладчика.